Fonds prévention argile : l’aide de l’État pour les maisons en zone RGA, mode d’emploi
Une aide de l’État existe, mais elle ne répare pas vos fissures
Le fonds prévention argile finance le diagnostic et les travaux qui empêchent une maison de bouger, pas la réparation des désordres déjà subis. C’est un dispositif expérimental, réservé aux propriétaires occupants sous plafond de ressources, dans les secteurs les plus exposés de onze départements.
Si vous cherchez une prise en charge pour des fissures existantes, c’est vers le régime de catastrophe naturelle qu’il faut vous tourner, pas vers ce fonds. Les deux ne se confondent pas et ne s’excluent pas non plus. Voici comment il fonctionne, qui y a droit, et ce qu’il faut préparer.
Avant de demander une aide, il faut savoir ce qui fait bouger votre maison. Parlons de votre situation.
Les quatre points à retenir
- Le dispositif découle du décret n° 2025-920 du 6 septembre 2025 et de son arrêté du même jour.
- L’enveloppe annoncée est de 30 millions d’euros, sur une expérimentation limitée à onze départements.
- Il s’adresse aux propriétaires occupants sous plafond de ressources, pour une maison individuelle.
- Il finance le diagnostic et la prévention. Il ne finance pas la réparation d’une fissure.
Ce que le décret du 6 septembre 2025 a créé
Le décret n° 2025-920 du 6 septembre 2025, référencé NOR TECL2524307D, institue une aide expérimentale à la prévention des dommages causés aux bâtiments par le retrait-gonflement des argiles. L’arrêté du même jour, NOR TECL2524305A, fixe les critères d’éligibilité des territoires, des bâtiments et des propriétaires. Les deux textes sont entrés en vigueur le lendemain de leur publication.
Le montage est porté par la direction générale de l’aménagement, du logement et de la nature, avec le programme beta.gouv de la direction interministérielle du numérique. Le service s’appelle le fonds prévention argile et il se présente sous la forme d’une plateforme numérique avec un simulateur d’éligibilité. Les demandes passent par demarches-simplifiees.fr.
Le mot expérimental n’est pas une formule. L’enveloppe annoncée, 30 millions d’euros, est à rapporter au coût du phénomène : la Caisse centrale de réassurance situe le coût moyen du retrait-gonflement autour de 1 milliard d’euros par an sur la période 2016 à 2020, avec un record de 3,5 milliards en 2022. Le fonds n’a donc pas vocation à traiter le stock de maisons sinistrées, mais à tester une logique de prévention sur un périmètre restreint.
Les onze départements concernés
L’expérimentation porte sur les secteurs les plus exposés de onze départements, et seulement sur eux. En être résident ne suffit pas : il faut que votre secteur soit retenu à l’intérieur du département.
- Allier
- Alpes-de-Haute-Provence
- Dordogne
- Gers
- Indre
- Lot-et-Garonne
- Meurthe-et-Moselle
- Nord
- Puy-de-Dôme
- Tarn
- Tarn-et-Garonne
Ce découpage ne recoupe pas la carte des départements les plus exposés. On y trouve des territoires du Bassin parisien comme du Sud-Ouest, de la Lorraine comme de l’Auvergne. Si votre département n’y figure pas, l’aide ne vous est pas ouverte aujourd’hui, ce qui ne préjuge pas d’une extension ultérieure.
Ce que la carte du 9 janvier 2026 a changé pour l’éligibilité
Depuis le 9 janvier 2026, c’est la carte d’exposition issue du nouvel arrêté qui sert de référence pour apprécier l’éligibilité des maisons individuelles existantes. Cette carte ayant élargi les zones d’exposition moyenne et forte, davantage de logements entrent mécaniquement dans le périmètre. Les dossiers déjà déposés et les logements déjà éligibles ne sont pas affectés, et les autres critères d’éligibilité restent inchangés.
Qui peut demander l’aide
Trois conditions se cumulent, et la plateforme officielle est la seule source qui fasse foi sur leur contenu exact. Il s’agit d’être propriétaire occupant, de respecter un plafond de ressources, et que le logement soit une maison individuelle située dans un secteur retenu.
Nous ne publions pas ici les montants ni les plafonds. Ce sont des paramètres d’un dispositif expérimental susceptibles d’évoluer, et une information périmée sur ce sujet coûte plus cher au lecteur qu’une absence d’information. Le simulateur du fonds donne la réponse à jour pour votre situation, en quelques questions.
Ce que l’aide finance, et ce qu’elle ne finance pas
Le dispositif traite les causes, pas les conséquences. Cette formule, qui est celle du service lui-même, résume l’essentiel.
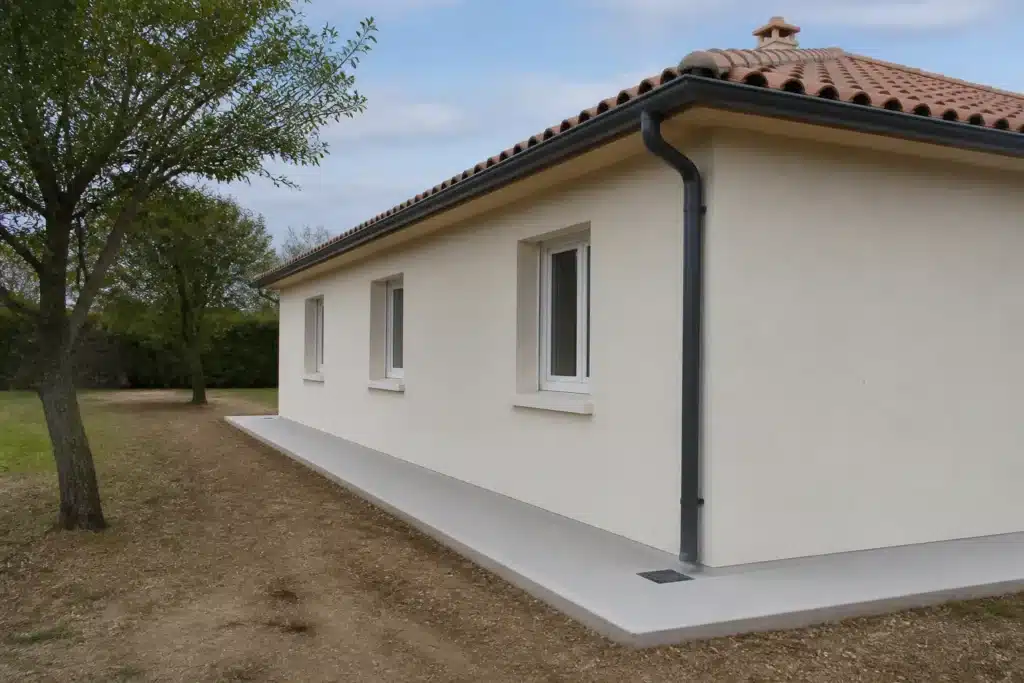
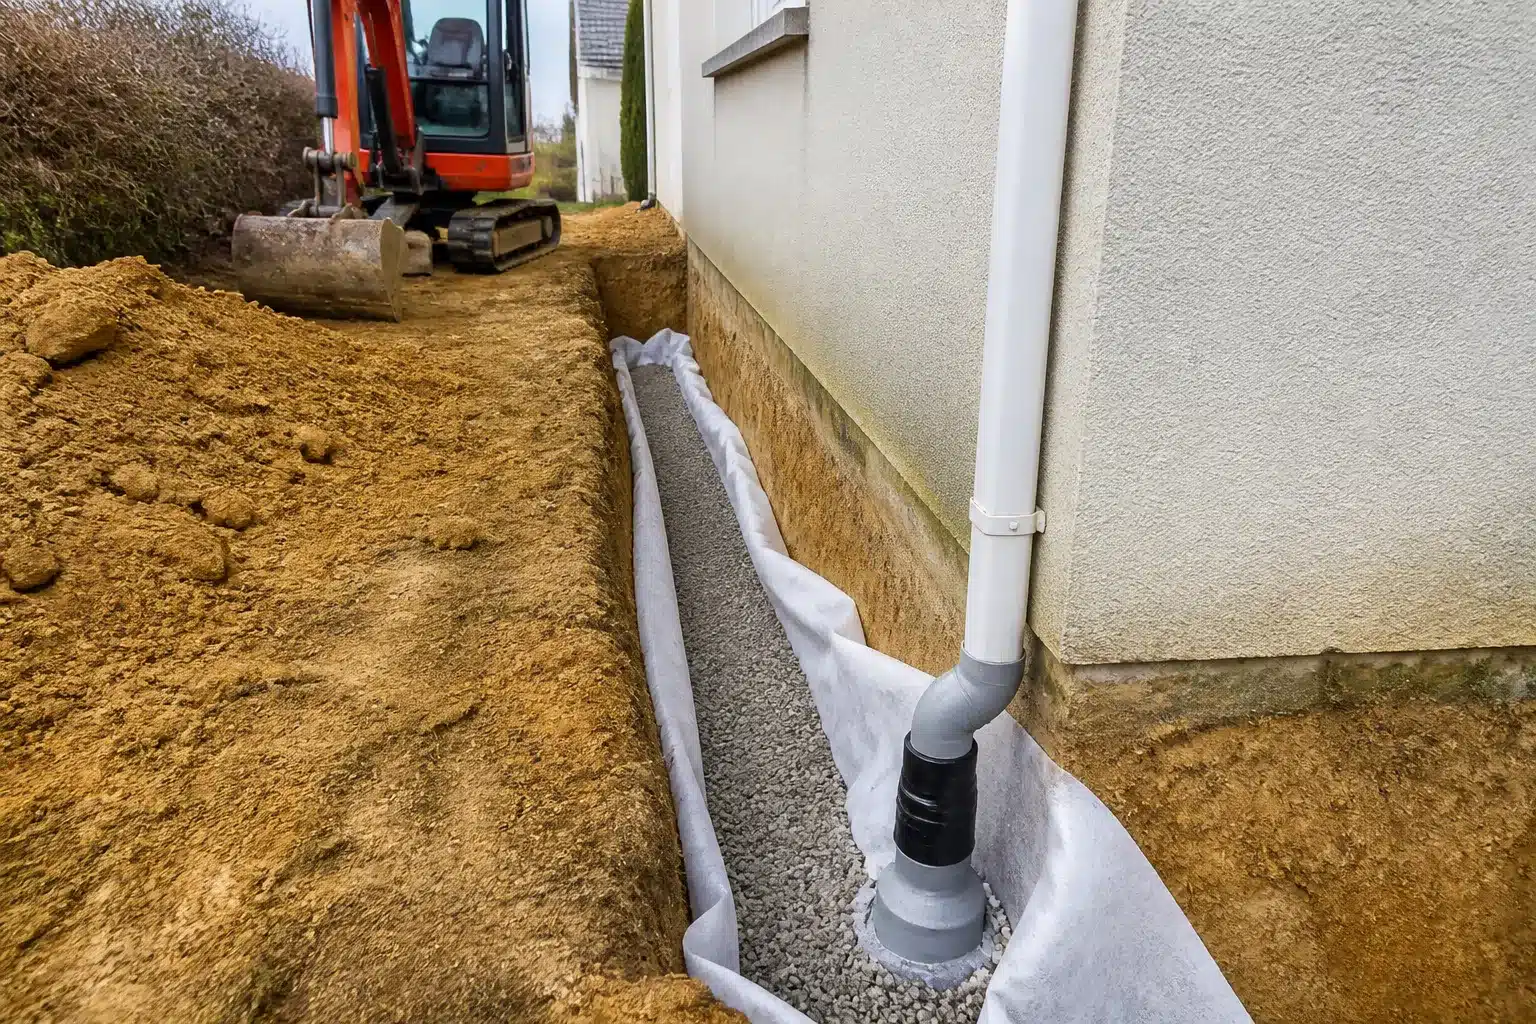
Sont visés le diagnostic de la vulnérabilité du bâtiment et les travaux de prévention qui en découlent. Dans la pratique, ces travaux relèvent des mêmes principes que ceux appliqués en construction neuve en terrain argileux : stabiliser la teneur en eau du sol autour de la maison, évacuer les eaux pluviales loin des façades, traiter la végétation à forte demande en eau à proximité des fondations, et selon les cas renforcer ou désolidariser certaines parties du bâti.
N’est pas visée la réparation des désordres déjà constatés. Reboucher une fissure, reprendre un enduit, agrafer une maçonnerie, cela relève soit de votre assurance au titre du régime de catastrophe naturelle si votre commune est reconnue, soit de vos fonds propres. C’est la distinction la plus importante à tenir, parce que beaucoup de propriétaires s’orientent vers le fonds en espérant financer une reprise en sous-oeuvre.
L’ordre dans lequel faire les choses
Notre position est constante, et elle s’applique ici avec une force particulière : aucun travaux avant un diagnostic qui identifie la cause. Dans le cas d’une demande d’aide, elle n’est même pas discutable, puisque le diagnostic conditionne le contenu des travaux finançables.
Si votre maison présente déjà des fissures, l’ordre utile est le suivant. D’abord caractériser la cause, parce qu’un désordre attribué à tort au retrait-gonflement vous enverra dans la mauvaise procédure. Ensuite, si la cause est bien le sol, examiner en parallèle la voie de l’indemnisation pour les dommages subis et la voie de la prévention pour éviter la récidive. Ces deux voies ont des interlocuteurs et des calendriers différents, et elles ne s’annulent pas. Une expertise fissures sert précisément à trancher cette première question.
Prévention et indemnisation : deux logiques à ne pas confondre
Le fonds relève de la prévention des risques naturels, le régime de catastrophe naturelle relève du code des assurances. Ils ne répondent ni aux mêmes conditions, ni aux mêmes délais.
Pour l’indemnisation, il faut un arrêté interministériel reconnaissant l’état de catastrophe naturelle pour votre commune et la période concernée, une déclaration de sinistre dans les 30 jours suivant la publication, et une franchise légale de 1 520 euros reste à votre charge. Pour la prévention, il faut être dans un secteur retenu de l’un des onze départements, remplir les conditions de ressources, et le point de départ est un diagnostic, pas un arrêté.
Un point de vigilance qui relie les deux : les exclusions de la garantie sécheresse prévoient une période de dix ans après des travaux réalisés en terrain argileux sans justificatif des mesures de prévention mises en oeuvre. Conserver les pièces de vos travaux de prévention n’est donc pas une formalité administrative, c’est ce qui protège votre couverture future.
Qui sommes-nous
Check my House est un cabinet d’expertise en bâtiment et construction qui intervient sur toute la France auprès des particuliers. Nos missions couvrent l’expertise des fissures et de l’humidité, l’inspection immobilière avant achat, l’assistance VEFA et CCMI, l’expertise de vices cachés et l’assistance en tant qu’expert d’assuré. Nous n’instruisons pas les dossiers d’aide publique : notre rôle est de caractériser la cause des désordres et de documenter l’état du bâti.
Tarifs
Les tarifs de nos expertises sont consultables et tenus à jour sur une page dédiée. Nous préférons vous y renvoyer plutôt que d’afficher un montant dans un article, pour que l’information corresponde exactement à ce qui vous sera facturé. Consultez la page tarifs des expertises, ou décrivez-nous votre situation pour obtenir une réponse adaptée à votre bien.
Questions fréquentes sur le fonds prévention argile
Mon département n’est pas dans la liste, ai-je un recours ?
Non, pas au titre de ce dispositif. L’expérimentation est bornée à onze départements par l’arrêté du 6 septembre 2025, et il n’existe pas de procédure dérogatoire pour y entrer. Être exposé au retrait-gonflement ne suffit pas, le périmètre est administratif.
Cela ne vous laisse pas sans solution, mais elle est ailleurs. Si des désordres sont apparus, c’est la voie de la catastrophe naturelle qu’il faut explorer, en commençant par signaler les dégâts en mairie pour que la commune dépose une demande de reconnaissance. Si vous voulez agir en prévention sans aide, les mesures les plus efficaces sont aussi les moins coûteuses : évacuer les eaux de toiture loin des façades, supprimer les rejets au pied des murs, surveiller la distance des arbres à forte demande en eau. Elles ne nécessitent ni dossier ni subvention, et elles produisent un effet réel sur la stabilité de la teneur en eau du sol.
Puis-je cumuler le fonds et une indemnisation catastrophe naturelle ?
Les deux dispositifs sont indépendants et ne portent pas sur le même objet. L’indemnisation couvre la réparation de dommages déjà survenus, le fonds finance le diagnostic et des travaux de prévention. Il n’y a donc pas de cumul au sens d’un double financement d’une même dépense.
En revanche, il est parfaitement cohérent d’avoir un dossier sinistre en cours et de s’intéresser au volet prévention, puisque réparer sans traiter la cause expose à la récidive. Attention toutefois à la chronologie : depuis le décret publié au Journal officiel du 6 février 2024, l’indemnité versée au titre d’un sinistre doit être affectée à la réparation du bien selon les recommandations du rapport d’expertise, et vous disposez de 24 mois pour réaliser les travaux. Ce calendrier court indépendamment de l’instruction d’une demande d’aide.
Faut-il avoir des fissures pour demander l’aide ?
Non, et c’est même tout l’intérêt du dispositif. Il s’agit de prévention, donc d’agir avant que les désordres n’apparaissent ou ne s’aggravent. Une maison située en secteur exposé, avec des fondations peu profondes et une gestion des eaux défaillante, est un cas typique de ce que le fonds cherche à traiter.
Si des fissures sont déjà présentes, la demande reste possible mais elle ne financera pas leur réparation. Dans cette configuration, le diagnostic prend une importance particulière : il doit distinguer ce qui relève de la prévention future et ce qui relève de la réparation d’un dommage constitué, ces deux volets n’ayant pas le même financeur. C’est aussi la raison pour laquelle il vaut mieux faire établir la cause des désordres avant de déposer quoi que ce soit.
Quels travaux sont concrètement finançables ?
Les travaux de prévention visés sont ceux qui réduisent la vulnérabilité du bâtiment au mouvement du sol. Le contenu précis dépend du diagnostic, puisqu’une maison sur fondations superficielles avec un arbre contre la façade n’appelle pas les mêmes mesures qu’une maison bien fondée dont les eaux pluviales se rejettent au pied du mur.
Les familles d’intervention classiques en terrain argileux sont connues : maîtrise des eaux pluviales et de ruissellement, traitement de la végétation proche, dispositif périphérique limitant les variations d’humidité du sol au droit des fondations, et selon les cas désolidarisation ou renforcement de certaines parties du bâti. La liste exacte des dépenses retenues figure dans les textes et sur la plateforme du fonds. Ne vous fiez pas à un devis d’entreprise présenté comme éligible sans vérification, c’est le dossier qui détermine l’éligibilité, pas le prestataire.
Qui réalise le diagnostic préalable ?
Le diagnostic est une prestation technique, qui doit caractériser le sol, le bâti et leur interaction. Il ne se confond ni avec un devis d’entreprise de travaux, ni avec un diagnostic immobilier réglementaire de vente.
Selon la nature des questions posées, il mobilise une reconnaissance géotechnique sur l’ouvrage existant, de type G5 au sens de la norme NF P 94-500, et un examen du bâti. Le point à surveiller est l’indépendance : un diagnostic réalisé par celui qui vendra ensuite les travaux pose un problème de méthode, et il est plus difficile à opposer à un tiers. Faire établir la cause par un intervenant qui ne réalise pas les travaux reste la façon la plus simple d’éviter cette discussion.
Combien de temps prend l’instruction d’un dossier ?
Les délais d’instruction ne sont pas garantis et dépendent du volume de demandes reçues sur un dispositif expérimental doté d’une enveloppe fermée. Nous ne communiquons pas de durée indicative, faute de source officielle qui l’établisse.
Ce qui est certain, c’est que l’enveloppe de 30 millions d’euros est limitée et qu’un dispositif expérimental peut être ajusté, prolongé ou arrêté. Si vous remplissez les conditions, il n’y a aucun intérêt à attendre. Préparez le dossier en amont, en particulier le diagnostic, qui est la pièce la plus longue à obtenir et celle qui conditionne le reste.
Suis-je obligé de réaliser les travaux si l’aide est accordée ?
Une aide publique accordée pour des travaux déterminés est destinée à ces travaux. Les conditions exactes, notamment les justificatifs attendus et les délais, figurent dans les textes et sur la plateforme du fonds.
Il existe en revanche une obligation voisine, souvent confondue avec celle-ci, qui concerne l’indemnisation d’assurance. Pour les sinistres survenus à compter du 1er janvier 2024, l’indemnité doit être affectée à la réparation selon les recommandations du rapport d’expertise, avec un délai de 24 mois prorogeable de 12 mois, et l’assureur peut réclamer la restitution des acomptes à défaut de factures. Si vous menez les deux démarches en parallèle, tenez les deux calendriers séparément, ils n’ont ni la même origine ni les mêmes conséquences.
Est-ce que ces travaux protègent vraiment ma maison ?
Les mesures de prévention en terrain argileux réduisent le risque, elles ne le suppriment pas. Elles agissent sur ce qui est maîtrisable, c’est-à-dire la stabilité de la teneur en eau du sol autour du bâtiment et la capacité de la structure à encaisser un mouvement.
Leur efficacité dépend entièrement de la justesse du diagnostic. Traiter les eaux pluviales sur une maison dont le problème est une hétérogénéité d’assise des fondations ne changera pas grand-chose, et l’inverse est vrai. C’est pour cette raison que nous insistons sur l’ordre : comprendre d’abord, dépenser ensuite. Un point de vigilance enfin, abattre brutalement un arbre ancien au pied d’une maison déjà fissurée peut provoquer un gonflement différé du sol et aggraver la situation, cette décision ne s’improvise pas sans avis technique.
Et si je vends ma maison après les travaux ?
Conservez l’intégralité des pièces : diagnostic, études, devis, factures, photos de chantier. Elles documentent ce qui a été fait et dans quel but, ce qui est une information utile à l’acquéreur et une protection pour vous.
Deux raisons s’y ajoutent. D’abord, les exclusions de la garantie sécheresse prévoient une période de dix ans après des travaux réalisés en terrain argileux sans justificatif des mesures de prévention : sans pièces, la couverture du futur propriétaire peut être discutée. Ensuite, si votre bien a par ailleurs subi des dommages indemnisés sans que les travaux de réparation aient été réalisés, cette information doit être annexée à l’état des risques joint à la promesse de vente ou, à défaut, à l’acte authentique. Ce sont deux obligations distinctes, qui peuvent se cumuler sur un même dossier.
Où vérifier mon éligibilité de façon fiable ?
Sur la plateforme officielle du fonds prévention argile, portée par la direction générale de l’aménagement, du logement et de la nature avec le programme beta.gouv. Elle propose un simulateur qui donne une réponse à jour, et les demandes se déposent ensuite via demarches-simplifiees.fr.
Méfiez-vous des pages commerciales qui reprennent les critères sans les dater. Sur un dispositif expérimental dont la carte de référence a déjà changé en janvier 2026, une information de seconde main vieillit vite. Vérifiez aussi votre classe d’exposition directement sur le portail Géorisques plutôt que sur une reproduction de carte, et conservez une copie datée de ce que vous avez consulté.
Notre zone d’intervention
Nous intervenons sur l’ensemble du territoire national, y compris dans les onze départements concernés par l’expérimentation : Allier, Alpes-de-Haute-Provence, Dordogne, Gers, Indre, Lot-et-Garonne, Meurthe-et-Moselle, Nord, Puy-de-Dôme, Tarn et Tarn-et-Garonne.
Parler de votre situation
Vous hésitez entre la voie de l’indemnisation et celle de la prévention, ou vous voulez savoir ce qui fait réellement bouger votre maison : décrivez-nous les désordres, leur date d’apparition et leur évolution. Nous contacter pour en discuter. Nos retours d’intervention sont consultables sur Trustpilot.
Sources
- Légifrance, décret n° 2025-920 du 6 septembre 2025 relatif à l’aide expérimentale à la prévention des dommages causés aux bâtiments par le retrait-gonflement des argiles, NOR TECL2524307D
- Légifrance, arrêté du 6 septembre 2025 fixant les critères d’éligibilité des territoires, des bâtiments et des propriétaires, NOR TECL2524305A
- Fonds prévention argile, plateforme de la direction générale de l’aménagement, du logement et de la nature avec le programme beta.gouv
- Légifrance, arrêté du 9 janvier 2026 modifiant l’arrêté du 22 juillet 2020 relatif aux zones exposées au retrait-gonflement des sols argileux, Journal officiel du 31 janvier 2026, JORFTEXT000053422640
- Caisse centrale de réassurance, Le RGA, un risque silencieux à surveiller de près
- Légifrance, décret relatif à l’indemnisation des dommages consécutifs à la sécheresse et à la réhydratation des sols argileux, Journal officiel du 6 février 2024
- Norme NF P 94-500, missions géotechniques G1 à G5
Dernière vérification réglementaire : 9 octobre 2026.