Vendre une maison indemnisée mais non réparée : l’information obligatoire à l’état des risques
Vendre sans réparer est possible, le taire ne l’est pas
Si votre maison a subi des dommages indemnisés ou indemnisables au titre de la sécheresse et que les travaux n’ont pas été réalisés, cette information doit être annexée à l’état des risques joint à la promesse de vente ou, à défaut, à l’acte authentique. C’est une obligation issue de la réforme applicable aux sinistres survenus à compter du 1er janvier 2024.
La règle est récente et encore mal connue des vendeurs comme de certains intermédiaires. Elle ne vous interdit pas de vendre en l’état. Elle vous interdit de laisser l’acquéreur le découvrir après coup.
Vous vendez un bien qui a bougé ? Faites établir son état avant de mettre en vente.
Les trois choses à savoir avant de mettre en vente
- L’information sur les dommages indemnisés ou indemnisables non réparés s’annexe à l’état des risques.
- Vendre en l’état reste possible, à condition que l’acquéreur soit informé et que le prix en tienne compte.
- L’obligation de réaliser les travaux avec l’indemnité ne disparaît pas automatiquement avec la vente.
Ce que dit exactement le texte
Le décret publié au Journal officiel du 6 février 2024, pris en application de l’ordonnance publiée le 9 février 2023, s’applique aux sinistres survenus à compter du 1er janvier 2024. Il pose deux obligations liées.
La première concerne l’emploi de l’indemnité : elle doit être affectée à la réparation du bien selon les recommandations du rapport d’expertise, dans un délai de 24 mois prorogeable de 12 mois, et à défaut de factures l’assureur peut réclamer la restitution des acomptes versés.
La seconde concerne la vente : en cas de cession d’un bien ayant subi des dommages indemnisés ou indemnisables sans que les travaux aient été réalisés, l’information doit être annexée à l’état des risques joint à la promesse de vente ou, à défaut, à l’acte authentique.
Notez le mot « indemnisables ». L’obligation ne se limite pas aux dossiers soldés par un versement. Un sinistre déclaré, reconnu et non encore indemnisé entre dans le champ.
L’état des risques n’est pas un diagnostic de l’état du bâti
C’est une confusion fréquente, et elle dessert les deux parties. L’état des risques informe sur l’exposition de la commune et du bien aux risques naturels, miniers et technologiques. Il indique notamment si la commune est concernée par le retrait-gonflement des argiles, et il reçoit désormais, le cas échéant, l’information sur les dommages non réparés.
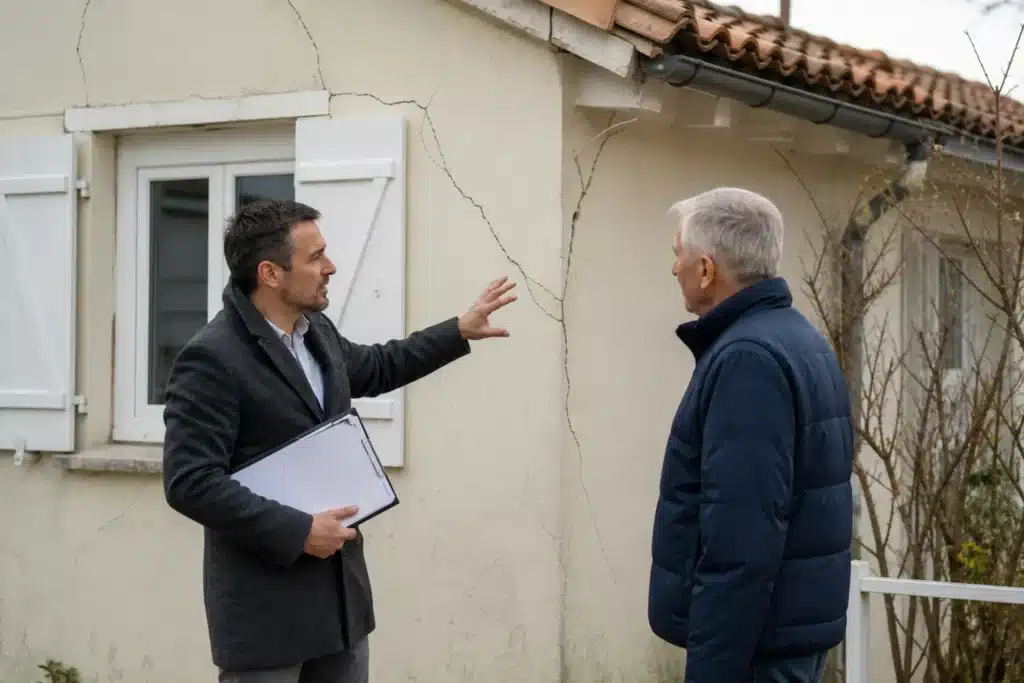
Il ne dit rien de l’état réel de la maison. Il ne relève pas les fissures, ne les caractérise pas, n’en évalue ni la gravité ni le coût de reprise. Un acquéreur qui lit un état des risques mentionnant une exposition forte et un sinistre non réparé sait qu’il doit regarder de plus près, il ne sait pas ce qu’il achète. C’est l’objet d’un bilan avant achat immobilier, qui relève le bâti et non le territoire.
Côté vendeur : documenter plutôt que taire
L’intérêt bien compris du vendeur est de produire une information complète et vérifiable. Trois raisons.
La première est juridique. Un acquéreur qui découvre après la vente l’existence d’un sinistre non réparé dispose d’arguments sérieux, et la discussion se déplace vers l’obligation d’information et le vice caché. Un acquéreur informé, qui a négocié en conséquence, est un acquéreur qui a acheté ce qu’il savait acheter.
La deuxième est commerciale. Une information floue se traduit par une décote maximale, parce que l’acquéreur provisionne le pire. Un dossier technique qui chiffre le désordre et la reprise ramène la négociation sur un terrain objectif.
La troisième est pratique. Vous aurez de toute façon à répondre aux questions. Autant y répondre une fois, par des pièces.
Ce que doit contenir le dossier
Les arrêtés de catastrophe naturelle concernant la commune et la période, la déclaration de sinistre, le rapport d’expertise définitif et les comptes rendus de visite que l’assureur doit vous remettre depuis le 1er janvier 2025, l’état des versements, et le cas échéant l’étude de sol et les devis de reprise. S’y ajoutent vos photos datées et vos relevés de suivi si vous en avez tenu.
Côté acquéreur : ce qu’il faut vérifier avant de signer
Si l’état des risques mentionne des dommages non réparés, quatre questions méritent une réponse avant la signature.
Quelle est la cause retenue ? Un sinistre indemnisé au titre de la sécheresse suppose un lien établi avec le retrait-gonflement, mais le rapport peut être succinct ou contesté.
Quels travaux sont préconisés, et à quel coût ? C’est le rapport d’expertise qui fixe les préconisations auxquelles l’indemnité est affectée. Sans ce document, impossible d’évaluer le reste à faire.
Où en est le délai de 24 mois ? Il court depuis le sinistre, et sa consommation modifie la marge de manoeuvre.
Les désordres sont-ils stabilisés ou évolutifs ? C’est la question la plus importante, et c’est la seule qui demande un examen du bâti plutôt qu’une lecture de pièces.
Notre position vaut aussi ici, en miroir : n’achetez pas en prévoyant de réparer, achetez en sachant ce qui a bougé et pourquoi. Une expertise fissures avant signature coûte infiniment moins cher qu’une reprise en sous-oeuvre découverte après.
Et l’indemnité, qui la garde
C’est le point qui se règle dans la négociation plutôt que dans le texte. L’indemnité a été versée au propriétaire sinistré, avec une obligation d’affectation aux travaux. Si celui-ci vend sans avoir réparé, deux logiques se rencontrent.
Soit le prix de vente tient compte des travaux restant à réaliser, et l’acquéreur achète un bien décoté qu’il réparera. Soit les parties organisent autrement le financement de la reprise. Dans les deux cas, l’obligation d’emploi de l’indemnité et le risque de restitution des acomptes concernent celui qui l’a perçue, et ce point mérite d’être traité explicitement avec le notaire plutôt que laissé dans le flou.
Un conseil de méthode : faites expliciter dans l’acte ce qui a été perçu, ce qui reste à percevoir et qui supporte les travaux. C’est exactement le genre de point qui, non écrit, revient deux ans plus tard.
Qui sommes-nous
Check my House est un cabinet d’expertise en bâtiment et construction qui intervient sur toute la France auprès des particuliers. Nos missions couvrent l’expertise des fissures et de l’humidité, l’inspection immobilière avant achat, l’assistance VEFA et CCMI, l’expertise de vices cachés et l’assistance en tant qu’expert d’assuré. Nous intervenons pour les vendeurs comme pour les acquéreurs, avec la même méthode.
Tarifs
Les tarifs de nos expertises sont consultables et tenus à jour sur une page dédiée. Nous préférons vous y renvoyer plutôt que d’afficher un montant dans un article, pour que l’information corresponde exactement à ce qui vous sera facturé. Consultez la page tarifs des expertises, ou décrivez-nous votre situation pour obtenir une réponse adaptée à votre bien.
Questions fréquentes sur la vente d’un bien sinistré non réparé
Puis-je légalement vendre sans avoir réalisé les travaux ?
Oui. Aucun texte n’interdit de vendre un bien dont les dommages indemnisés n’ont pas été réparés. Ce qui est encadré, c’est l’information de l’acquéreur, qui doit être annexée à l’état des risques joint à la promesse de vente ou, à défaut, à l’acte authentique.
Le sujet qui subsiste est celui de l’indemnité perçue. Elle est affectée à la réparation du bien selon les recommandations du rapport d’expertise, avec un délai de 24 mois prorogeable de 12 mois, et l’assureur peut réclamer la restitution des acomptes à défaut de factures. Vendre ne règle pas mécaniquement cette question. Abordez-la avec votre notaire et, si nécessaire, avec votre assureur, plutôt que de considérer qu’elle disparaît avec la signature.
Et si le sinistre date d’avant 2024 ?
L’obligation d’annexer l’information à l’état des risques découle de la réforme applicable aux sinistres survenus à compter du 1er janvier 2024. Un sinistre antérieur n’entre pas dans ce dispositif précis.
Cela ne vous dispense pas de l’obligation générale d’information du vendeur. Un désordre structurel connu, non apparent pour un acquéreur normalement diligent et de nature à en diminuer l’usage, reste un sujet classique de vice caché. Le fait que le texte de 2024 ne s’applique pas ne crée aucun droit au silence. En pratique, la bonne conduite est la même : documenter et transmettre.
Comment l’acquéreur peut-il vérifier ce qu’on lui dit ?
Par les pièces, et par un examen du bâti. Les pièces d’abord : arrêtés de catastrophe naturelle concernant la commune et la période, déclaration de sinistre, rapport d’expertise définitif et comptes rendus de visite, état des versements. Depuis le 1er janvier 2025, le vendeur est censé détenir ce rapport, puisque l’assureur doit le lui remettre.
L’examen du bâti ensuite, parce que les pièces disent ce qui s’est passé, pas ce qui se passe. Relever les désordres, leur orientation, leur localisation, mettre en place un repère de suivi, vérifier l’état des annexes et la gestion des eaux autour du bâtiment. Si la vente le permet, un suivi fissurométrique de quelques mois avant signature apporte une information qu’aucun document ne donne.
Le prix doit-il baisser, et de combien ?
La décote est une question de marché, pas de règle. Ce qui est objectivable, c’est le coût des travaux restant à réaliser, et c’est sur cette base que la négociation devient rationnelle.
Pour cela il faut deux éléments : les préconisations du rapport d’expertise, qui disent ce qu’il faut faire, et des devis correspondants. Sur une reprise structurelle, un chiffrage sérieux suppose au préalable une étude géotechnique de type G5 sur l’ouvrage existant, qui dimensionne la solution. Sans ces éléments, l’acquéreur provisionne le pire et le vendeur subit une décote supérieure au coût réel. Faire établir le chiffrage avant la mise en vente est souvent l’opération la plus rentable du dossier.
Le vendeur peut-il me céder son indemnité ?
C’est une question à poser au notaire, car elle touche à l’affectation d’une somme assortie d’obligations. L’indemnité a été versée au propriétaire sinistré avec une destination précise, et le risque de restitution pèse sur celui qui l’a perçue.
Dans la pratique, les parties traitent plus souvent le sujet par le prix que par une cession de créance. Quelle que soit la solution retenue, l’essentiel est qu’elle soit écrite et que chacun sache qui supporte les travaux, dans quel délai et sur quelle base technique. Un accord verbal sur ce point est la meilleure façon de transformer une vente en litige.
Faut-il réaliser les travaux avant de vendre ?
Cela dépend de la nature des désordres et de votre horizon. Réparer avant la vente supprime le sujet, mais suppose d’engager une reprise souvent lourde et de la mener à son terme, ce qui prend des mois.
Ce qu’il ne faut pas faire, en revanche, est clair : reboucher les fissures pour présenter un bien propre. C’est inefficace si la cause n’est pas traitée, les désordres réapparaissent, et cela s’apparente à une dissimulation qui se retournera contre vous. Notre règle vaut pour la vente comme pour le reste : aucun travaux avant un diagnostic qui identifie la cause. Si vous réparez, réparez ce qu’il faut, avec les pièces qui le prouvent.
Mon bien est en zone d’exposition forte mais n’a jamais bougé, dois-je le signaler ?
L’état des risques mentionne déjà l’exposition de la commune, c’est son objet. L’obligation d’annexer une information supplémentaire concerne les dommages indemnisés ou indemnisables non réparés, ce qui n’est pas votre cas.
Une précision utile depuis l’arrêté du 9 janvier 2026 : les zones d’exposition moyenne et forte couvrent désormais 55 % du territoire métropolitain contre 48 % auparavant, et 12,1 millions de maisons individuelles sont concernées. Une exposition forte n’est donc plus une singularité et ne dit rien de l’état de votre maison. Si vous avez réalisé des travaux de prévention, conservez-en les justificatifs et transmettez-les : ils valorisent le bien et protègent la garantie du futur propriétaire.
J’achète et le vendeur refuse de transmettre le rapport d’expertise, que faire ?
Signalez-le au notaire avant la signature. L’information sur les dommages non réparés doit être annexée à l’état des risques, et un refus de communiquer les pièces qui la documentent est en soi un signal.
Techniquement, l’absence du rapport ne vous empêche pas de faire examiner le bien, et c’est d’ailleurs la réponse la plus efficace : un relevé contradictoire des désordres, mené avant signature, vous donne votre propre lecture. Si le vendeur s’oppose aussi à cet examen, la question n’est plus de savoir ce qu’il y a dans le rapport.
Et si je découvre le sinistre après l’achat ?
Rassemblez d’abord les éléments de preuve : ce qui figurait ou non dans l’état des risques, les échanges précontractuels, les arrêtés concernant la commune et la période, et un relevé des désordres actuels.
La discussion portera sur ce que le vendeur savait et sur ce qu’il a transmis. Selon les circonstances, elle relève de l’obligation d’information ou du vice caché, et c’est le terrain d’une expertise de vices cachés. En parallèle, vérifiez si un arrêté couvre un épisode postérieur à votre acquisition, auquel cas une déclaration de sinistre en votre nom peut être envisagée. Les deux voies ne s’excluent pas.
Combien de temps dure l’obligation d’information ?
Tant que les travaux n’ont pas été réalisés, l’information doit accompagner la vente. Elle disparaît avec la réparation effective, documentée par les factures correspondant aux préconisations du rapport.
Un point à ne pas confondre avec celui-ci : les exclusions de la garantie sécheresse prévoient une période de dix ans après des travaux réalisés en terrain argileux sans justificatif des mesures de prévention mises en oeuvre. Autrement dit, même une fois les travaux faits, la conservation des pièces reste nécessaire pendant une décennie, pour vous comme pour l’acquéreur. Transmettre le dossier technique complet lors de la vente est donc une bonne pratique dans les deux sens.
Notre zone d’intervention
Nous intervenons sur l’ensemble du territoire national, dans les treize régions métropolitaines et dans chaque département.
Parler de votre projet
Vous vendez ou vous achetez un bien qui a subi des désordres liés au sol : décrivez-nous la situation et les pièces dont vous disposez. Nous contacter pour en discuter. Nos retours d’intervention sont consultables sur Trustpilot.
Sources
- Légifrance, décret relatif à l’indemnisation des dommages causés par les mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols argileux, Journal officiel du 6 février 2024, pris en application de l’ordonnance publiée le 9 février 2023
- Légifrance, décret n° 2024-1101 et arrêtés d’application relatifs aux obligations des experts, en vigueur depuis le 1er janvier 2025
- Caisse centrale de réassurance, portail des catastrophes naturelles, règles d’indemnisation, franchises et exclusions
- Légifrance, arrêté du 9 janvier 2026 modifiant l’arrêté du 22 juillet 2020 relatif aux zones exposées au retrait-gonflement des sols argileux, JORFTEXT000053422640
- Code des assurances, articles L. 125-1 et L. 113-2
- Norme NF P 94-500, missions géotechniques G1 à G5
Dernière vérification réglementaire : 9 octobre 2026.