Maisons fissurées par la sécheresse en France : comprendre, prouver, faire indemniser
Votre maison se fissure après un été sec : ce qu’il faut faire, et dans quel ordre
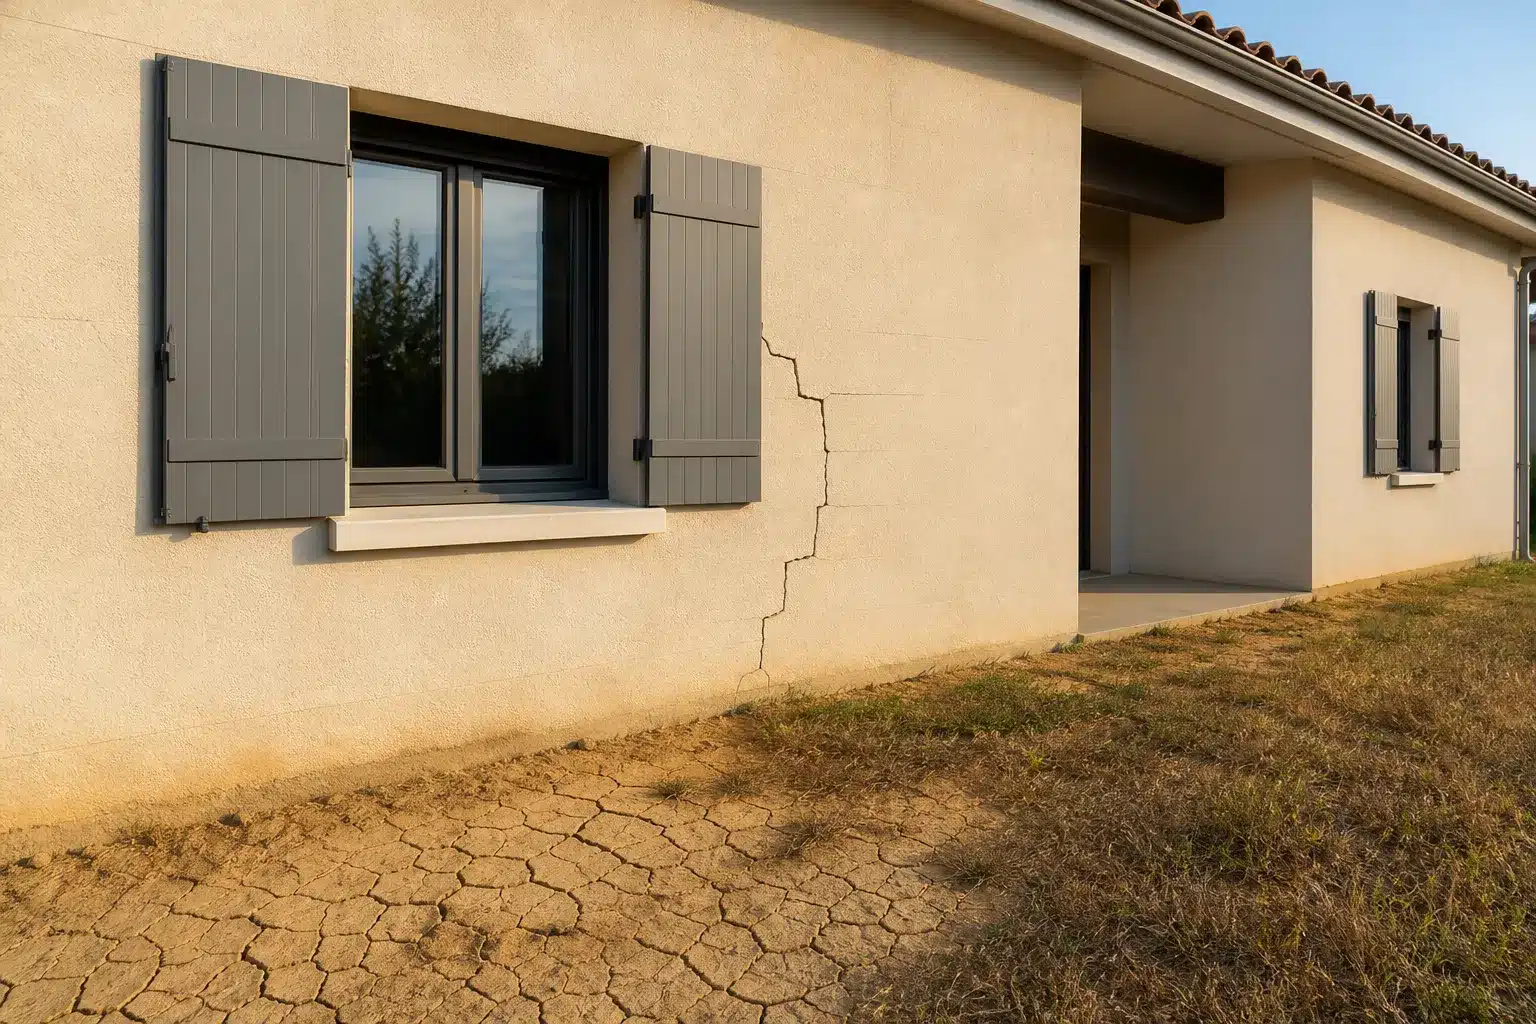
Une maison qui se fissure après une sécheresse relève presque toujours du retrait-gonflement des argiles, un mouvement du sol qui fait travailler les fondations. La bonne séquence est contre-intuitive : on diagnostique d’abord, on déclare ensuite, on répare en dernier. Engager des travaux avant d’avoir identifié la cause, c’est traiter l’effet, effacer la preuve et risquer de perdre son indemnisation.
Ce guide rassemble ce qui décide réellement d’un dossier : le mécanisme, votre exposition depuis la nouvelle carte applicable au 1er juillet 2026, les indices qui distinguent une fissure de sécheresse d’autre chose, la procédure de reconnaissance en catastrophe naturelle, les délais légaux, et ce qui répare durablement.
Des fissures après un été sec ? Faites établir la cause avant d’engager le moindre travaux.
L’essentiel en cinq lignes
- 55 % du territoire métropolitain est classé en exposition moyenne ou forte au retrait-gonflement des argiles depuis l’arrêté du 9 janvier 2026, contre 48 % auparavant.
- 12,1 millions de maisons individuelles existantes sont concernées, soit 61,5 % du parc, contre 10,3 millions et 52,5 % sous le zonage de 2020.
- La reconnaissance de l’état de catastrophe naturelle ne vaut pas indemnisation : ce sont deux étapes distinctes.
- Vous disposez de 30 jours après la publication de l’arrêté pour déclarer le sinistre, et de 5 ans pour agir en justice en matière de sécheresse et de mouvements de terrain.
- La franchise légale est de 1 520 euros pour une habitation, obligatoire et non rachetable.
Le retrait-gonflement des argiles : pourquoi un sol sec fissure une maison
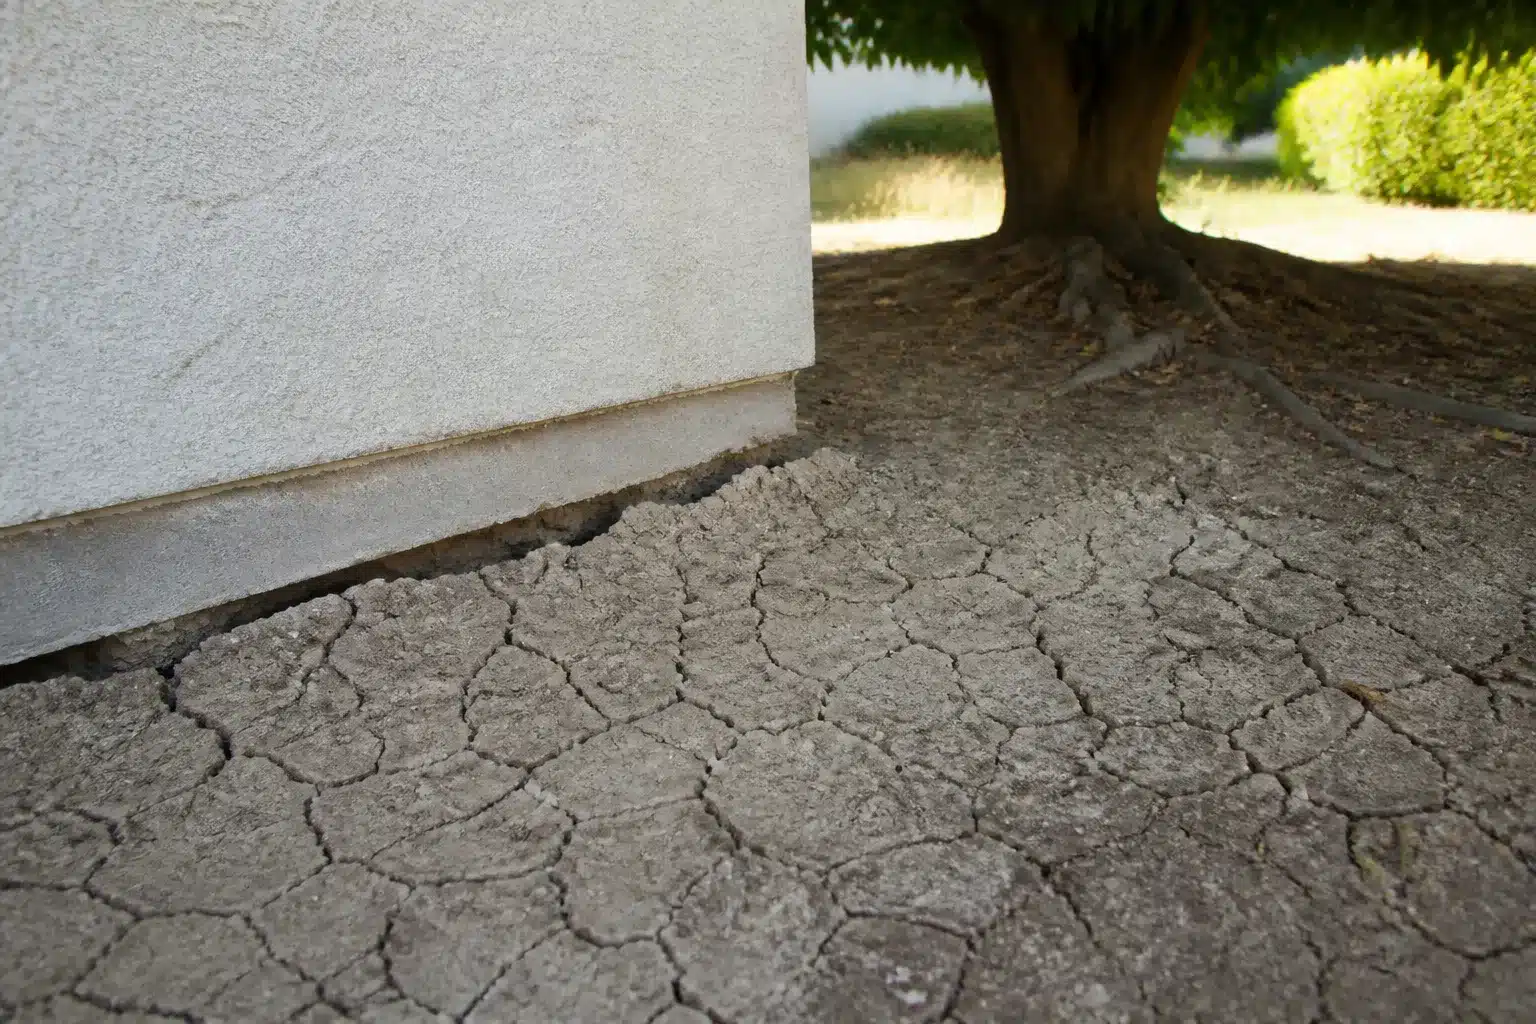
Les terrains argileux superficiels changent de volume quand leur teneur en eau varie. Ils se rétractent en période de sécheresse, c’est le retrait, et gonflent au retour des pluies, c’est le gonflement. Ces mouvements sont lents mais leur amplitude suffit à endommager un bâtiment posé dessus.
Le problème n’est pas le mouvement en lui-même, c’est son caractère différentiel. Un sol ne se rétracte jamais de façon homogène sous une maison : une façade exposée au soleil sèche plus vite qu’une façade au nord, un arbre pompe l’eau d’un côté et pas de l’autre, une couche argileuse s’arrête au milieu de l’emprise. La structure encaisse alors une torsion, et elle casse là où elle est la plus faible, aux angles et au-dessus des ouvertures. C’est pour cette raison qu’un expert en bâtiment s’intéresse autant au sol et à l’environnement immédiat qu’à la fissure elle-même.
Pourquoi les maisons individuelles paient le prix
La très grande majorité des sinistres concerne les maisons individuelles, et la raison est structurelle. Une maison individuelle est légère, donc elle suit les mouvements du sol au lieu de les contraindre, et ses fondations sont généralement moins profondes que celles d’un immeuble. Les constructions antérieures aux règles de fondation actuelles sont les plus vulnérables : d’après le service statistique du ministère de la transition écologique, près de la moitié des maisons situées en zone exposée ont été construites après 1976, ce qui laisse une part considérable du parc bâtie avant toute prise en compte du phénomène.
Le poids financier suit. La Caisse centrale de réassurance situe le coût moyen du risque autour de 400 millions d’euros par an sur 1989 à 2015, autour de 1 milliard par an sur 2016 à 2020, avec un record de 3,5 milliards en 2022. Le retrait-gonflement représente environ 20 % des arrêtés de catastrophe naturelle, mais 36 % du coût des indemnisations.
Votre exposition depuis le 1er juillet 2026 : ce que dit la nouvelle carte
L’arrêté du 9 janvier 2026 a remplacé la cartographie réglementaire issue de l’arrêté du 22 juillet 2020. Il classe le territoire en quatre niveaux : exposition forte, moyenne, faible et résiduelle, cette dernière catégorie couvrant les secteurs où la présence d’argile n’est pas identifiée en l’état des connaissances.
La nouvelle carte élargit nettement le périmètre réglementaire : 55 % de la surface métropolitaine est désormais en exposition moyenne ou forte, contre 48 % sous le zonage précédent. Certaines régions basculent fortement, le Centre-Val de Loire passant à 90 % de surface exposée, la Bourgogne-Franche-Comté à 74 %, le Grand Est à 53 % et l’Auvergne-Rhône-Alpes à 49 % contre 33 % auparavant. Si vous achetez un terrain ou une maison dans ces secteurs, le zonage fait désormais partie des points à contrôler avant de signer, au même titre que les autres éléments d’un bilan avant achat immobilier.
Côté obligations, la nouvelle carte s’applique aux promesses de vente, à défaut aux actes authentiques de vente de terrains non bâtis constructibles, et aux contrats de construction visés aux articles L. 132-5 à L. 132-8 du code de la construction et de l’habitation, conclus à compter du 1er juillet 2026. En zone d’exposition moyenne ou forte, le vendeur d’un terrain à bâtir doit fournir une étude géotechnique préalable de type G1 conforme à la norme NF P 94-500.
Ce que le zonage ne dit pas
La cartographie réglementaire est établie sur fond IGN au 1/25 000e. À cette échelle, elle décrit un secteur, pas une parcelle. Deux conséquences pratiques, et elles vont dans les deux sens.
Être situé hors zone d’exposition moyenne ou forte n’écarte pas le risque : une lentille argileuse locale, une ancienne mare comblée ou un remblai hétérogène peuvent produire exactement les mêmes désordres sur une parcelle classée en exposition faible. À l’inverse, être en zone d’exposition forte ne prouve pas que vos fissures viennent de l’argile. Nous voyons régulièrement des désordres attribués à la sécheresse dont l’origine réelle est une fuite sur un réseau enterré, un défaut de portance sans lien avec le retrait, ou une surcharge apportée par des travaux. Le zonage est un indice d’entrée, jamais une conclusion.
Votre région : 14 230 communes françaises déjà reconnues
Nous avons interrogé la base GASPAR du portail Géorisques commune par commune, pour les 34 746 communes de France métropolitaine, le 9 octobre 2026. Résultat : 14 230 communes ont déjà fait l’objet d’au moins un arrêté de reconnaissance de catastrophe naturelle au titre de la sécheresse, soit 41 % du territoire communal métropolitain. Ce relevé n’est pas une estimation ni une reprise de communiqué, et il donne une information que la carte d’exposition ne donne pas : non pas où le sol pourrait bouger, mais où il a déjà été officiellement reconnu comme ayant bougé.
Les écarts sont considérables, et ils sont géologiques avant d’être climatiques : 69 % des communes du Centre-Val de Loire, 1 % en Corse. Chaque hub régional ci-dessous détaille le relevé département par département, les secteurs réellement concernés, les causes concurrentes à écarter et les démarches locales.
| Région | Communes | Reconnues | Part | Dernière parution au JO | Guide régional |
|---|---|---|---|---|---|
| Centre-Val de Loire | 1 754 | 1 205 | 69 % | 21/09/2026 | Guide Centre-Val de Loire |
| Nouvelle-Aquitaine | 4 293 | 2 621 | 61 % | 21/09/2026 | Guide Nouvelle-Aquitaine |
| Occitanie | 4 446 | 2 687 | 60 % | 21/09/2026 | Guide Occitanie |
| Provence-Alpes-Côte d’Azur | 946 | 564 | 60 % | 23/01/2026 | Guide Provence-Alpes-Côte d’Azur |
| Île-de-France | 1 266 | 679 | 54 % | 02/08/2024 | Guide Île-de-France |
| Bourgogne-Franche-Comté | 3 685 | 1 952 | 53 % | 23/05/2025 | Guide Bourgogne-Franche-Comté |
| Pays de la Loire | 1 228 | 538 | 44 % | 21/09/2026 | Guide Pays de la Loire |
| Auvergne-Rhône-Alpes | 4 025 | 1 397 | 35 % | 21/09/2026 | Guide Auvergne-Rhône-Alpes |
| Grand Est | 5 115 | 1 613 | 32 % | 13/04/2026 | Guide Grand Est |
| Hauts-de-France | 3 782 | 704 | 19 % | 21/09/2026 | Guide Hauts-de-France |
| Normandie | 2 644 | 218 | 8 % | 21/09/2026 | Guide Normandie |
| Bretagne | 1 202 | 48 | 4 % | 02/12/2024 | Guide Bretagne |
| Corse | 360 | 4 | 1 % | 02/07/2024 | Guide Corse |
| France métropolitaine | 34 746 | 14 230 | 41 % | 21/09/2026 |
Deux lectures de ce tableau, souvent confondues. La part de communes reconnues dit la probabilité qu’un territoire ait déjà basculé au moins une fois depuis 1990. La date de dernière parution dit si la voie catastrophe naturelle est actuellement ouverte pour un sinistre récent : une région dont le dernier arrêté date de 2024 laisse un propriétaire touché en 2026 sans reconnaissance à ce jour, ce qui ne ferme pas le dossier mais en change entièrement la stratégie.
Reconnaître une fissure de sécheresse : le faisceau d’indices
Aucun signe ne suffit à lui seul. C’est la convergence de plusieurs indices qui caractérise un désordre lié au retrait-gonflement, et c’est précisément ce travail de recoupement qu’une expertise fissures documente.
Les indices les plus fréquents sur le terrain :
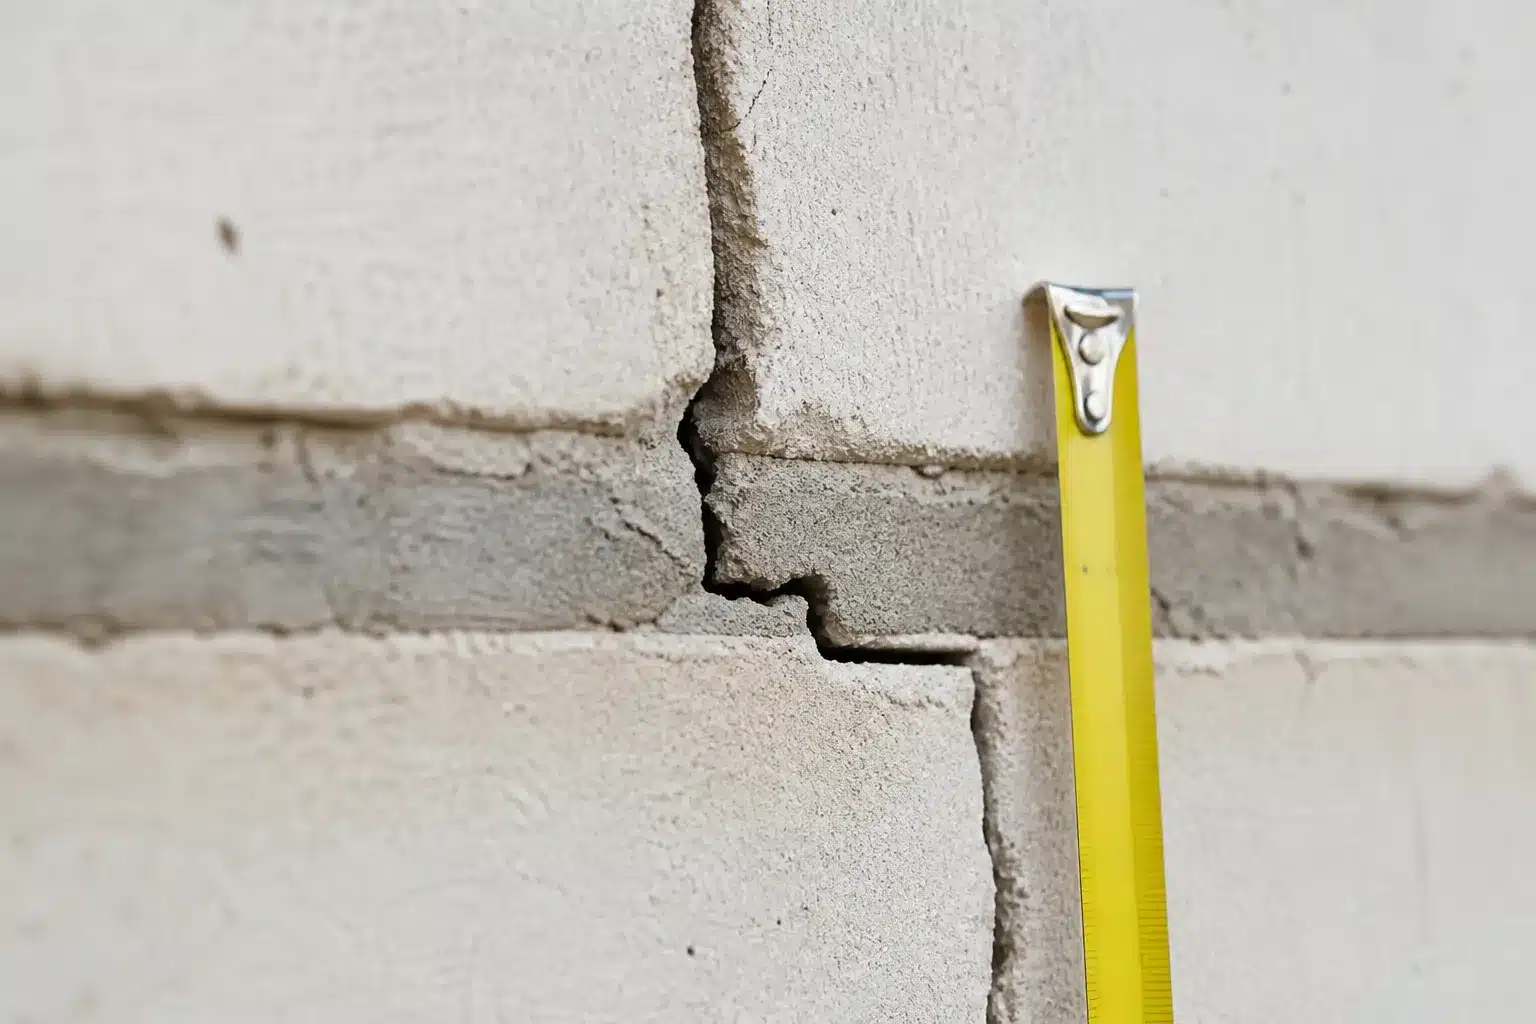
- des fissures orientées en escalier sur les façades en maçonnerie, qui suivent les joints et partent souvent d’un angle d’ouverture
- une localisation préférentielle aux angles du bâtiment et au-dessus ou en dessous des portes et fenêtres
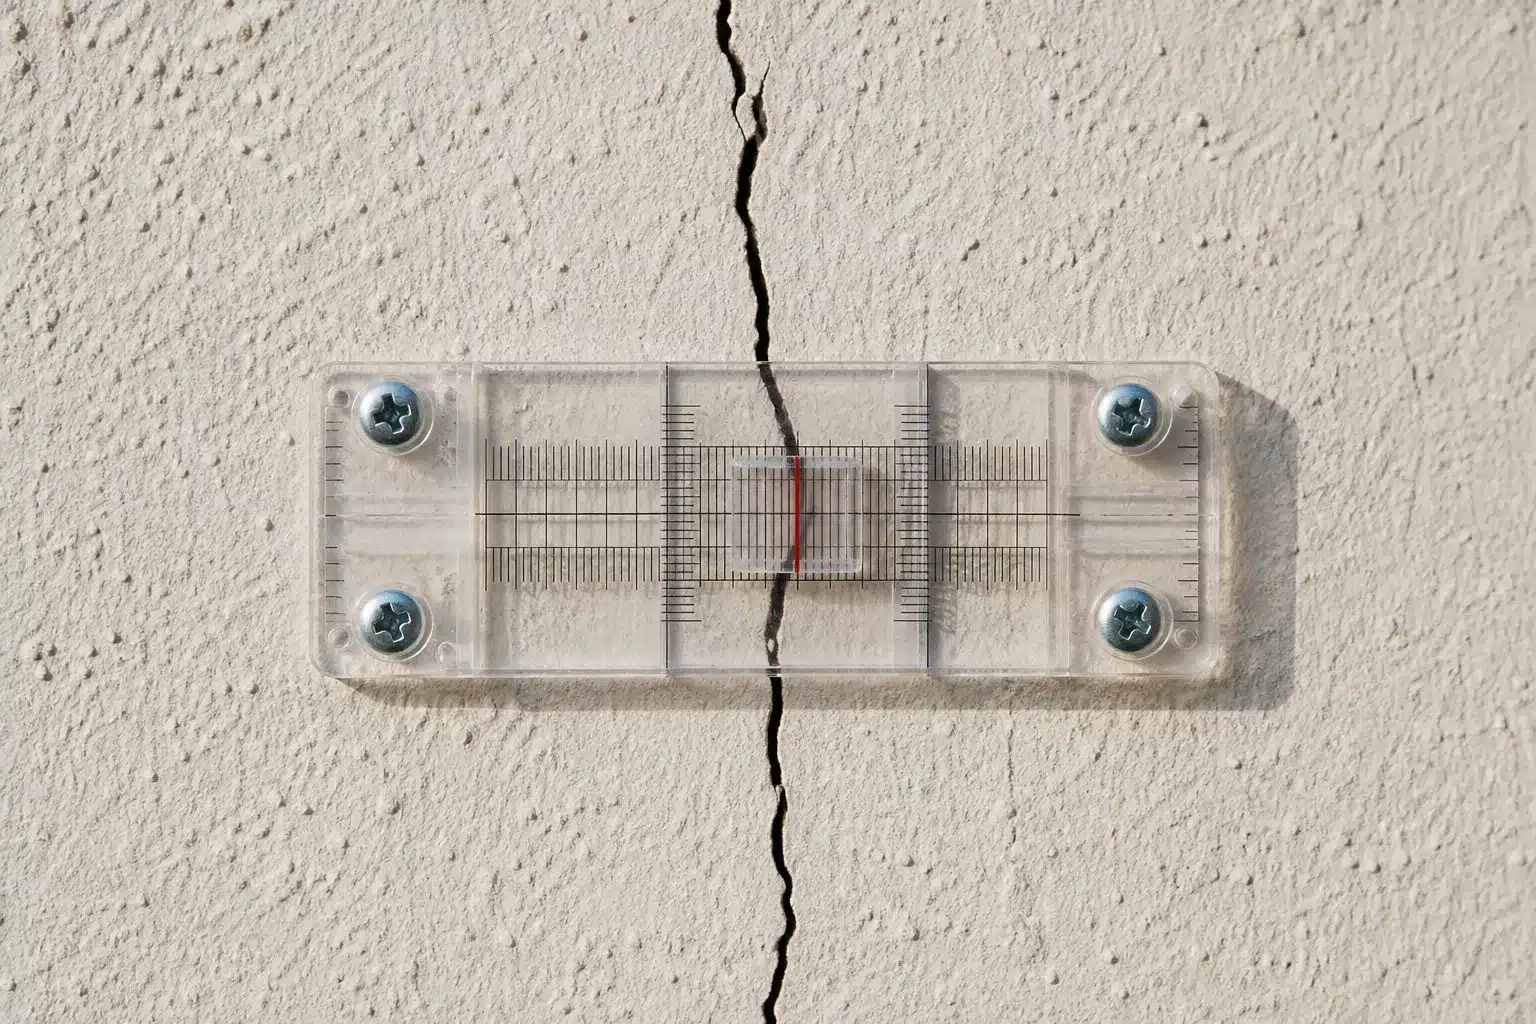
- un comportement saisonnier : la fissure s’ouvre en fin d’été et se referme partiellement en hiver
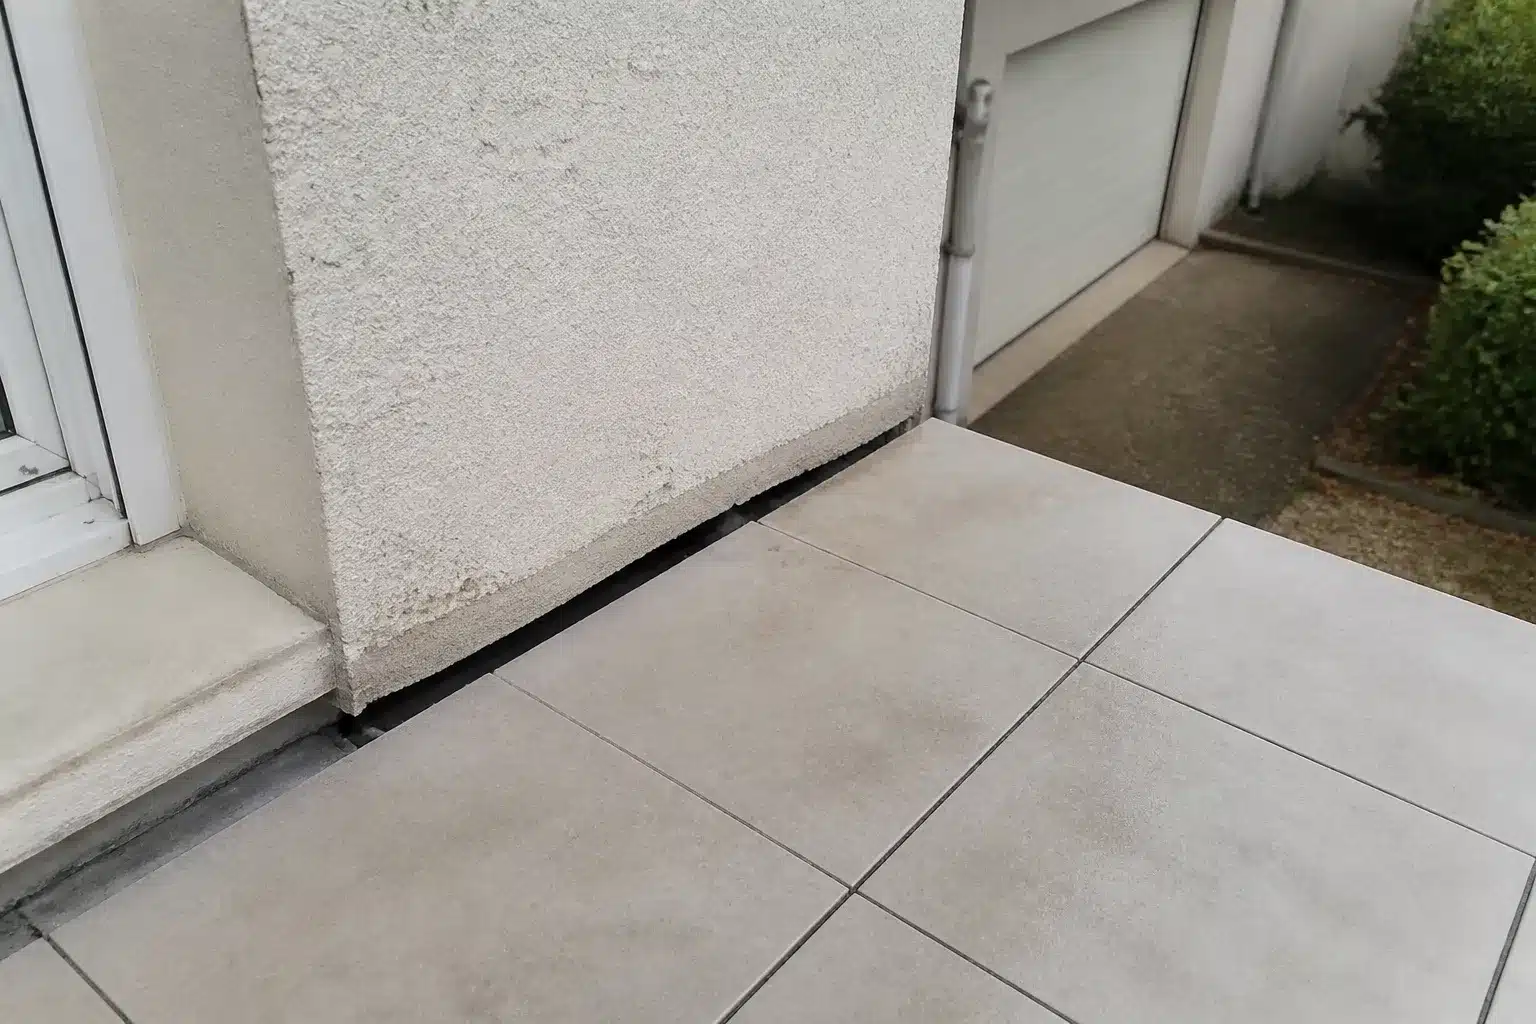
- une désolidarisation entre le bâti principal et ses annexes, terrasse, garage accolé, véranda, marches de perron
- des menuiseries qui coincent ou qui ferment mal du même côté de la maison
- un carrelage ou un dallage qui se soulève ou se fissure selon une ligne, et non de façon diffuse
- la présence d’arbres ou de haies à forte demande en eau à proximité des fondations
- des désordres apparus ou aggravés après un été particulièrement sec, ou après l’arrachage d’un arbre
Les désordres qui ressemblent au RGA sans en être
Quatre familles de causes produisent des fissures que l’on confond couramment avec la sécheresse. Le retrait de matériaux, qui donne un faïençage fin et superficiel dans les premiers mois après la construction ou l’enduit. Le défaut de portance, lié à un sol insuffisamment résistant ou à des fondations mal dimensionnées, qui ne présente pas de saisonnalité. Les mouvements liés à l’eau, fuite de canalisation enterrée, drainage absent, rejet d’eaux pluviales au pied du mur, qui produisent parfois un tassement très localisé. Et la malfaçon, chaînage interrompu, linteau sous-dimensionné, absence de joint de fractionnement dans une dalle.
L’enjeu n’est pas académique. Si la cause n’est pas le retrait-gonflement, la voie de l’indemnisation n’est pas celle de la catastrophe naturelle mais celle de la responsabilité du constructeur, de la garantie décennale ou du vice caché, avec des délais et des interlocuteurs entièrement différents.
Aucun travaux avant diagnostic : la règle qui protège votre indemnisation
C’est notre position, et elle est soutenable au-delà de la seule logique technique. Sur une maison fissurée par la sécheresse, aucun travaux ne doit être engagé avant un diagnostic qui identifie la cause. Trois raisons, dont deux sont purement juridiques.
D’abord, depuis le décret publié au Journal officiel du 6 février 2024, applicable aux sinistres survenus à compter du 1er janvier 2024, l’indemnité doit être affectée à la réparation du bien selon les recommandations du rapport d’expertise. Sans rapport, vous ne savez pas ce qui sera attendu de vous, et vous risquez de financer des travaux qui ne correspondront pas à ce que l’assureur exigera.
Ensuite, la garantie couvre les dommages qui affectent la solidité du bâti ou son usage normal. Les autres dommages ne sont pris en charge que s’ils sont de nature à évoluer défavorablement. Reboucher une fissure avant son suivi, c’est supprimer la seule preuve matérielle de cette évolutivité.
Enfin, les exclusions prévoient une période de dix ans après des travaux réalisés en terrain argileux sans justificatif des mesures de prévention. Des travaux mal documentés aujourd’hui peuvent fermer la porte à une indemnisation demain.
Trois corollaires que nous défendons avec la même fermeté. La reconnaissance en catastrophe naturelle ne vaut pas indemnisation. Le zonage réglementaire ne vaut pas diagnostic de parcelle. Et une réparation structurelle se dimensionne sur une étude de sol, pas sur le devis d’un applicateur.
Faire reconnaître l’état de catastrophe naturelle : qui fait quoi
La procédure ne part pas de vous mais de votre commune. Vous signalez les dégâts en mairie, le maire recense les dommages et dépose la demande auprès du préfet, de préférence par le téléservice iCatNat. Le dossier départemental est transmis à une commission interministérielle qui se réunit en principe une fois par mois et se prononce sur le caractère naturel et l’intensité anormale de l’évènement. La liste des communes reconnues est ensuite publiée au Journal officiel.
Les délais à connaître : le maire dispose de 24 mois après le début de l’évènement pour déposer la demande, ce délai courant après le dernier épisode lorsqu’il s’agit de sécheresse. La publication intervient dans les deux mois suivant le dépôt. En cas d’avis défavorable, le maire peut former un recours dans les six mois.
Pour les évènements survenus depuis le 1er janvier 2024, un épisode annuel de sécheresse est jugé anormal s’il remplit au moins un de trois critères : un indice d’humidité des sols dont la période de retour atteint ou dépasse dix ans, une succession anormale d’épisodes significatifs, ou le fait d’être une commune limitrophe d’une commune déjà reconnue sur ces critères. Ce troisième critère explique une bonne partie des situations vécues comme injustes, où une commune est reconnue et sa voisine non.
Si votre commune n’est pas reconnue
Un refus n’est pas une fin de parcours, mais il change de terrain. Les motifs les plus fréquents sont l’intensité anormale non démontrée, un péril hors du champ de la loi de 1982 et le dossier incomplet, qui donne lieu à ajournement plutôt qu’à rejet. Le recours appartient au maire, pas au propriétaire, ce qui rend utile une démarche collective entre voisins sinistrés pour consolider le recensement communal.
En parallèle, d’autres voies restent ouvertes selon l’origine des désordres : la garantie dommages-ouvrage ou la décennale si la maison a moins de dix ans, la responsabilité du vendeur en cas de dissimulation, ou une expertise amiable contradictoire pour trancher la cause entre les parties sans passer par le tribunal.
Déclarer, se faire expertiser, être indemnisé : la frise complète
Une fois l’arrêté publié, le calendrier s’enclenche et il est encadré des deux côtés. Vous disposez de 30 jours après la publication pour déclarer le sinistre à votre assureur. Une déclaration tardive peut entraîner la déchéance de garantie, sauf si l’assureur ne démontre aucun préjudice.
L’assureur dispose ensuite d’un mois pour vous informer des garanties mobilisables et, si besoin, lancer l’expertise. Après l’état estimatif ou le rapport d’expertise, il a un mois pour proposer une indemnisation ou une réparation en nature. Après votre acceptation, il dispose de 21 jours pour verser l’indemnité ou d’un mois pour mandater l’entreprise de réparation.
Côté prescription, comptez deux ans en règle générale, mais cinq ans en matière de sécheresse et de mouvements de terrain. La franchise légale est de 1 520 euros pour une habitation, par évènement et par contrat, obligatoire, non rachetable et non indexée.
Point souvent découvert trop tard : les annexes sont exclues, remises, garages, terrasses, clôtures, piscines, sauf si elles font indissociablement corps avec le bâti principal. Les constructions sans permis de construire sont également exclues. Quand l’expertise de l’assureur minore ou écarte le lien avec la sécheresse, un expert d’assuré intervient de votre côté pour contester le rapport sur le terrain technique.
Ce que l’expert d’assurance doit vous remettre depuis 2025
Le décret n° 2024-1101 et ses arrêtés d’application, en vigueur depuis le 1er janvier 2025, encadrent les obligations des experts en matière de sécheresse. Ils fixent un rapport type, la liste des pièces que l’assuré doit fournir, et imposent la remise à l’assuré du rapport d’expertise définitif ainsi que des comptes rendus de visite.
Cette remise n’est pas une formalité : c’est votre matière première pour contester. Un rapport qui conclut sans avoir caractérisé le sol, sans relevé des fondations et sans analyse de la saisonnalité est un rapport attaquable, et c’est exactement sur ces manques que se joue l’issue d’un dossier.
Réparer durablement : traiter la cause, pas la fissure
Une fissure de sécheresse qui réapparaît après réparation n’est pas une malchance, c’est la signature d’un traitement de l’effet. Deux familles d’interventions coexistent, et elles n’ont pas le même objet.
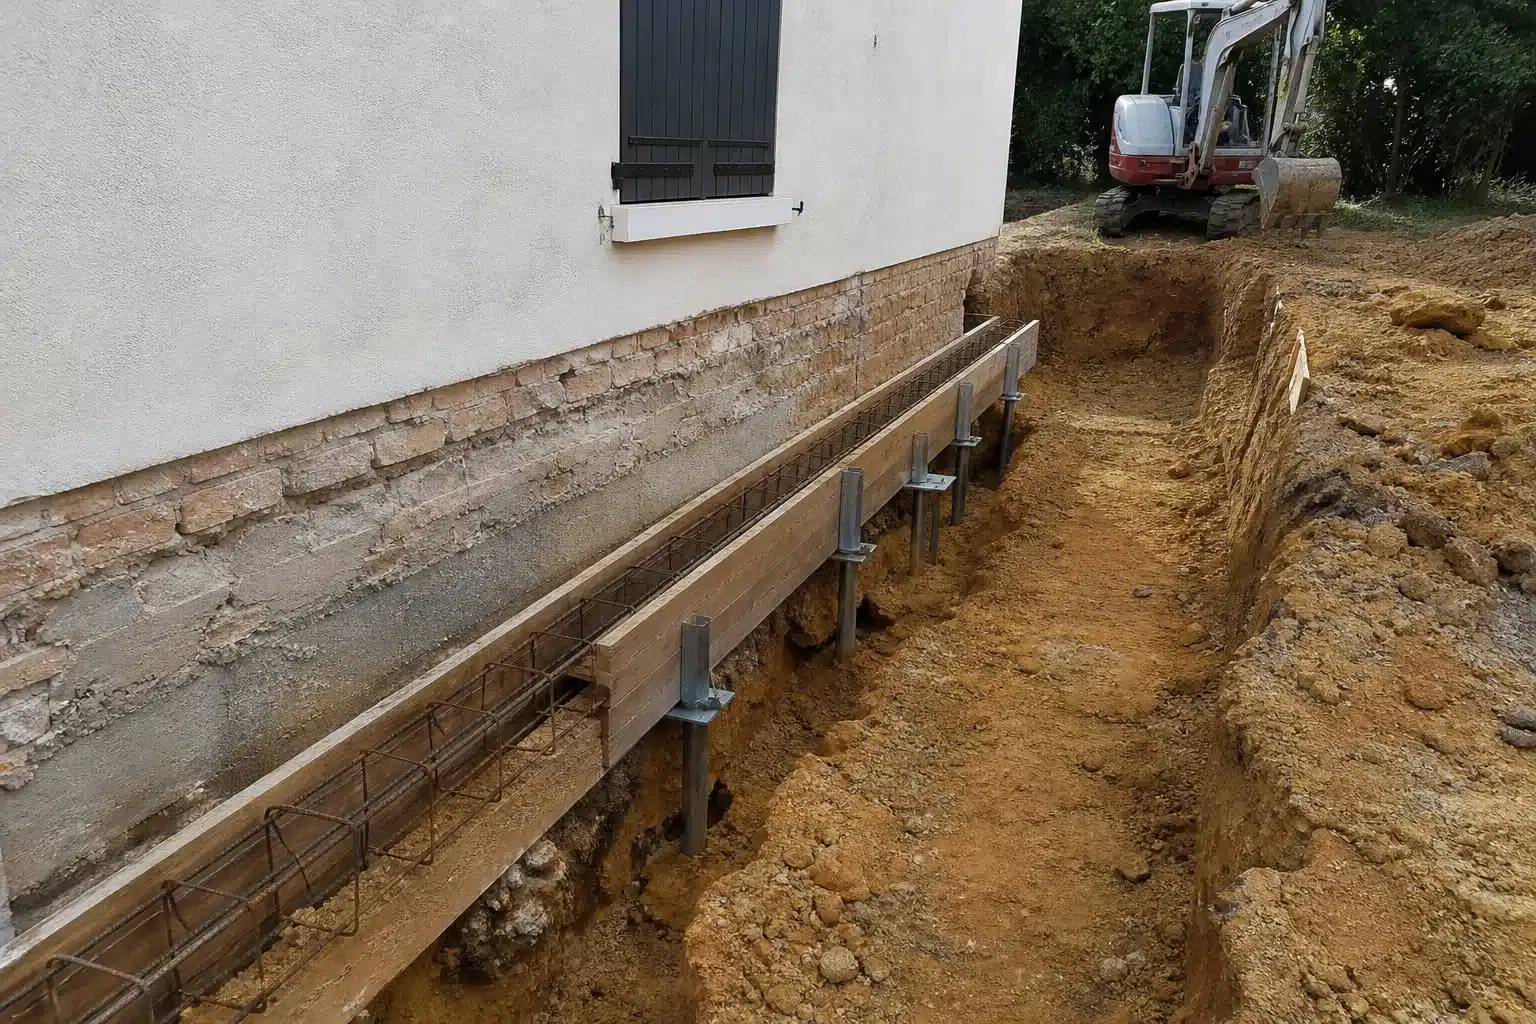
Les travaux qui traitent la cause agissent sur le sol ou sur le report des charges : reprise en sous-oeuvre par micropieux, longrines de redistribution, injection de résine expansive pour recompacter, et surtout maîtrise des variations hydriques autour du bâtiment, eaux pluviales évacuées loin des fondations, drainage, gestion de la végétation. Les travaux qui traitent l’effet referment la fissure : agrafage, harpage, reprise d’enduit. Les seconds ne tiennent que si les premiers ont été faits.
Le choix ne se fait pas sur catalogue. Il se dimensionne sur une étude géotechnique, qui caractérise la nature et la profondeur des argiles, la profondeur et l’homogénéité d’assise des fondations existantes, et la portance réelle. Un devis d’applicateur, aussi détaillé soit-il, ne remplace pas cette étape.
Prévenir, et les aides qui existent
La prévention du retrait-gonflement tient à peu de principes, mais ils doivent être tenus ensemble. Ancrer les fondations à une profondeur suffisante et sur une assise homogène. Rigidifier la structure par des chaînages. Désolidariser les parties de bâtiment qui ne reposent pas sur la même assise. Et surtout stabiliser la teneur en eau du sol autour de la maison : évacuer les eaux de toiture loin des façades, éviter l’arrosage localisé contre un mur, surveiller la distance des arbres à forte demande en eau, ne pas abattre brutalement un arbre ancien au pied d’une maison fissurée sans avis technique. Sur une construction neuve en terrain argileux, ces dispositions relèvent de la conception, et c’est un des points que couvre une assistance CCMI pendant le chantier.
Côté aides, l’État a lancé un dispositif expérimental. Le décret n° 2025-920 du 6 septembre 2025 et son arrêté du même jour créent une aide aux propriétaires occupants sous plafond de ressources, pour le diagnostic et les travaux de prévention, dans les secteurs les plus exposés de onze départements : Allier, Alpes-de-Haute-Provence, Dordogne, Gers, Indre, Lot-et-Garonne, Meurthe-et-Moselle, Nord, Puy-de-Dôme, Tarn et Tarn-et-Garonne. L’enveloppe annoncée est de 30 millions d’euros. Le dispositif traite les causes et non les conséquences, et l’éligibilité s’apprécie au regard de la carte d’exposition. Les critères et montants exacts sont à vérifier sur la plateforme officielle du fonds de prévention argile avant toute démarche.
Qui sommes-nous
Check my House est un cabinet d’expertise en bâtiment et construction qui intervient sur toute la France auprès des particuliers. Nos interventions couvrent l’expertise des fissures et de l’humidité, l’inspection immobilière avant achat, l’assistance VEFA et CCMI, l’expertise de vices cachés et l’assistance en tant qu’expert d’assuré. Sur un dossier de sécheresse, notre rôle est de caractériser la cause, de documenter l’évolutivité et de produire un rapport utilisable face à l’assureur.
Tarifs
Les tarifs de nos expertises sont consultables et à jour sur une page dédiée du site. Nous préférons vous y renvoyer plutôt que d’afficher un montant dans un article, pour que l’information que vous lisez corresponde exactement à ce qui vous sera facturé. Consultez la page tarifs des expertises, ou décrivez-nous votre situation pour obtenir une réponse adaptée à votre bien.
Questions fréquentes sur les maisons fissurées par la sécheresse
Mes fissures sont-elles vraiment dues à la sécheresse ou à autre chose ?
Une fissure liée à la sécheresse se reconnaît par un ensemble d’indices convergents, jamais par un seul. L’orientation en escalier, la localisation aux angles et aux ouvertures, et surtout le comportement saisonnier sont les trois marqueurs les plus discriminants. Si votre fissure s’ouvre en fin d’été et se referme partiellement après les pluies d’hiver, l’hypothèse du retrait-gonflement devient sérieuse. Si elle progresse de façon continue sans rythme saisonnier, il faut chercher ailleurs, du côté d’un défaut de portance, d’une fuite sur réseau enterré ou d’une surcharge.
Plusieurs causes produisent des désordres très proches. Le retrait de matériaux donne un faïençage fin et superficiel dans les premiers mois après la mise en oeuvre d’un enduit ou d’un béton. Une fuite de canalisation enterrée crée un tassement localisé qui ressemble beaucoup à un retrait d’argile, mais qui ne suit pas les saisons. Une malfaçon de chaînage ou un linteau sous-dimensionné fissure toujours au même endroit, indépendamment du climat. Seule une analyse qui croise le relevé des désordres, la nature du sol, la profondeur des fondations et l’environnement immédiat permet de trancher. C’est aussi ce qui détermine la suite, puisque la voie d’indemnisation n’est pas la même selon la cause retenue.
Ma commune est-elle reconnue en catastrophe naturelle sécheresse, et comment le vérifier ?
La reconnaissance se fait par arrêté interministériel publié au Journal officiel, commune par commune et période par période. La seule vérification fiable consiste à consulter les arrêtés publiés pour votre commune, en vérifiant que la période visée correspond à celle de l’apparition de vos désordres, et que le phénomène reconnu est bien la sécheresse et non une inondation ou un mouvement de terrain d’autre origine.
Un même arrêté mélange en effet plusieurs phénomènes, et une commune peut y figurer pour une inondation sans être reconnue pour la sécheresse. Attention aussi au décalage de calendrier : la demande du maire peut être déposée jusqu’à 24 mois après le début de l’évènement, le délai courant après le dernier épisode concerné pour la sécheresse, et la publication intervient dans les deux mois suivant le dépôt. Une sécheresse de l’été dernier peut donc faire l’objet d’un arrêté plusieurs mois plus tard. Si rien n’est publié à ce jour, cela ne signifie pas que rien ne le sera. Signalez vos dégâts en mairie sans attendre : c’est le recensement communal qui déclenche la demande.
Combien de temps ai-je pour déclarer, et que se passe-t-il si je suis en retard ?
Le délai de déclaration est de 30 jours à compter de la publication de l’arrêté au Journal officiel, et non à compter de l’apparition des fissures. C’est un point qui prête souvent à confusion : tant que l’arrêté n’est pas publié, le compteur ne tourne pas, mais une fois qu’il l’est, le délai est court.
Une déclaration tardive peut entraîner la déchéance de garantie. Elle n’est cependant pas automatique : l’assureur doit établir que le retard lui a causé un préjudice. En pratique, cela signifie qu’un dépassement de quelques jours, sans conséquence sur la possibilité d’expertiser, se discute. Mais le terrain devient défavorable et il n’y a aucune raison de s’y placer. La bonne habitude est de surveiller la publication des arrêtés concernant votre commune et de déclarer dès parution, par écrit, avec un descriptif daté des désordres et un dossier photo. Ne confondez pas ce délai avec la prescription de l’action en justice, qui est de cinq ans en matière de sécheresse et de mouvements de terrain.
Quelle franchise vais-je payer et que couvre exactement la garantie ?
La franchise légale est de 1 520 euros pour une habitation en matière de retrait-gonflement des argiles. Elle s’applique par évènement et par contrat, elle est obligatoire, non rachetable et non indexée : aucun contrat d’assurance habitation ne peut la supprimer.
La garantie couvre les dommages qui affectent la solidité du bâti ou son usage normal. Les dommages qui n’atteignent pas encore ce seuil sont pris en charge seulement s’ils sont de nature à évoluer défavorablement, ce qui rend la démonstration de l’évolutivité déterminante dans un dossier. La garantie couvre également les travaux destinés à arrêter les désordres, dans la limite de la valeur assurée. Les exclusions, elles, surprennent souvent : les annexes sont hors champ, remises, garages, terrasses, clôtures, piscines, sauf si elles font indissociablement corps avec le bâti principal, et les constructions sans permis de construire sont exclues. S’ajoute une exclusion pendant dix ans après des travaux réalisés en terrain argileux sans justificatif des mesures de prévention mises en oeuvre.
L’assurance peut-elle refuser, et que faire dans ce cas ?
Oui, et le refus porte presque toujours sur l’un de trois points : l’absence d’arrêté couvrant votre commune et la période concernée, l’absence de lien de causalité établi entre la sécheresse et vos désordres, ou le fait que les dommages constatés n’affectent ni la solidité ni l’usage normal du bâti et ne sont pas jugés évolutifs.
Un refus fondé sur l’absence d’arrêté ne se conteste pas auprès de l’assureur : il faut agir sur le recensement communal, car la demande de reconnaissance appartient au maire. Un refus fondé sur la causalité ou sur la gravité, en revanche, se conteste sur le terrain technique. Depuis le 1er janvier 2025, l’assureur doit vous remettre le rapport d’expertise définitif et les comptes rendus de visite. Lisez-les : un rapport qui conclut sans caractérisation du sol, sans relevé des fondations et sans analyse de la saisonnalité est fragile. C’est là qu’un expert mandaté par vos soins change la nature de la discussion, en opposant une analyse documentée à une conclusion assertive. Une expertise amiable contradictoire permet ensuite de trancher entre les parties sans engager un contentieux.
Suis-je obligé de réaliser les travaux avec l’indemnité reçue ?
Oui, pour les sinistres survenus à compter du 1er janvier 2024. Le décret publié au Journal officiel du 6 février 2024 impose que l’indemnité soit affectée à la réparation du bien, en suivant les recommandations du rapport d’expertise. Ce n’est plus une somme libre d’emploi.
Le calendrier est précis : vous disposez de 24 mois pour réaliser les travaux, délai prorogeable de 12 mois dans certaines situations. À défaut de production des factures, l’assureur peut vous mettre en demeure et réclamer la restitution des acomptes déjà versés. Une exception existe, et elle est importante : l’obligation de réparation ne s’applique pas si le coût des travaux dépasse la valeur vénale du bien au moment du sinistre. Autre conséquence à ne pas négliger : si vous vendez un bien dont les dommages ont été indemnisés sans que les travaux aient été réalisés, cette information doit être annexée à l’état des risques joint à la promesse de vente ou, à défaut, à l’acte authentique.
Que change la carte RGA du 1er juillet 2026 pour mon terrain ou ma maison ?
L’arrêté du 9 janvier 2026 a modifié la cartographie réglementaire des zones exposées. Elle s’applique aux promesses de vente, à défaut aux actes authentiques de vente de terrains non bâtis constructibles, et aux contrats de construction visés aux articles L. 132-5 à L. 132-8 du code de la construction et de l’habitation, conclus à compter du 1er juillet 2026.
Concrètement, si votre parcelle passe en exposition moyenne ou forte et que vous vendez un terrain à bâtir, vous devez fournir une étude géotechnique préalable de type G1 conforme à la norme NF P 94-500. Si vous faites construire, les règles de conception applicables en terrain argileux s’imposent au projet. Pour une maison existante, la carte ne crée pas d’obligation nouvelle, mais elle sert désormais de référence pour apprécier l’éligibilité aux dispositifs d’aide à la prévention. La date de signature est le point de bascule : un acte conclu avant le 1er juillet 2026 relève de l’ancienne carte, un acte conclu après relève de la nouvelle. Un point de vigilance enfin : cette carte est établie au 1/25 000e et ne remplace pas une reconnaissance géotechnique à la parcelle.
Faut-il une étude de sol, et laquelle, avant de réparer ?
Oui, dès lors que la réparation envisagée touche aux fondations ou au sol. Sans caractérisation du terrain, on dimensionne à l’aveugle, et c’est la première cause de réapparition d’une fissure après travaux.
Les missions géotechniques sont normalisées par la norme NF P 94-500, qui en définit l’enchaînement : G1 pour l’identification des risques, G2 pour la conception et le dimensionnement, G3 pour l’étude et le suivi d’exécution, G4 pour la supervision, G5 pour le diagnostic ponctuel d’un ouvrage existant. Sur une maison déjà fissurée, c’est le diagnostic G5 qui est pertinent : il porte sur un ouvrage en place, avec reconnaissance des fondations existantes et prélèvements sous semelle. La mission G1 est celle que la loi impose au vendeur d’un terrain à bâtir en zone d’exposition moyenne ou forte, ce qui est une situation différente. Attention à ne pas confondre les deux : une G1 présentée comme un diagnostic de maison fissurée ne répond pas à la question posée.
Micropieux, longrines, résine : qu’est-ce qui traite réellement la cause ?
Les techniques qui traitent la cause sont celles qui modifient le transfert des charges ou le comportement hydrique du sol. Celles qui referment la fissure traitent l’effet et ne tiennent que si la cause a été neutralisée.
Les micropieux reportent les charges sur un horizon plus profond et stable, hors de la zone soumise aux variations de teneur en eau. Les longrines redistribuent les charges et rigidifient l’ensemble, souvent en complément d’une reprise en sous-oeuvre. L’injection de résine expansive recompacte et comble, avec un périmètre d’efficacité qui dépend étroitement de la nature du sol. À côté de ces interventions lourdes, la maîtrise des eaux pluviales et la gestion de la végétation produisent un effet durable pour un coût sans comparaison, et elles sont trop souvent négligées. L’agrafage et le harpage, eux, recousent la maçonnerie : utiles en finition, inutiles seuls. Aucune de ces solutions n’est supérieure dans l’absolu, le choix se fait sur l’étude de sol et sur le relevé des fondations.
Ma maison a moins de dix ans, quelle garantie joue ?
Sur une maison de moins de dix ans, plusieurs régimes peuvent se superposer, et ils ne s’excluent pas. La garantie décennale du constructeur couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, et la garantie dommages-ouvrage permet d’être préfinancé sans attendre la recherche de responsabilité.
La question décisive est celle de la conception. Si la maison a été construite en zone d’exposition moyenne ou forte sans que les dispositions applicables en terrain argileux aient été respectées, fondations insuffisamment ancrées, assise hétérogène, absence de chaînage ou de désolidarisation des annexes, le débat se déplace du régime de catastrophe naturelle vers celui de la responsabilité constructeur. Les deux voies peuvent d’ailleurs être explorées en parallèle, mais elles n’obéissent pas aux mêmes délais ni aux mêmes interlocuteurs. Dans tous les cas, le point de départ reste le même : un diagnostic qui établit la cause avant tout engagement de travaux, faute de quoi aucune des deux voies ne pourra être défendue sérieusement.
Notre zone d’intervention
Nous intervenons sur l’ensemble du territoire national, dans les treize régions métropolitaines et dans chaque département. Les pages régionales et départementales de ce dossier détaillent, territoire par territoire, le niveau d’exposition au retrait-gonflement, les communes reconnues en catastrophe naturelle et les démarches applicables localement.
Parler de votre situation
Décrivez-nous vos désordres, leur date d’apparition et leur évolution, et nous vous indiquerons la marche à suivre dans votre cas. Nous contacter pour échanger sur votre dossier. Nos retours d’intervention sont consultables sur Trustpilot.
Note de méthode
Les chiffres de reconnaissance cités dans cette page proviennent d’un relevé que nous avons mené commune par commune : interrogation de la base GASPAR du portail Géorisques pour les 34 746 communes de France métropolitaine, par lots de codes INSEE, avec reprise des requêtes en échec et comptage explicite des échecs résiduels, ramenés à zéro avant exploitation. Filtrage sur le libellé de risque correspondant à la sécheresse et à la réhydratation des sols, à l’exclusion des inondations et coulées de boue, des mouvements de terrain hors sécheresse, des remontées de nappe et des avalanches. Déduplication des arrêtés par identifiant national. Dates retenues : parution au Journal officiel. Relevé du 9 octobre 2026.
Deux précautions de lecture s’imposent. Un décompte élevé d’arrêtés sur une commune peut refléter l’addition des historiques de communes fusionnées plutôt qu’une sinistralité localement plus intense. Et un arrêté ancien ne dit rien des droits ouverts aujourd’hui : seule la période couverte par un arrêté détermine les droits d’un sinistré.
Sources
- Légifrance, arrêté du 9 janvier 2026 modifiant l’arrêté du 22 juillet 2020 relatif aux zones exposées au phénomène de mouvement de terrain différentiel consécutif à la sécheresse et à la réhydratation des sols argileux, publié au Journal officiel du 31 janvier 2026, JORFTEXT000053422640
- Cerema, Les zones exposées au phénomène de retrait et gonflement des sols argileux (zones RGA), et actualité du 2 février 2026 sur l’arrêté du 9 janvier 2026
- Géorisques, Dossier expert sur le retrait-gonflement des argiles, ministère de la transition écologique et BRGM
- Service des données et études statistiques du ministère de la transition écologique, Nouveau zonage d’exposition au retrait-gonflement des argiles, 23 juin 2021
- Caisse centrale de réassurance, Le RGA, un risque silencieux à surveiller de près
- Caisse centrale de réassurance, portail des catastrophes naturelles, règles d’indemnisation, délais et franchises
- Légifrance, décret publié au Journal officiel du 6 février 2024 relatif à l’indemnisation des dommages causés par les mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols argileux, pris sur l’ordonnance publiée le 9 février 2023
- Légifrance, décret n° 2024-1101 et arrêtés d’application relatifs aux obligations des experts en matière de sécheresse, en vigueur depuis le 1er janvier 2025
- Légifrance, décret n° 2025-920 du 6 septembre 2025 et arrêté du 6 septembre 2025 relatifs à l’aide expérimentale à la prévention du retrait-gonflement des argiles
- Code de la construction et de l’habitation, articles L. 132-4 à L. 132-9 et R. 132-3 à R. 132-8
- Code des assurances, articles L. 125-1 et L. 113-2
- Norme NF P 94-500, missions géotechniques G1 à G5
Dernière vérification réglementaire : 9 octobre 2026.