

Acheter une maison près d’une forêt : risque incendie, OLD et contrôles avant l’offre
La maison en lisière de pinède fait rêver les visiteurs d’été : calme, ombre, odeur de résine. L’acheteur avisé, lui, regarde aussi la pinède comme un combustible. Acheter près d’une forêt en zone exposée engage pour des années : obligations de débroussaillement, bâti à adapter, assurance à interroger. Tout se vérifie avant l’offre, et tout se chiffre.
Depuis 2025, le sujet n’est plus optionnel dans les transactions : dans les communes exposées, l’annonce signale le risque, l’état des risques mentionne les obligations légales de débroussaillement, et le vendeur atteste de leur respect, le cadre complet étant détaillé dans notre article sur les OLD. Reste le travail de l’acheteur : évaluer CE bien, CE terrain, CETTE exposition.
La vulnérabilité d’une maison au feu de forêt tient à trois facteurs que la visite révèle : la végétation (continuité du combustible jusqu’à la maison), le bâti (points d’entrée des brandons : toiture, ouvertures, ventilations) et la configuration (pente, accès secours, impasse). Cet article donne la grille d’inspection complète, les questions au vendeur, le volet assurance, et la manière d’intégrer le risque au prix sans renoncer au projet.
Coup de cœur en lisière de forêt ? Faites évaluer l’exposition réelle et les mises en conformité avant l’offre : le charme se négocie, le risque se chiffre.
Lire l’exposition du bien : commune, zonage, historique
La vérification documentaire, avant même la contre-visite :
- le classement de la commune : zone exposée au sens du code forestier (arrêtés préfectoraux), et l’existence d’un PPRif (plan de prévention des risques d’incendie de forêt) avec son zonage : les zones rouges limitent ou interdisent, les zones bleues prescrivent ;
- l’état des risques : mention du risque et des OLD, sinistres indemnisés, selon la lecture détaillée dans notre article sur l’état des risques ;
- l’historique local : feux passés (la mémoire des voisins et les bases publiques), coupures de combustible réalisées, équipements de défense (citernes, pistes) ;
- la configuration géographique : la pente aggrave (le feu monte vite), les vents dominants orientent, l’impasse unique piège ; une maison en haut de combe boisée au bout d’un chemin étroit cumule tout ;
- l’accès des secours : largeur et portance du chemin, retournement, hydrants ou réserve d’eau à proximité.
Cette lecture ne disqualifie pas un bien : elle fixe le niveau d’exigence pour la suite de l’examen.
La visite côté végétation : où en sont les OLD
Sur le terrain, l’état du débroussaillement se lit :
- le rayon des 50 mètres : végétation basse maîtrisée, houppiers discontinus, branches élaguées : ou au contraire broussaille continue jusqu’aux murs ; la remise à niveau d’un terrain abandonné se chiffre sérieusement (pente et surface font le prix), et l’entretien est annuel ;
- le débordement chez les voisins : si les 50 mètres couvrent des parcelles voisines boisées, l’obligation d’y débroussailler suivra l’acquéreur : la diplomatie de voisinage s’évalue aussi ;
- les abords immédiats : haies de cyprès ou de thuyas contre les façades (des mèches), bois de chauffage empilé contre le mur, claustras et pergolas combustibles, bouteilles de gaz : autant de points corrigeables, à lister ;
- les arbres dangereux : sujets morts ou dépérissants, pins penchant vers la toiture ;
- les preuves d’entretien : factures de débroussaillement du vendeur, photos : l’attestation OLD de la vente s’appuie dessus.
La visite côté bâti : les points d’entrée du feu
Les maisons brûlent par leurs détails : les brandons (particules enflammées portées par le vent) cherchent les entrées :
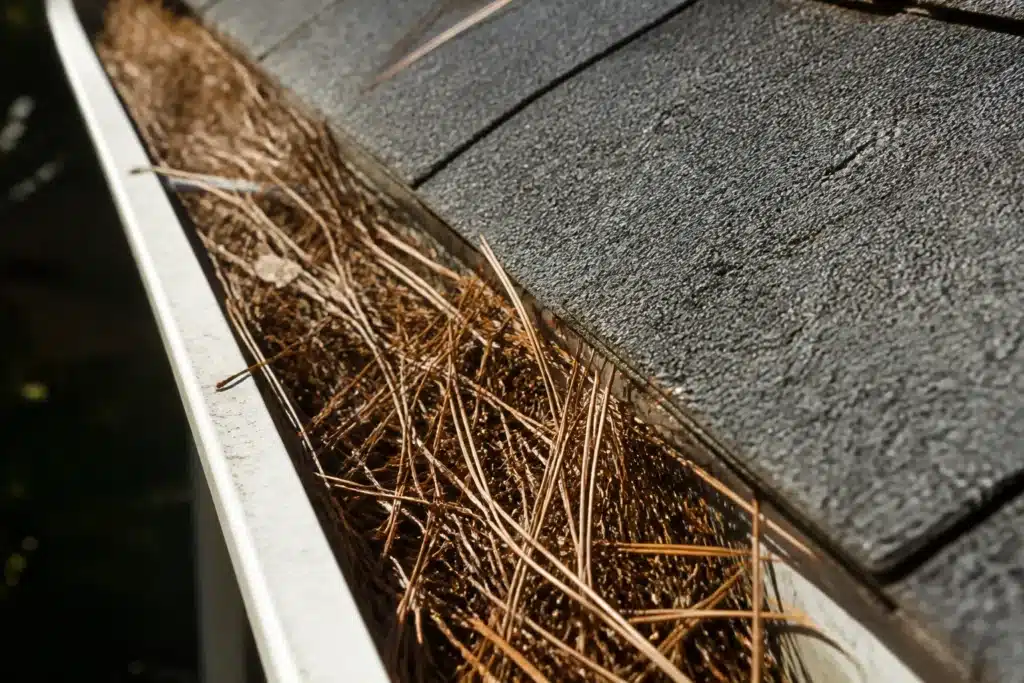
- la toiture : tuiles déplacées ou cassées (entrées directes), jonctions et solins, gouttières pleines d’aiguilles sèches (des amorces idéales) ;
- les ouvertures : volets (le bois plein protège mieux que le PVC qui fond), simple vitrage exposé, portes et seuils ;
- les ventilations : entrées d’air, grilles de vide sanitaire et de combles non grillagées finement : les brandons entrent par là ;
- les matériaux : bardages bois en façade exposée, sous-faces de débords combustibles, vérandas et polycarbonates ;
- les annexes : abris, pergolas et terrasses bois accolés qui font pont entre végétation et maison ;
- les réseaux : réserve d’eau mobilisable (piscine avec accès motopompe), robinets extérieurs, électricité en état (les départs de feu domestiques n’attendent pas la forêt).
En zone PPRif, des prescriptions constructives peuvent s’imposer aux travaux futurs : les connaître avant d’acheter évite de découvrir après coup le coût d’une extension conforme.
Assurance et budget : intégrer le risque au projet
Le volet financier de l’achat en lisière :
- l’assurabilité : interroger les assureurs AVANT l’offre dans les secteurs à forte sinistralité : conditions, franchises, exigences de prévention ; le sujet des biens difficiles à assurer, traité dans notre article sur la résiliation et la surprime catnat, commence précisément ici ;
- la franchise OLD : le non-respect des obligations expose à une franchise supplémentaire en cas de sinistre incendie : la conformité est aussi une protection financière ;
- le budget de mise à niveau : débroussaillement initial, élagage, adaptations du bâti (grilles, gouttières, volets), évacuation des abords combustibles : chiffrés avant l’offre, ils se négocient ;
- le budget récurrent : entretien annuel de la végétation, variable selon surface et pente ;
- la valeur long terme : l’exposition au feu entre progressivement dans les prix, comme les autres risques climatiques : acheter au juste prix aujourd’hui protège la revente de demain.
Visite prévue d’une villa en lisière ? Venez avec la grille : OLD, toiture, ventilations, accès secours. Ou venez avec nous.
Vivre en lisière : les habitudes qui font la différence
Une fois installé, la sécurité devient une routine :
- l’entretien calendaire : débroussaillement en fin d’hiver, gouttières purgées avant l’été, abords dégagés en permanence ;
- les équipements : tuyaux d’arrosage dimensionnés, motopompe piscine le cas échéant, lampes autonomes ;
- les étés à risque : végétation arrosée aux abords immédiats, vigilance aux travaux par points chauds (interdits par vent et sécheresse), stationnements sur herbe sèche proscrits ;
- le jour venu : les consignes officielles privilégient le confinement dans une maison défendable (c’est tout l’enjeu des OLD et du bâti préparé) plutôt que la fuite tardive en voiture ; les consignes locales (mairie, préfecture) font foi ;
- après un feu proche : contrôle du bâti (couverture, structures ayant chauffé), déclaration assurance rapide, et les mécanismes d’indemnisation habituels avec, au besoin, l’appui d’un expert d’assuré.
L’achat en lisière réussi est celui qui transforme un risque subi en risque géré : c’est un mode de vie, pas une loterie.
Comment Check my House évalue un bien en lisière de forêt
Notre inspection avant achat en zone exposée croise l’examen classique du bâti avec la grille feu de forêt : état des OLD et chiffrage de la remise à niveau, vulnérabilités de la toiture et des ouvertures, abords combustibles, lecture du PPRif et de l’état des risques. Le bilan Go/NoGo hiérarchise points bloquants, négociables et de surveillance.
Après un sinistre incendie, nos experts interviennent en expert d’assuré face à la compagnie. Les prix sont publiés sur la page tarifs des expertises.
Questions fréquentes sur l’achat près d’une forêt
Acheter près d’une forêt est-il déconseillé ?
Non, si le risque est évalué et géré : exposition réelle du site, OLD à jour, bâti préparé, assurance confirmée. L’achat déraisonnable est celui qui ignore le sujet ; l’achat avisé le chiffre et le négocie.
Que doit me dire le vendeur d’une maison en zone exposée ?
L’annonce signale le risque, l’état des risques mentionne les obligations de débroussaillement, et le vendeur atteste de leur respect. Demandez en plus les factures d’entretien et l’arrêté préfectoral applicable : rayons et prescriptions varient localement.
Comment une maison prend-elle feu lors d’un incendie de forêt ?
Rarement par le front de flammes : surtout par les brandons portés par le vent, qui entrent par les tuiles déplacées, les gouttières pleines d’aiguilles, les ventilations non grillagées, et par les éléments combustibles au contact (haies, bois stocké, pergolas).
Qu’est-ce qu’un PPRif et que change-t-il pour moi ?
Le plan de prévention des risques d’incendie de forêt zone le territoire : interdictions ou prescriptions de construction, travaux parfois obligatoires sur l’existant. En zone PPRif, lisez le règlement avant l’offre : extensions et aménagements futurs en dépendent.
L’assurance couvre-t-elle les incendies de forêt ?
L’incendie relève de la garantie de base des contrats, les feux de forêt majeurs pouvant être reconnus en catastrophe naturelle. Mais conditions et franchises se durcissent dans les zones très exposées, et le non-respect des OLD expose à une franchise supplémentaire : interrogez l’assureur avant l’offre.
Combien coûte la gestion du risque sur un terrain en lisière ?
Une remise à niveau initiale (débroussaillement, élagage, adaptations du bâti) qui se chiffre selon surface, pente et état, puis un entretien annuel récurrent. Ces budgets, établis avant l’offre, font partie de la négociation du prix.
Sources
- Code forestier, obligations légales de débroussaillement, Légifrance.
- Loi n° 2023-580 du 10 juillet 2023 (prévention du risque incendie), Légifrance.
- Géorisques, risque feu de forêt et PPRif, georisques.gouv.fr.
- Ministère de l’Intérieur et sécurité civile, consignes feux de forêt, interieur.gouv.fr.
- Code de l’environnement, information des acquéreurs (article L125-5), Légifrance.
Pour vous faire une idée de nos interventions, vous pouvez consulter les avis clients publiés sur Trustpilot.