

Maison difficile à assurer : résiliation, surprime catnat, les solutions qui existent
Le courrier tombe à l’échéance : l’assureur ne renouvelle pas. Motif discret, adresse explicite : trop de sinistres climatiques dans le secteur. Zones inondables, communes à arrêtés sécheresse répétés, secteurs incendie : des maisons deviennent difficiles à assurer, au moment même où la surprime catnat renchérit tous les contrats. Les solutions existent, du Bureau central de tarification aux travaux de prévention, à condition de connaître la mécanique.
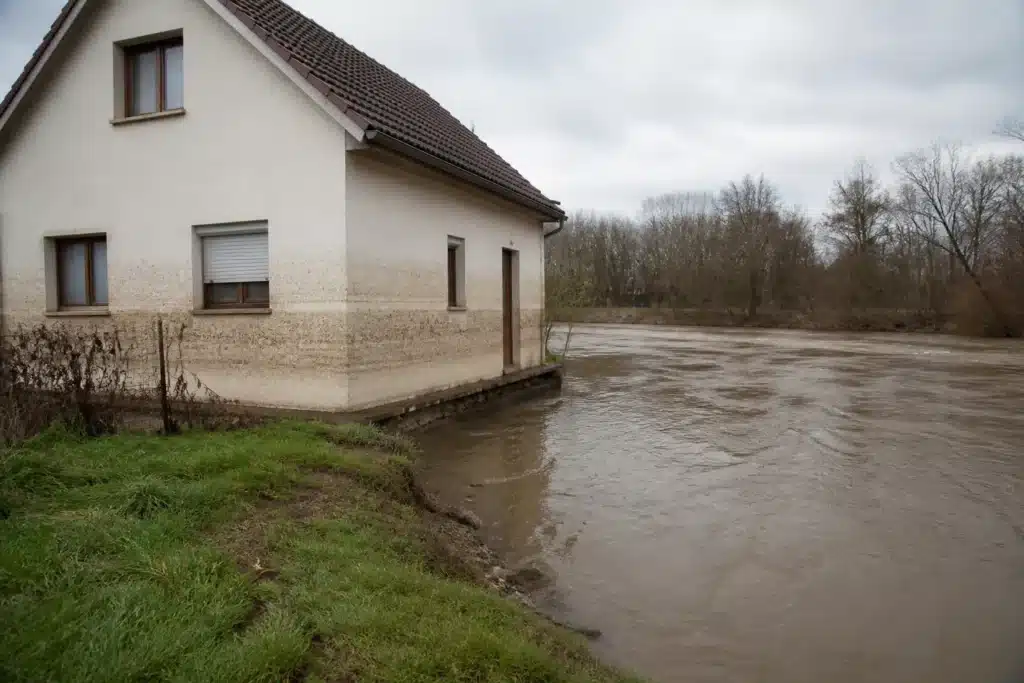
Le régime français des catastrophes naturelles mutualise le risque : chaque contrat habitation porte une surprime catnat obligatoire, relevée de 12 à 20 pour cent au 1er janvier 2025 pour refinancer le système face à la sinistralité climatique, sécheresse en tête. En contrepartie, l’assurance habitation reste librement souscrite : un assureur peut refuser un risque ou résilier à l’échéance, et les zones sinistrées à répétition le vivent concrètement.
Face au refus, le dispositif de secours est méconnu : le Bureau central de tarification (BCT) peut imposer à un assureur de couvrir au moins la garantie catnat. Et en amont, la prévention devient la monnaie d’échange : travaux de résilience, dossiers documentés, franchises aménagées. Cet article déroule vos droits à la résiliation, le fonctionnement du BCT, les leviers de négociation, et le volet achat : évaluer l’assurabilité AVANT de signer un compromis en zone à risque.
Résiliation reçue ou achat en zone sinistrée ? L’assurabilité se travaille comme un dossier : pièces, prévention, procédure.
Pourquoi des maisons deviennent difficiles à assurer
La mécanique du marché :
- la sinistralité climatique explose : sécheresse RGA, inondations, tempêtes et grêle pèsent des milliards par an, et les projections aggravent ; les assureurs cartographient finement et trient ;
- les signaux de tri : sinistres répétés à l’adresse, commune multi-arrêtés catnat, zonages (argiles fortes, inondable, incendie), parfois l’état du bien (fissures déclarées, toiture ancienne) ;
- les formes du retrait : résiliation à l’échéance (préavis de deux mois), non-renouvellement, refus de souscription du nouvel assureur, franchises majorées, exclusions ciblées, ou tarifs dissuasifs ;
- la surprime catnat : passée à 20 pour cent de la prime dommages au 1er janvier 2025 (et 9 pour cent en auto), elle renchérit tous les contrats : le sujet n’est plus réservé aux zones rouges ;
- le cadre reste protecteur : tant qu’un contrat existe, la garantie catnat est obligatoire dedans ; le problème est d’obtenir ou de conserver le contrat.
Comprendre le point de vue de l’assureur donne la stratégie : tout ce qui réduit objectivement son risque (prévention, travaux, historique documenté) rouvre des portes.
Résilié par l’assureur : vos droits et les premiers réflexes
À réception du courrier :
- vérifier la forme : la résiliation à l’échéance respecte un préavis (deux mois) ; la résiliation après sinistre n’est possible que si le contrat la prévoit, avec vos contreparties ; une résiliation irrégulière se conteste ;
- demander le motif par écrit : la lettre de motivation du refus servira au dossier BCT ;
- faire jouer la concurrence VITE : courtiers spécialisés risques aggravés, assureurs régionaux, mutuelles sans intermédiaires : le marché n’est pas homogène, et un dossier bien présenté (photos, entretien, travaux) passe là où un formulaire sec échoue ;
- ne jamais rester sans assurance : outre le risque patrimonial nu, le prêt immobilier exige l’assurance du bien ; les trous de garantie compliquent tout ;
- documenter le bien : dossier technique à jour (état, toiture, entretien, travaux de prévention réalisés) : la pièce maîtresse des souscriptions difficiles ; un rapport d’expert indépendant objectivant l’état réel pèse face aux a priori de zonage.
Le Bureau central de tarification : l’assurance catnat imposée
Le filet légal méconnu :
- le principe : si un assureur refuse de garantir un bien contre les catastrophes naturelles, le propriétaire peut saisir le Bureau central de tarification (BCT), qui IMPOSE à l’assureur choisi de délivrer la garantie catnat, au tarif qu’il fixe ;
- la procédure : refus écrit d’un assureur (ou silence valant refus sous délai), saisine du BCT dans les quinze jours du refus avec le dossier (formulaire, refus, descriptif du bien), décision opposable ;
- les limites : le BCT impose la garantie catnat, pas tout le contrat multirisque : la couverture des autres risques (incendie, DDE, RC) se négocie à part, et des montages (contrat socle plus garantie imposée) se construisent avec un courtier ;
- l’usage : encore rare, il monte avec les refus ; c’est l’argument de négociation ultime : les assureurs préfèrent souscrire à leurs conditions que se voir imposer ;
- pour les copropriétés et les professionnels : le mécanisme existe aussi, avec ses adaptations.
La prévention qui change la donne : travaux de résilience et franchises
La tendance de fond du régime :
- les travaux de prévention : batardeaux et clapets en zone inondable, gestion des eaux et de la végétation en zone argileuse (les mesures détaillées dans nos articles sécheresse), adaptations feu de forêt : ils réduisent le risque réel et se présentent à l’assureur ;
- le levier franchise : les évolutions réglementaires et les travaux parlementaires en cours poussent à moduler les franchises selon la prévention : le sinistré qui a réalisé des travaux de résilience doit y gagner, le bien jamais protégé y perdre ; suivez les conditions de votre contrat et les réformes applicables à vos échéances ;
- le fonds Barnier : il subventionne des études et travaux de prévention pour les biens exposés (sous conditions, via la commune ou en zone PPR) : un cofinancement à explorer avant de renoncer ;
- l’indemnisation conditionnée : depuis la réforme sécheresse, l’indemnité s’emploie à la remise en état effective : les biens sinistrés non réparés deviennent inassurables ET invendables : boucler la boucle réparation-assurance est la seule trajectoire durable ;
- le dossier : chaque euro de prévention se documente (factures, photos, rapports) : c’est la monnaie de la négociation assurantielle.
Deux refus d’assureurs sur la maison que vous vendez ou achetez ? Le dossier technique objectivé rouvre les portes : constituons-le.
Acheter en zone à risque : vérifier l’assurabilité avant le compromis
Le réflexe qui manque aux achats exposés, presque systématiquement :
- interroger les assureurs AVANT l’offre : un accord de principe écrit (ou deux refus instructifs) vaut mieux qu’une découverte entre compromis et acte ; le prêteur exigera l’assurance ;
- lire l’historique assurantiel du bien : sinistres indemnisés (état des risques), indemnités employées ou non (le point clé des maisons fissurées, détaillé dans notre article sur l’achat avec indemnisation en cours), résiliations passées que le vendeur peut révéler ;
- évaluer le bien en coût assurantiel complet : prime majorée, franchises, prévention à réaliser : des charges récurrentes qui pèsent sur la valeur, comme les travaux ;
- négocier en conséquence : un bien à l’assurabilité dégradée vaut moins : l’argument se chiffre, pièces en main ;
- l’expertise avant achat : l’état réel du bâti (fissures qualifiées, toiture, prévention en place) est la base du dossier d’assurance du futur propriétaire : le rapport sert deux fois, à la négociation puis à la souscription.
Comment Check my House intervient sur l’assurabilité
Nos rapports objectivent ce que les zonages caricaturent : état structurel réel, désordres qualifiés et réparés ou non, prévention en place, via l’inspection avant achat en zone à risque ou l’expertise fissures sur un bien sinistré. Ce dossier technique sert la souscription difficile, la saisine du BCT et la négociation du prix.
Face à un assureur qui minore un sinistre ou conteste l’état antérieur, nos experts interviennent en expert d’assuré et en expertise contradictoire. Les prix sont publiés sur la page tarifs des expertises.
Questions fréquentes sur les maisons difficiles à assurer
Un assureur peut-il refuser d’assurer ma maison ?
Oui : l’assurance habitation est un contrat libre, et un assureur peut refuser un risque ou résilier à l’échéance avec préavis. Le filet légal : le Bureau central de tarification peut lui imposer la garantie catastrophes naturelles.
Qu’est-ce que la surprime catnat et pourquoi a-t-elle augmenté ?
La cotisation obligatoire du régime catastrophes naturelles incluse dans chaque contrat : portée de 12 à 20 pour cent de la prime dommages au 1er janvier 2025 pour refinancer le régime face à la sinistralité climatique, sécheresse RGA en tête.
Comment fonctionne le Bureau central de tarification ?
Après un refus écrit d’assurance, vous saisissez le BCT dans les quinze jours : il impose à l’assureur choisi de délivrer la garantie catnat au tarif qu’il fixe. Il ne couvre que le volet catnat : le reste du contrat se négocie, un courtier aidant au montage.
Les travaux de prévention font-ils vraiment baisser la note ?
C’est la tendance de fond : batardeaux, gestion des eaux et de la végétation, adaptations au feu réduisent le risque réel, se valorisent au dossier de souscription, et les réformes en cours lient de plus en plus franchises et prévention. Documentez chaque mesure.
J’achète en zone inondable : quand vérifier l’assurance ?
Avant l’offre : un accord de principe écrit d’un assureur sécurise le projet, le prêteur exigeant l’assurance du bien. L’historique de sinistres du bien et l’emploi des indemnités passées font partie des vérifications, et du prix.
Une maison fissurée non réparée peut-elle rester assurée ?
Elle devient le profil type du risque refusé : sinistre connu, réparations non faites, aggravation probable. La trajectoire durable passe par la réparation documentée (l’indemnité y est désormais affectée) qui restaure l’assurabilité et la valeur.
Sources
- Code des assurances, articles L125-1 et suivants (régime catnat) et L212-1 et suivants (Bureau central de tarification), Légifrance.
- Arrêté du 22 décembre 2023 portant la surprime catnat à 20 % au 1er janvier 2025, Légifrance.
- Bureau central de tarification, saisine et procédure, bureaucentraldetarification.com.fr.
- France Assureurs, sinistralité climatique et perspectives, franceassureurs.fr.
- Fonds de prévention des risques naturels majeurs (fonds Barnier), ecologie.gouv.fr.
Pour vous faire une idée de nos interventions, vous pouvez consulter les avis clients publiés sur Trustpilot.