

Acheter une maison dont l’indemnisation sécheresse est en cours : qui touche l’indemnité ?
La maison vous plaît, le prix aussi, mais le vendeur annonce qu’un dossier d’indemnisation sécheresse est en cours d’instruction chez son assureur. Acheter dans cette situation est possible, à condition de régler trois questions avant le compromis : qui percevra l’indemnité, qui fera les travaux, et dans quel état réel se trouve la structure.
Depuis la réforme du régime applicable au retrait-gonflement des argiles, l’indemnité n’est plus une somme libre d’emploi : elle doit être affectée à la remise en état du bâtiment, dans des conditions encadrées que nous détaillons dans notre article sur l’affectation de l’indemnité aux travaux. Une vente en cours d’instruction redistribue donc les cartes entre vendeur, acquéreur et assureur.
Voici ce que dit le droit sur le sort de l’indemnité en cas de vente, les clauses à négocier au compromis, et les vérifications techniques qui conditionnent le prix, car un dossier d’indemnisation ne dit pas tout de l’état d’une maison.
Vous visez une maison dont le sinistre sécheresse est en cours d’instruction ? Faites évaluer l’ampleur réelle des désordres avant de fixer votre offre.
Ce que le vendeur doit vous dire, et ce qu’il doit prouver
Le vendeur d’un bien ayant fait l’objet d’une indemnisation au titre des catastrophes naturelles doit en informer l’acquéreur : l’état des risques mentionne les sinistres indemnisés pendant sa période de propriété, et l’information s’étend en pratique au dossier en cours, dont la dissimulation exposerait au grief de dol.
Demandez des pièces, pas des récits : déclaration de sinistre, arrêté de catastrophe naturelle visé, rapport d’expertise de la compagnie s’il est rendu, proposition d’indemnisation éventuelle, échanges récents. La chronologie précise (date de l’arrêté, date de déclaration, stade de l’instruction) détermine ce qui peut encore être négocié.
Le cas de la maison déjà indemnisée mais non réparée obéit à des règles propres, que nous détaillons dans notre article consacré à la vente d’une maison indemnisée non réparée : relisez-le en miroir, côté acquéreur.
À qui revient l’indemnité en cas de vente en cours d’instruction
Le principe du code des assurances est connu : en cas d’aliénation de la chose assurée, l’assurance continue de plein droit au profit de l’acquéreur. Mais l’indemnité d’un sinistre survenu avant la vente a vocation à revenir à celui qui était assuré au jour du sinistre : le vendeur. Sauf stipulation contraire, l’acquéreur n’a donc aucun droit automatique sur les sommes à venir.
Or, c’est l’acquéreur qui vivra avec les fissures. D’où la nécessité d’organiser conventionnellement le sort de l’indemnité dans le compromis, avec l’aide du notaire. Trois montages se rencontrent :
- la cession à l’acquéreur des droits à indemnité, expressément stipulée dans l’acte et notifiée à l’assureur ;
- le prix réduit : le vendeur conserve l’indemnité, et la décote correspond au coût réel des réparations, chiffré par expertise ;
- le séquestre : une partie du prix ou l’indemnité est consignée chez le notaire jusqu’à l’issue du dossier et la réalisation des travaux.
L’affectation obligatoire de l’indemnité à la remise en état, issue de l’ordonnance du 8 février 2023, plaide pour les montages où l’argent suit la maison : l’assureur peut contrôler l’emploi des fonds, et des travaux non réalisés se paieront tôt ou tard, chez vous.
Le vrai sujet : l’état structurel, pas le dossier
Un dossier d’indemnisation en cours renseigne sur la procédure, pas sur la gravité. Deux maisons au dossier identique peuvent cacher des réalités opposées : fissuration superficielle stabilisée d’un côté, fondations à reprendre par micropieux de l’autre. Et le rapport de l’expert de la compagnie, lorsqu’il existe, évalue le dommage indemnisable au sens du contrat, pas nécessairement le coût complet d’une remise en état durable.
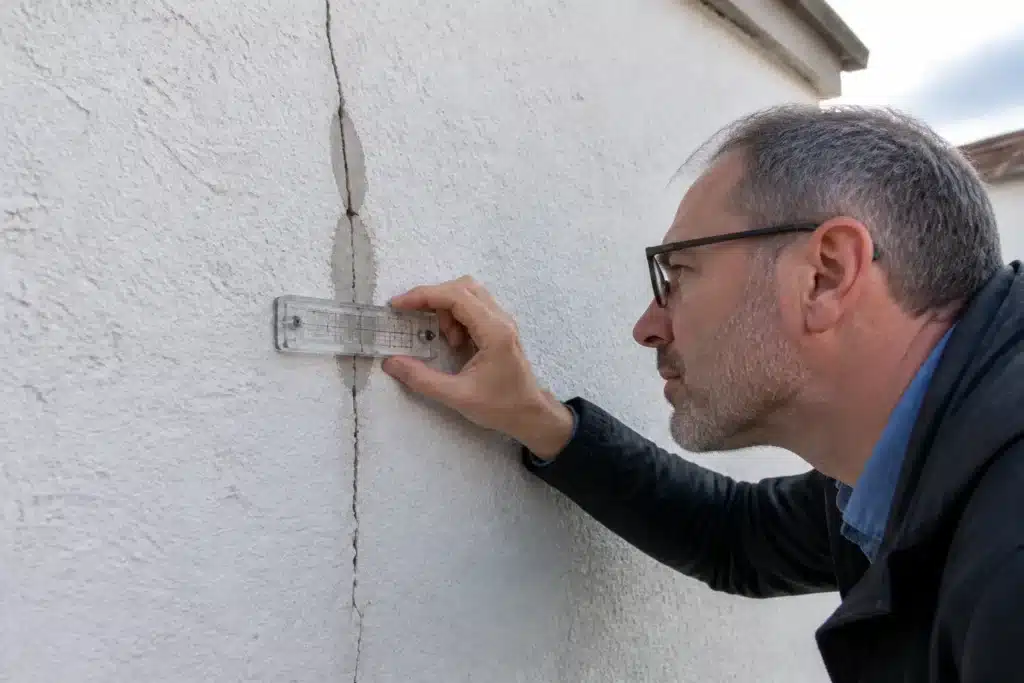
L’expertise avant achat prend ici une dimension particulière : lecture des fissures (localisation, ouverture, évolutivité), examen des fondations accessibles, contexte de sol à l’adresse via la carte d’exposition, végétation et gestion des eaux, estimation du programme de travaux réellement nécessaire, qui peut dépasser l’indemnité en discussion.
Cette évaluation indépendante fournit la base chiffrée de la négociation : prix, décote, clauses. Sans elle, vous négociez à l’aveugle sur la foi d’un dossier que vous n’avez pas construit.
Les clauses à négocier dans le compromis
Avec votre notaire, faites figurer noir sur blanc :
- la description du sinistre et du dossier : arrêté visé, numéro de sinistre, stade de l’instruction, pièces annexées ;
- le sort de l’indemnité : cession des droits, décote ou séquestre, avec notification à l’assureur ;
- une clause d’information continue : le vendeur s’engage à transmettre sans délai tout courrier de l’assureur jusqu’à la vente ;
- le cas échéant, une condition suspensive liée à l’issue du dossier ou à la réalisation d’une expertise complémentaire, dont nous détaillons la rédaction dans notre article sur la clause d’expertise dans l’offre et le compromis ;
- la répartition des obligations post-vente : qui suit le dossier, qui signe les quitus, qui réceptionne les travaux si l’assureur a retenu une réparation en nature.
Un point de vigilance : si l’assureur a proposé une réparation en nature, l’entreprise interviendra après votre achat. Faites-vous désigner comme interlocuteur du chantier et prévoyez une assistance à réception.
Avant de signer le compromis, faites chiffrer les travaux réels : c’est la seule base sérieuse pour négocier indemnité et prix.
Après la vente : suivre le dossier jusqu’aux travaux
Une fois propriétaire, notifiez la vente à l’assureur avec la clause relative à l’indemnité, et prenez la main sur le dossier : c’est votre maison qui sera réparée. Si l’instruction s’enlise, les délais légaux de l’article L125-2 et leurs leviers jouent à votre profit, comme détaillé dans notre article sur les retards de l’assureur après un arrêté sécheresse.
Au stade des travaux, exigez un diagnostic de cause avant toute reprise, contrôlez l’entreprise (assurances, références, devis détaillé) et réceptionnez formellement le chantier : procès-verbal, réserves, garanties. Les fissures reprises sans traitement de la cause reviennent, et vous seriez alors le sinistré du dossier suivant.
Conservez l’intégralité des pièces : elles documenteront la remise en état lors d’une future revente et répondront par avance aux questions de vos propres acquéreurs.
Comment Check my House sécurise ce type d’achat
Notre inspection avant achat sur une maison fissurée en cours d’indemnisation combine trois regards : l’état structurel réel (fissures, fondations, sol), la lecture critique du dossier d’assurance existant, et le chiffrage du programme de travaux nécessaire, qu’il coïncide ou non avec l’indemnité en discussion. Vous entrez en négociation avec des chiffres, pas des impressions.
Après la vente, nos experts poursuivent en expert d’assuré pour la suite du dossier, puis en assistance à réception des travaux de reprise. Les prix sont publiés sur la page tarifs des expertises.
Questions fréquentes sur l’achat d’une maison en cours d’indemnisation
L’indemnité sécheresse me revient-elle automatiquement en achetant la maison ?
Non. L’indemnité d’un sinistre antérieur à la vente revient par principe au vendeur, assuré au jour du sinistre. Seule une clause expresse de l’acte, notifiée à l’assureur, peut en organiser le transfert à l’acquéreur.
Le vendeur peut-il garder l’argent sans faire les travaux ?
Le cadre issu de l’ordonnance de 2023 impose l’affectation de l’indemnité à la remise en état du bâtiment, sous le contrôle de l’assureur. En pratique, organisez la question au compromis : cession des droits, décote ou séquestre.
Puis-je conditionner mon achat à l’issue du dossier d’assurance ?
Oui, par une condition suspensive négociée au compromis : issue de l’instruction, versement de l’indemnité, ou réalisation d’une expertise complémentaire. Votre notaire en adapte la rédaction.
Le rapport de l’expert de l’assureur suffit-il pour connaître l’état de la maison ?
Non : il évalue le dommage indemnisable au sens du contrat. L’expertise avant achat évalue l’état structurel complet et le coût d’une remise en état durable, qui peut être différent.
Que risque un vendeur qui cache le dossier en cours ?
L’information sur les sinistres indemnisés est due via l’état des risques, et la dissimulation d’un dossier en cours expose au grief de dol, voire à la garantie des vices cachés selon les désordres. Exigez les pièces avant le compromis.
La banque prête-t-elle sur une maison fissurée en cours d’indemnisation ?
Les établissements examinent ces dossiers au cas par cas : un rapport d’expertise indépendant chiffrant les travaux et clarifiant le sort de l’indemnité facilite l’instruction du prêt.
Sources
- Code des assurances, articles L121-10 (transfert de l’assurance en cas d’aliénation) et L125-1 et suivants, Légifrance.
- Ordonnance n° 2023-78 du 8 février 2023, affectation de l’indemnité à la remise en état, Légifrance.
- Code de l’environnement, article L125-5, information des acquéreurs sur les sinistres indemnisés, Légifrance.
- Code civil, articles 1137 (dol) et 1641 et suivants (vices cachés), Légifrance.
- Géorisques, exposition au retrait-gonflement des argiles, ministère de la Transition écologique.
Pour vous faire une idée de nos interventions, vous pouvez consulter les avis clients publiés sur Trustpilot.