

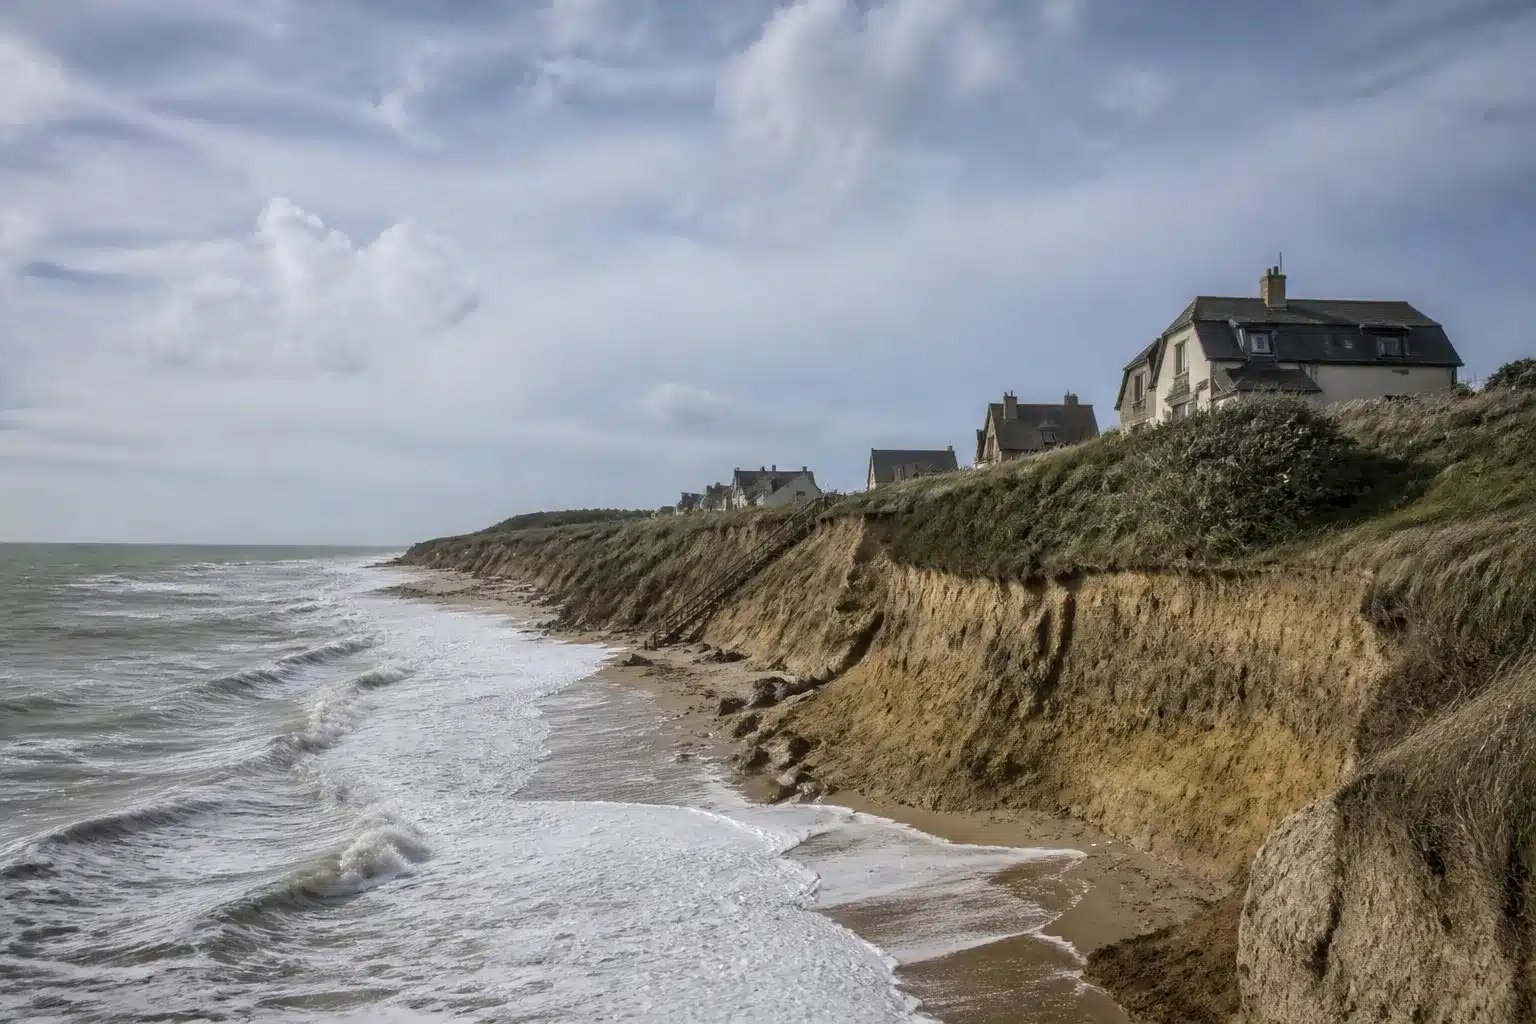
Acheter en bord de mer face au recul du trait de côte : ce que la loi Climat change
Le littoral recule : érosion des falaises, disparition des plages, submersions plus hautes. La loi Climat et résilience de 2021 a traduit ce constat en règles d’urbanisme et d’information qui pèsent désormais sur les ventes. Acheter en bord de mer reste possible et désirable ; acheter sans comprendre le zonage du recul du trait de côte, c’est risquer un bien inconstructible, dévalorisé ou à démolir à terme.
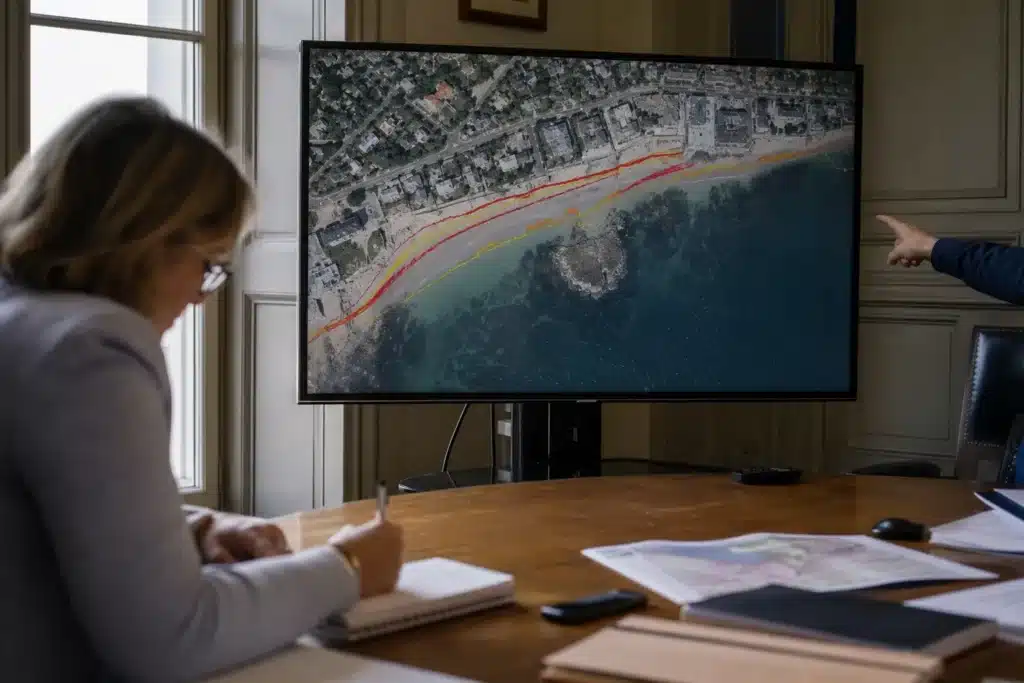
Les communes exposées figurent sur une liste fixée par décret, régulièrement complétée. Elles cartographient l’exposition de leur territoire à horizon trente ans et cent ans, et ces zonages emportent des effets concrets : constructibilité restreinte, obligations de démolition à terme dans certains secteurs, information obligatoire des acquéreurs dès l’annonce.
Avant d’acheter, il faut donc superposer trois lectures : le zonage du recul du trait de côte, les règles du plan local d’urbanisme qui en découlent, et la réalité physique du terrain et du bâti. Voici la grille complète, côté droit et côté technique.
Un projet d’achat sur le littoral ? Faites examiner le zonage, le terrain et le bâti ensemble : les trois décident de la valeur réelle.
La loi Climat et le recul du trait de côte : le cadre en clair
La loi Climat et résilience du 22 août 2021 a créé un régime propre à l’érosion côtière, distinct des plans de prévention des risques littoraux (qui traitent la submersion marine). Les communes dont l’action est significativement affectée par le recul du trait de côte sont inscrites sur une liste fixée par décret ; plusieurs centaines de communes y figurent après les compléments successifs.
Ces communes établissent une carte locale d’exposition distinguant deux horizons :
- la zone 0-30 ans : exposition à court et moyen terme ; les constructions nouvelles y sont par principe interdites, hors exceptions limitées (extensions mesurées, réfections, installations démontables) ;
- la zone 30-100 ans : constructibilité possible sous conditions, mais les constructions nouvelles doivent pouvoir être démolies lorsque le recul atteindra le secteur, avec consignation du coût de démolition.
Dans ces zones, les biens sont soumis à l’information des acquéreurs via l’état des risques, dès l’annonce, dont la lecture est détaillée dans notre article sur l’état des risques et ERRIAL.
Ce que le zonage change pour la valeur et l’usage du bien
Les effets patrimoniaux sont directs :
- constructibilité : en zone 0-30 ans, pas d’extension significative ni de reconstruction après sinistre à attendre ; un projet d’agrandissement peut devenir impossible ;
- valeur de revente : un bien dont l’horizon d’usage est borné se finance et se revend différemment ; les banques et assureurs intègrent progressivement ces zonages ;
- obligations à terme : en zone 30-100 ans, les constructions nouvelles portent une obligation de démolition au frais du propriétaire quand l’érosion l’exigera ;
- préemption : les communes disposent d’un droit de préemption spécifique pour organiser le repli ; il peut faciliter une vente mais à un prix tenant compte de l’exposition.
À noter : le recul du trait de côte (érosion, phénomène continu et prévisible) ne relève pas du régime d’indemnisation des catastrophes naturelles, réservé aux événements comme la submersion marine. Un bien perdu par érosion n’est pas indemnisé par le fonds catnat : c’est toute la logique du dispositif d’anticipation.
Avant l’offre : la vérification documentaire en quatre couches
Le dossier se construit avant toute émotion de visite :
- la commune est-elle listée au titre du recul du trait de côte ? Le décret et ses compléments font foi, et Géorisques présente les cartes locales d’exposition lorsqu’elles sont adoptées ;
- dans quelle zone se trouve la parcelle : 0-30 ans, 30-100 ans, ou hors zonage ? La distinction commande tout ;
- que disent le PLU et l’état des risques : règles applicables, servitudes, PPR littoral éventuel pour la submersion ;
- quel est l’historique local : arrêtés de catastrophe naturelle (submersion, inondation), travaux de défense contre la mer, reculs constatés sur les photos aériennes historiques (l’IGN permet de comparer les décennies).
Cette lecture documentaire éclaire le juste prix : deux maisons identiques, l’une hors zonage, l’autre en zone 30-100 ans, ne valent pas la même chose, quelle que soit la vue.
Zone 0-30 ans ou 30-100 ans ? Avant d’aimer la vue, faites vérifier ce que le zonage et le terrain autorisent vraiment.
Sur place : ce que le terrain et le bâti révèlent
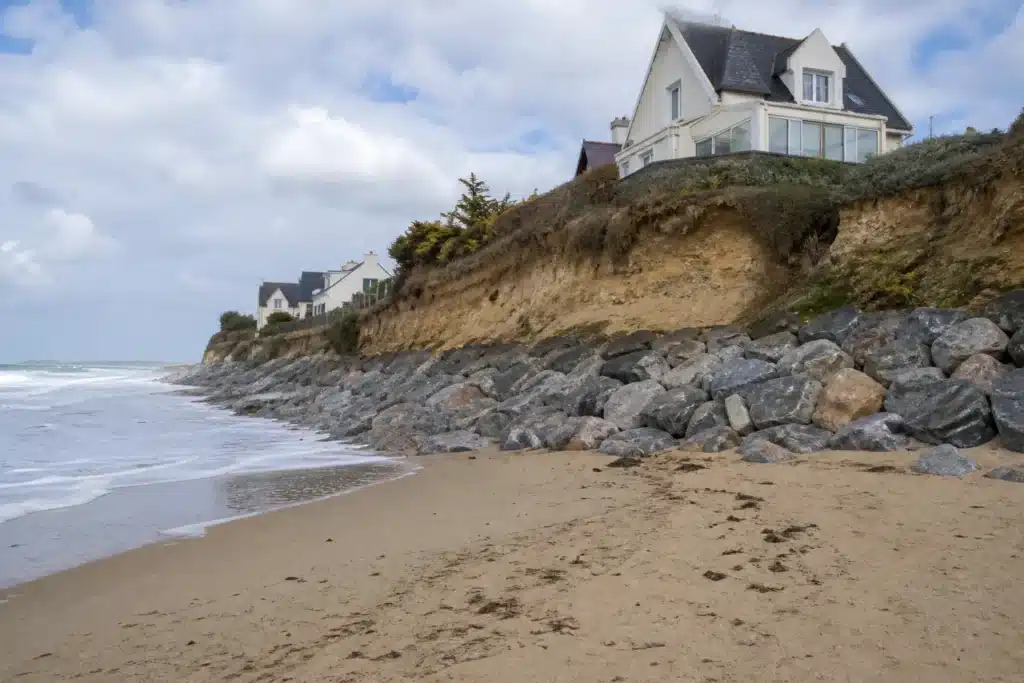
La carte donne l’horizon ; le terrain donne l’état. L’examen technique d’un bien littoral porte sur des points spécifiques : stabilité du terrain et distance au front d’érosion (falaise, dune, enrochement), état des ouvrages de protection (murs, perrés, enrochements, leur entretien incombant à des propriétaires ou collectivités qu’il faut identifier), comportement du bâti face à l’environnement marin (corrosion des aciers et des fixations, altération des enduits, menuiseries fatiguées par les embruns), humidité et ventilation, et gestion des eaux pluviales qui, mal maîtrisées, accélèrent localement l’érosion.
Sur les maisons anciennes de front de mer, les fondations méritent une attention particulière : des sols sableux ou remaniés, un affouillement progressif ou des reprises anciennes mal documentées changent l’appréciation du risque, indépendamment du zonage. Notre page expertise fondations détaille cet examen.
L’objectif est une décision éclairée : acheter pour trente ans d’usage familial en zone 30-100 ans peut rester un bon projet, à bon prix ; acheter en ignorant l’horizon du zonage ne l’est jamais.
Négocier et contractualiser en zone exposée
En zone exposée, l’avant-contrat mérite un soin particulier :
- vérifiez l’information délivrée : mention dans l’annonce, état des risques remis à la première visite et actualisé ; un défaut d’information ouvre les recours de l’article L125-5 du code de l’environnement ;
- négociez sur l’horizon : le prix doit intégrer la zone, les restrictions de travaux et, pour les constructions récentes en zone 30-100 ans, l’obligation de démolition à terme ;
- sécurisez le financement : la durée du prêt et l’horizon d’exposition doivent être cohérents ; interrogez l’assureur habitation sur la couverture submersion ;
- pensez à l’usage : une résidence secondaire se raisonne différemment d’une résidence principale ou d’un investissement locatif saisonnier dont le rendement doit amortir le capital sur l’horizon connu.
Et comme pour tout achat, la clause d’expertise au compromis, détaillée dans notre article sur la clause suspensive d’expertise, donne le temps de croiser zonage, terrain et bâti avant l’engagement définitif.
Comment Check my House intervient sur les biens littoraux
Notre inspection avant achat sur le littoral croise le contexte réglementaire (zonage trait de côte, PPR littoral, état des risques) avec l’examen du terrain et du bâti : fondations, structure, corrosion, humidité, protections. Le bilan Go/NoGo conclut en points bloquants, négociables et de surveillance.
Nos experts interviennent sur toutes les façades littorales, Atlantique, Manche et Méditerranée. Les prix sont publiés sur la page tarifs des expertises.
Questions fréquentes sur l’achat face au recul du trait de côte
Comment savoir si une commune est concernée par le recul du trait de côte ?
Les communes exposées sont inscrites sur une liste fixée par décret, complétée régulièrement. Géorisques et la mairie donnent accès au zonage local d’exposition (0-30 ans et 30-100 ans) quand il est adopté.
Peut-on construire ou agrandir en zone d’érosion ?
En zone 0-30 ans, les constructions nouvelles sont par principe interdites, hors exceptions limitées. En zone 30-100 ans, construire reste possible sous conditions, avec obligation de démolition à terme et consignation de son coût.
L’érosion est-elle indemnisée comme catastrophe naturelle ?
Non : le recul du trait de côte, phénomène continu et prévisible, est exclu du régime catnat. Seuls les événements comme la submersion marine en relèvent. Un bien perdu par érosion n’est pas indemnisé par ce fonds.
Le vendeur doit-il m’informer de l’exposition du bien ?
Oui : dans les communes listées, l’information figure dans l’état des risques remis dès la première visite, et l’annonce doit mentionner l’accès aux informations sur les risques. Le défaut d’information ouvre des recours à l’acquéreur.
Une maison en zone 30-100 ans vaut-elle encore la peine ?
Cela se calcule : horizon d’usage, prix tenant compte de l’exposition, restrictions de travaux, revente et financement. Une décision éclairée par le zonage, l’état du terrain et du bâti peut rester un bon projet.
Que vérifier techniquement sur une maison de bord de mer ?
La distance et la stabilité du front d’érosion, les ouvrages de protection et leur entretien, les fondations, la corrosion des éléments métalliques, l’humidité et la ventilation, et la gestion des eaux pluviales. L’expertise croise ces constats avec le zonage.
Sources
- Loi n° 2021-1104 du 22 août 2021 (Climat et résilience), articles relatifs au recul du trait de côte, Légifrance.
- Code de l’urbanisme, articles L121-22-1 et suivants (cartes locales d’exposition), Légifrance.
- Décret n° 2022-750 du 29 avril 2022 et décrets complémentaires, liste des communes exposées, Légifrance.
- Géorisques, recul du trait de côte, georisques.gouv.fr.
- Cerema, érosion côtière et aménagement du littoral, cerema.fr.
Pour vous faire une idée de nos interventions, vous pouvez consulter les avis clients publiés sur Trustpilot.