

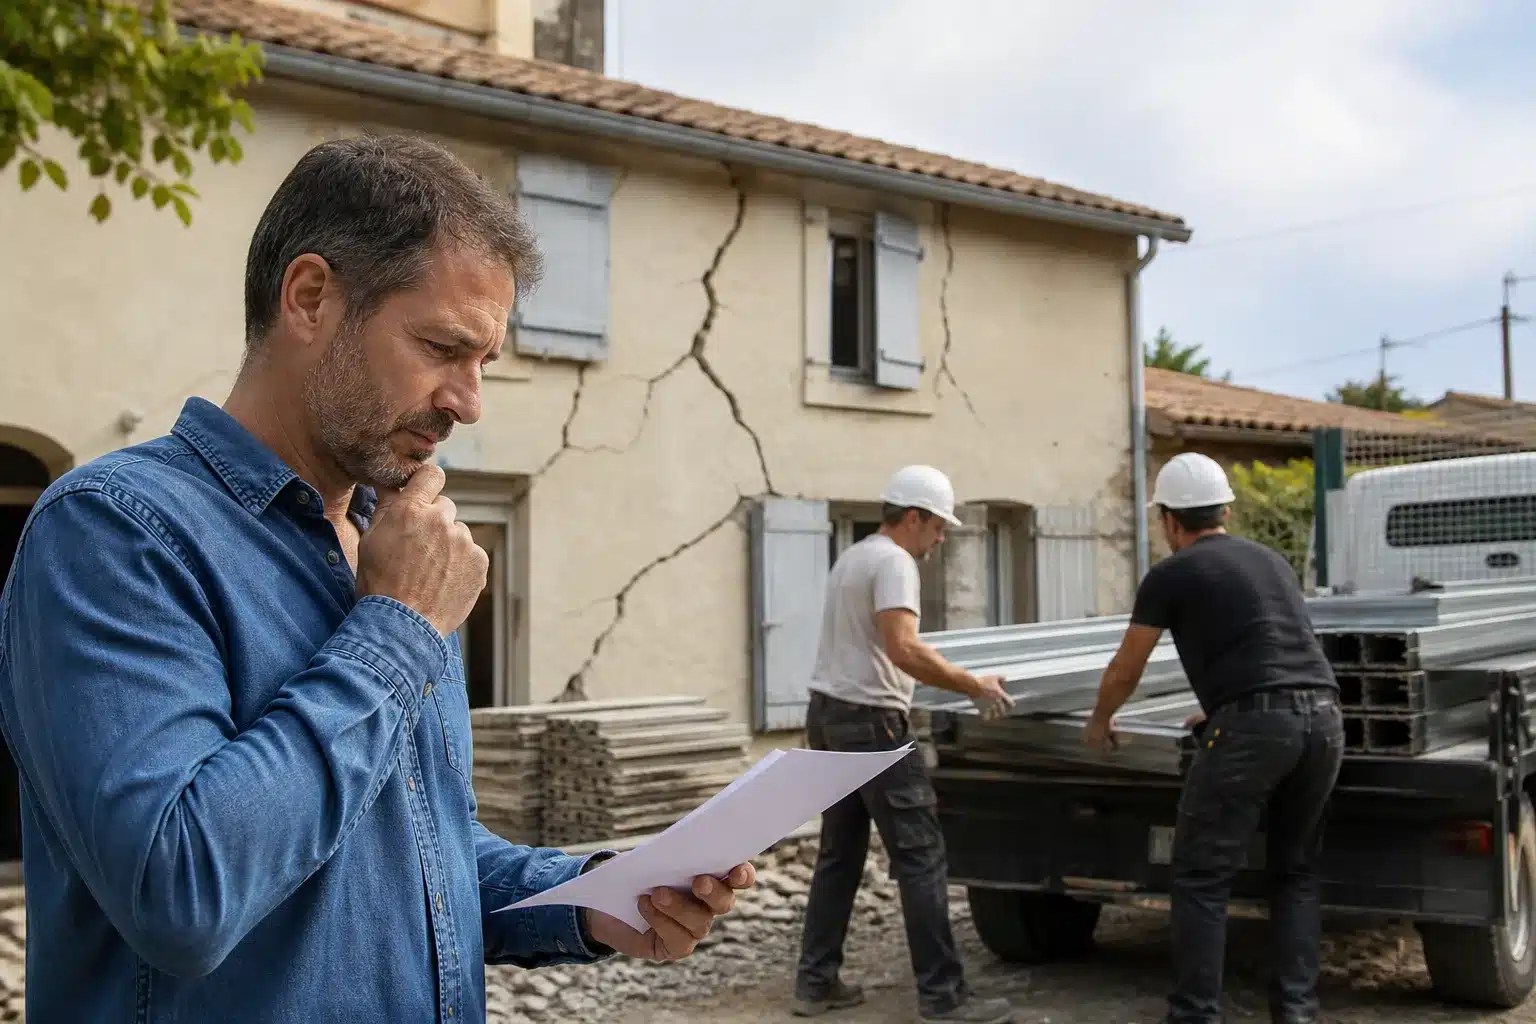
Réparation en nature : l’assureur peut-il imposer son entreprise après un sinistre sécheresse ?
Plutôt qu’un chèque, votre assureur vous propose de missionner directement une entreprise pour réparer les fissures : c’est la réparation dite en nature, désormais inscrite dans le régime des catastrophes naturelles. Cette formule peut vous simplifier la vie comme vous enfermer dans une réparation au rabais : tout dépend de ce que l’on vérifie avant de signer.
Depuis la réforme du régime des catastrophes naturelles, l’article L125-2 du code des assurances évoque expressément la proposition d’indemnisation ou de réparation en nature. Pour les sinistres de retrait-gonflement des argiles, l’ordonnance du 8 février 2023 a ajouté une règle décisive : l’indemnité doit être affectée à la remise en état effective du bâtiment, selon des modalités précisées par décret, que nous détaillons dans notre article sur l’affectation de l’indemnité aux travaux.
Reste la vraie question : la solution proposée répare-t-elle la cause des désordres, ou seulement leur apparence ? C’est là qu’un regard indépendant prend tout son sens avant d’accepter.
L’assureur vous propose une réparation en nature ? Faites vérifier que la solution traite la cause des fissures avant de donner votre accord.
Ce que prévoit le cadre légal depuis la réforme
Le régime issu de la loi du 28 décembre 2021 organise l’issue du dossier en deux branches : une proposition d’indemnisation, ou une proposition de réparation en nature. Dans ce second cas, l’assureur missionne et règle directement une entreprise, dans le délai d’un mois suivant votre accord.
Pour les dommages de retrait-gonflement des argiles, l’ordonnance n° 2023-78 a renforcé la logique de réparation effective : l’indemnité versée doit être employée à la remise en état du bâtiment, l’assureur pouvant en contrôler l’affectation dans un délai encadré. L’esprit du texte est d’éviter que des maisons fissurées soient indemnisées sans jamais être reprises, puis revendues en l’état.
Rien, en revanche, ne vous oblige à accepter une proposition dont le contenu technique serait insuffisant : votre accord reste la condition de la mise en œuvre, et c’est précisément sur la consistance des travaux que doit porter la discussion.
Réparer la cause, pas seulement les fissures
Le point de vigilance numéro un tient en une phrase : un rebouchage soigné n’est pas une réparation. Si le sol argileux continue de se rétracter et de gonfler sous des fondations inchangées, les fissures reviendront, comme nous l’expliquons dans notre article sur les fissures qui réapparaissent après réparation.
Une proposition sérieuse commence donc par un diagnostic de cause : analyse du sol, le cas échéant étude géotechnique de type G5, examen des fondations, de la gestion des eaux pluviales et de la végétation. Elle hiérarchise ensuite les solutions : maîtrise de l’humidité au pourtour (éloignement des eaux, écrans anti-racines, trottoirs périphériques), reprise des maçonneries, et, lorsque le diagnostic l’impose, reprise en sous-œuvre par micropieux ou longrines.
Demandez par écrit sur quel diagnostic repose la solution proposée. Une offre de travaux sans étude de cause documentée mérite une contre-analyse avant toute signature.
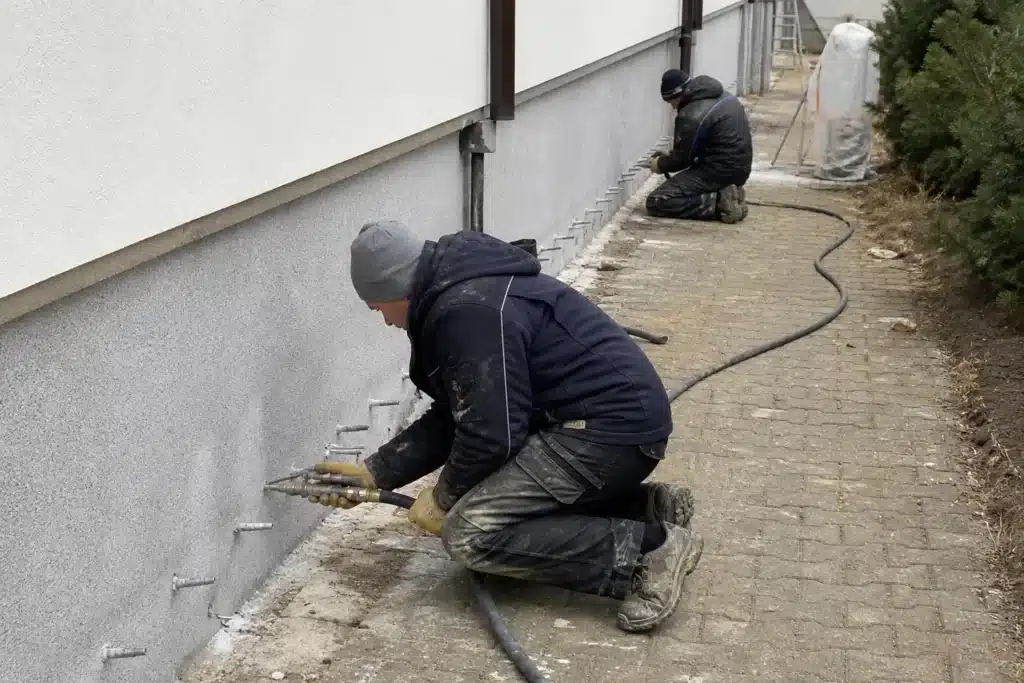
Entreprise missionnée par l’assureur : ce qu’il faut vérifier
L’entreprise proposée intervient chez vous, sur votre ouvrage : vous êtes en droit d’obtenir les mêmes garanties que pour un chantier que vous commanderiez vous-même.
- Assurances : attestation de responsabilité civile décennale en cours de validité, couvrant précisément l’activité concernée (reprise en sous-œuvre, maçonnerie, injection), pour l’année d’ouverture du chantier.
- Qualification : références sur des chantiers comparables, qualifications professionnelles éventuelles, moyens techniques réels.
- Devis détaillé : consistance exacte des travaux, quantités, matériaux, phasage, durée, conditions de garantie ; méfiez-vous des libellés globaux du type remise en état des façades.
- Étendue : la proposition couvre-t-elle les reprises de second œuvre consécutives (revêtements, menuiseries décalées, réseaux), ou seulement le gros œuvre ?
Ces vérifications rejoignent celles que nous décrivons pour tout chantier confié à un professionnel dans notre article sur les artisans sans assurance décennale.
Accepter, négocier ou refuser : vos marges de manœuvre
Trois issues sont possibles. Accepter, si le diagnostic est solide et le devis complet : formalisez alors l’accord par écrit, en annexant le descriptif technique, le délai d’exécution et les garanties.
Négocier, si la solution est incomplète : adressez des observations écrites, appuyées sur un avis technique indépendant, et demandez l’extension du programme de travaux ou un second devis. La discussion sur la consistance de la réparation est légitime et prévue par l’économie du dispositif.
Refuser, enfin, si la proposition ne traite pas la cause : sollicitez une expertise contradictoire pour confronter les analyses, puis, en cas de blocage persistant, le service réclamations et le médiateur de l’assurance. Gardez à l’esprit la prescription biennale de l’article L114-1 : chaque étape se mène par écrit, et la lettre recommandée relative au règlement interrompt le délai.
Un doute sur la consistance des travaux proposés ? Un avis technique indépendant avant signature coûte moins cher qu’une réparation à refaire.
Pendant et après les travaux : ne pas lâcher le chantier
Un chantier de réparation structurelle se suit comme un chantier neuf. Exigez un constat contradictoire avant travaux (photographies, mesures des fissures), des points d’étape aux moments clés (fouilles de reconnaissance, ancrage des micropieux, reprises de maçonnerie), puis une véritable réception avec procès-verbal et réserves le cas échéant.
La réception déclenche les garanties de l’entreprise : parfait achèvement pendant un an, garantie décennale pour les ouvrages de reprise. Conservez procès-verbal, factures et attestations d’assurance : ils vous protégeront en cas de récidive des désordres et seront demandés lors d’une revente, comme l’explique notre article sur la vente d’une maison indemnisée.
Si les fissures réapparaissent après la réparation, le dossier n’est pas clos : selon la cause, la reprise relève de la garantie de l’entreprise, d’un nouveau sinistre ou d’une insuffisance de la solution initiale, ce qui se démontre techniquement.
Comment Check my House sécurise une réparation en nature
Nos experts interviennent à trois moments. Avant l’accord : analyse de la proposition de l’assureur en qualité d’expert d’assuré, vérification du diagnostic de cause, avis écrit sur la consistance des travaux. Pendant : suivi du chantier aux étapes sensibles, avec rapports photographiques. À la fin : assistance à la réception des travaux, rédaction des réserves et contrôle de leur levée.
Cette présence indépendante rééquilibre un dispositif où l’entreprise est choisie et payée par l’assureur. Les prix de chaque intervention sont publiés sur la page tarifs des expertises.
Questions fréquentes sur la réparation en nature après sinistre
Puis-je exiger une indemnité en argent plutôt que des travaux ?
Pour les sinistres de retrait-gonflement des argiles, l’indemnité doit être affectée à la remise en état du bâtiment, selon les modalités fixées par décret : la liberté d’employer les fonds à autre chose n’existe plus. La discussion porte donc sur la qualité de la réparation, pas sur sa destination.
L’entreprise envoyée par l’assureur doit-elle avoir une décennale ?
Oui. Les travaux de reprise relèvent des garanties légales des constructeurs : demandez l’attestation d’assurance décennale couvrant l’activité exercée, au titre de l’année d’ouverture du chantier, avant tout démarrage.
Que faire si la proposition se limite à reboucher et repeindre ?
Demandez par écrit le diagnostic de cause sur lequel repose la solution, puis faites établir un avis indépendant. Une réparation purement cosmétique sur un sol qui continue de travailler prépare une récidive.
Qui réceptionne les travaux réalisés par l’entreprise de l’assureur ?
Vous, en tant que maître d’ouvrage du bien réparé. Exigez un procès-verbal de réception, consignez des réserves précises et contrôlez leur levée : c’est ce document qui fait courir les garanties.
Les travaux consécutifs (revêtements, menuiseries) sont-ils couverts ?
Ils doivent figurer dans la proposition : la remise en état s’entend du dommage dans son ensemble. Vérifiez le périmètre exact du devis avant d’accepter, et faites chiffrer ce qui manque.
Puis-je faire appel à ma propre entreprise ?
Discutez-en avec l’assureur : selon les dossiers, l’indemnisation sur devis avec affectation contrôlée reste possible. L’essentiel est que la solution technique retenue traite la cause et soit garantie.
Sources
- Code des assurances, articles L125-1 et suivants, Légifrance.
- Loi n° 2021-1837 du 28 décembre 2021 relative à l’indemnisation des catastrophes naturelles, Légifrance.
- Ordonnance n° 2023-78 du 8 février 2023, prise en charge des désordres liés au retrait-gonflement des argiles, Légifrance.
- Code civil, articles 1792 et suivants, garanties des constructeurs, Légifrance.
- Service-public.gouv.fr, fiche F3076, indemnisation en cas de catastrophe naturelle.
- La Médiation de l’Assurance, mediation-assurance.org.
Pour vous faire une idée de nos interventions, vous pouvez consulter les avis clients publiés sur Trustpilot.