

Artisan sans assurance décennale : quels risques et quels recours après les travaux ?
Un artisan qui travaille sans assurance décennale reste responsable des désordres graves pendant dix ans après la réception, mais le particulier perd l’assureur qui aurait financé les réparations : le recours dépend alors de la solvabilité de l’artisan, de l’existence d’une assurance dommages-ouvrage et de la qualité des preuves réunies. Le défaut d’assurance ne fait donc pas disparaître la garantie, il la rend plus difficile à exécuter.
La situation se découvre souvent tard : au moment d’un sinistre, lorsque l’assureur indiqué sur un document répond qu’il ne couvre pas l’entreprise, ou lors d’une revente, quand le notaire réclame l’attestation. Sur le terrain, on observe aussi des artisans assurés, mais pas pour l’activité réellement exercée, ce qui produit des effets proches d’une absence d’assurance.
Cet article fait le point sur l’obligation d’assurance prévue par le Code des assurances, les vérifications à faire sur le devis, les conséquences pour le particulier, la responsabilité qui subsiste, la revente du bien dans les dix ans et la manière de faire constater les désordres.
Désordres après des travaux réalisés par un artisan sans assurance décennale ? Faites établir des constats techniques avant d’engager toute démarche.
L’assurance décennale est-elle obligatoire pour un artisan ?
Oui, dès lors que sa responsabilité décennale peut être engagée sur le travail réalisé. L’article L241-1 du Code des assurances impose à toute personne physique ou morale dont la responsabilité décennale peut être engagée sur le fondement des articles 1792 et suivants du Code civil d’être couverte par une assurance.
Le même article ajoute qu’à l’ouverture de tout chantier, le professionnel doit justifier qu’il a souscrit un contrat le couvrant pour cette responsabilité. Le contrat est réputé comporter une clause de maintien de la garantie pour toute la durée de la responsabilité décennale : un chantier ouvert pendant la validité du contrat reste couvert même si l’artisan résilie ensuite sa police ou cesse son activité.
Le non-respect de cette obligation est un délit. L’article L243-3 du Code des assurances punit d’une peine d’emprisonnement et d’une amende quiconque contrevient aux articles L241-1 à L242-1, en excluant de ces sanctions la personne physique qui construit un logement pour l’occuper elle-même ou y loger sa famille proche. Un artisan qui ne trouve pas d’assureur n’est pas démuni pour autant : le portail economie.gouv.fr rappelle qu’il peut saisir le Bureau central de tarification, qui fixe la prime que l’assureur désigné doit appliquer.
Enfin, l’article L243-8 précise que tout contrat souscrit au titre de cette obligation est réputé comporter des garanties au moins équivalentes à celles des clauses types prévues par le Code des assurances. Ce texte encadre le contenu du contrat, pas l’attestation remise au client, qui relève de l’article L243-2.
Comment vérifier l’attestation sur le devis et la facture ?
L’article L243-2 du Code des assurances prévoit que la justification de l’assurance décennale prend la forme d’attestations d’assurance jointes aux devis et factures des professionnels assurés. Un devis sans attestation est un signal d’alerte à traiter avant la signature, pas après les travaux.
Un arrêté du 5 janvier 2016 fixe un modèle d’attestation avec des mentions minimales, applicable selon l’ANIL aux attestations émises pour des chantiers ouverts après le 1er juillet 2016. Les points à contrôler sont les suivants :
- l’identité de l’entreprise (raison sociale, adresse, numéro d’identification) correspond exactement à celle du devis ;
- la mention « Assurance de responsabilité décennale obligatoire » figure en tête ;
- les coordonnées de l’assureur et le numéro de contrat sont lisibles ;
- la période de validité couvre la date d’ouverture du chantier ;
- les activités déclarées correspondent aux travaux commandés.
Ce dernier point est souvent négligé. Service-public.fr rappelle que seuls les travaux déclarés dans le contrat d’assurance du constructeur sont couverts. Un maçon assuré pour la maçonnerie qui réalise une charpente ou une étanchéité de toiture-terrasse peut se retrouver sans garantie pour ces travaux. En cas de doute, il est possible d’interroger l’assureur indiqué sur l’attestation pour confirmer que le contrat est en vigueur et qu’il couvre l’activité concernée.
Quelles conséquences pour le particulier si l’artisan n’est pas assuré ?
La conséquence principale est financière : il n’existe aucun assureur de responsabilité à qui réclamer le coût des réparations. Le particulier doit alors obtenir le paiement directement de l’artisan ou de son entreprise, ce qui suppose qu’elle soit encore solvable.
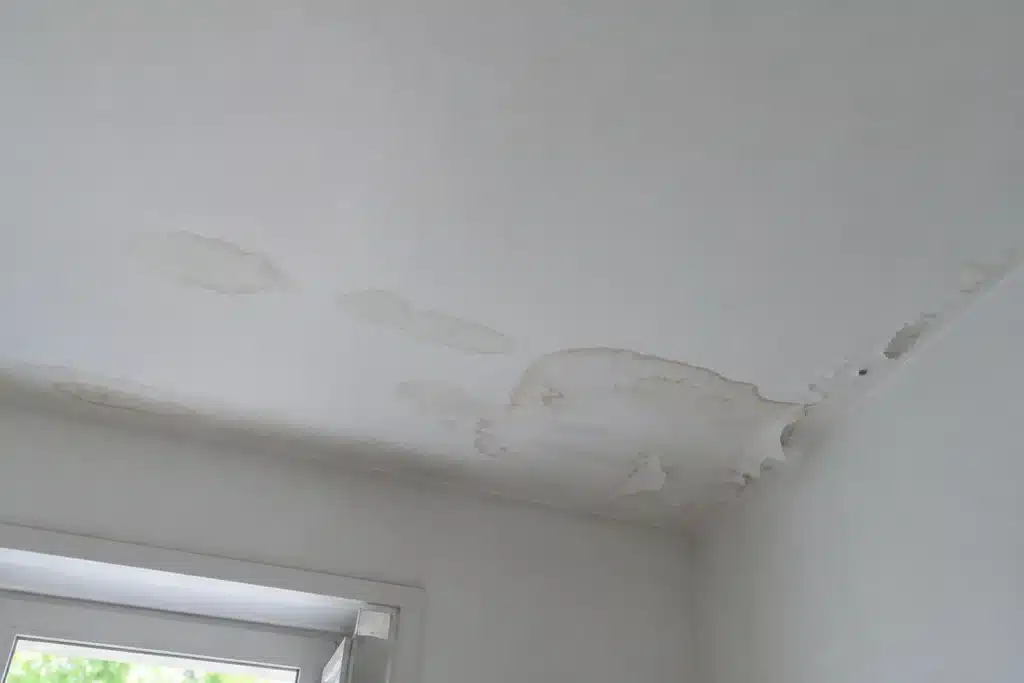
Plusieurs situations se rencontrent en pratique. Si l’artisan est toujours en activité et solvable, la réclamation suit le même chemin qu’avec une entreprise assurée, mais sans la capacité de paiement d’un assureur. Si l’entreprise est en difficulté ou liquidée, les chances d’être indemnisé se réduisent fortement. Si le désordre est découvert tard, la preuve de son origine devient plus délicate, d’où l’importance de faire intervenir rapidement un expert en bâtiment indépendant.
L’assurance dommages-ouvrage change la donne lorsqu’elle a été souscrite. L’article L242-1 du Code des assurances oblige la personne qui fait réaliser des travaux de construction à souscrire, avant l’ouverture du chantier, une assurance garantissant le paiement des réparations des dommages de nature décennale, en dehors de toute recherche des responsabilités. L’assureur dommages-ouvrage préfinance alors les réparations, puis exerce lui-même ses recours. Le particulier qui fait construire un logement pour l’occuper lui-même ou y loger sa famille n’encourt pas les sanctions pénales de l’article L243-3 s’il ne l’a pas souscrite, mais il se prive de ce préfinancement.
La responsabilité décennale subsiste-t-elle sans assurance ?
Oui. La responsabilité décennale découle de l’article 1792 du Code civil, et non du contrat d’assurance : tout constructeur d’un ouvrage est responsable de plein droit, envers le maître ou l’acquéreur de l’ouvrage, des dommages qui compromettent sa solidité ou le rendent impropre à sa destination.
L’article 1792-1 range parmi les constructeurs tout entrepreneur lié au maître de l’ouvrage par un contrat de louage d’ouvrage, ce qui inclut l’artisan qui a signé le devis. Cette responsabilité dure dix ans à compter de la réception (article 1792-4-1). La DGCCRF rappelle qu’il s’agit d’un principe d’ordre public : aucune clause du contrat ne peut en exonérer l’artisan ni la limiter. La seule exonération prévue par l’article 1792 est la preuve d’une cause étrangère.
La garantie s’applique aussi aux travaux de rénovation, selon leur importance. Service-public.fr indique qu’elle concerne les constructions neuves, mais aussi les travaux d’extension et de rénovation d’un bâtiment existant. Pour mesurer précisément ce que couvre cette garantie, consultez notre article sur la garantie décennale et ce qu’elle couvre.
Et si l’entreprise est en liquidation ou a disparu ?
Si l’entreprise était assurée, la garantie peut être mise en œuvre même après un dépôt de bilan. Service-public.fr conseille de s’adresser à l’assureur figurant sur l’attestation ou au mandataire liquidateur pour l’identifier.
Sans assurance, la voie la plus solide passe parfois par le dirigeant. Dans un arrêt publié du 28 septembre 2010 (n° 09-66.255), la chambre commerciale de la Cour de cassation a jugé que le gérant d’une SARL qui a sciemment ouvert un chantier sans assurance décennale commet une faute intentionnelle, séparable de ses fonctions, qui engage sa responsabilité civile personnelle envers le client. Cette action suppose de démontrer le caractère délibéré du défaut d’assurance et relève d’un avocat.
Revendre le bien dans les dix ans : quelles obligations ?
La revente d’un bien ayant fait l’objet de travaux relevant de la décennale, avant l’expiration du délai de dix ans, oblige à indiquer dans l’acte l’existence ou l’absence d’assurance. C’est l’article L243-2 du Code des assurances qui l’impose, l’attestation d’assurance devant être annexée à l’acte.
Concrètement, le notaire demande les factures et les attestations des entreprises intervenues. En l’absence d’attestation, l’acte mentionne l’absence d’assurance, ce que l’acquéreur découvre avant de signer. Sur le terrain, on observe que cette mention suscite fréquemment une demande de renégociation ou des questions sur l’état des ouvrages concernés.
Le vendeur doit aussi mesurer sa propre exposition. L’article 1792-1, 2° du Code civil répute constructeur toute personne qui vend, après achèvement, un ouvrage qu’elle a construit ou fait construire. Lorsque les travaux réalisés constituent un ouvrage au sens de l’article 1792, le vendeur peut ainsi être recherché par l’acquéreur au titre de la responsabilité décennale, alors qu’il ne pourra pas se retourner contre un assureur de l’artisan. Un acquéreur prudent fera, de son côté, réaliser une inspection immobilière avant achat ciblée sur les travaux récents.
Attestation douteuse, artisan injoignable, revente en vue : un expert indépendant peut constater et qualifier les désordres.
Comment faire constater les désordres après les travaux ?
Il faut documenter le désordre dès son apparition, informer l’artisan par écrit et faire établir un constat technique qui décrit les dommages, leur étendue et leur origine probable. La qualité de ce dossier conditionne toute la suite, amiable ou judiciaire.
Les étapes conseillées sont les suivantes :
- photographier et dater les désordres, en plan large puis en détail, avec un repère de mesure ;
- noter la date d’apparition et l’évolution (fissure qui s’ouvre, tache qui s’étend après la pluie) ;
- rassembler le devis, les factures, le procès-verbal de réception, les échanges écrits et l’attestation éventuelle ;
- adresser à l’artisan une lettre recommandée avec avis de réception décrivant les désordres ;
- faire réaliser un constat technique par un expert indépendant, et si besoin un constat par commissaire de justice.
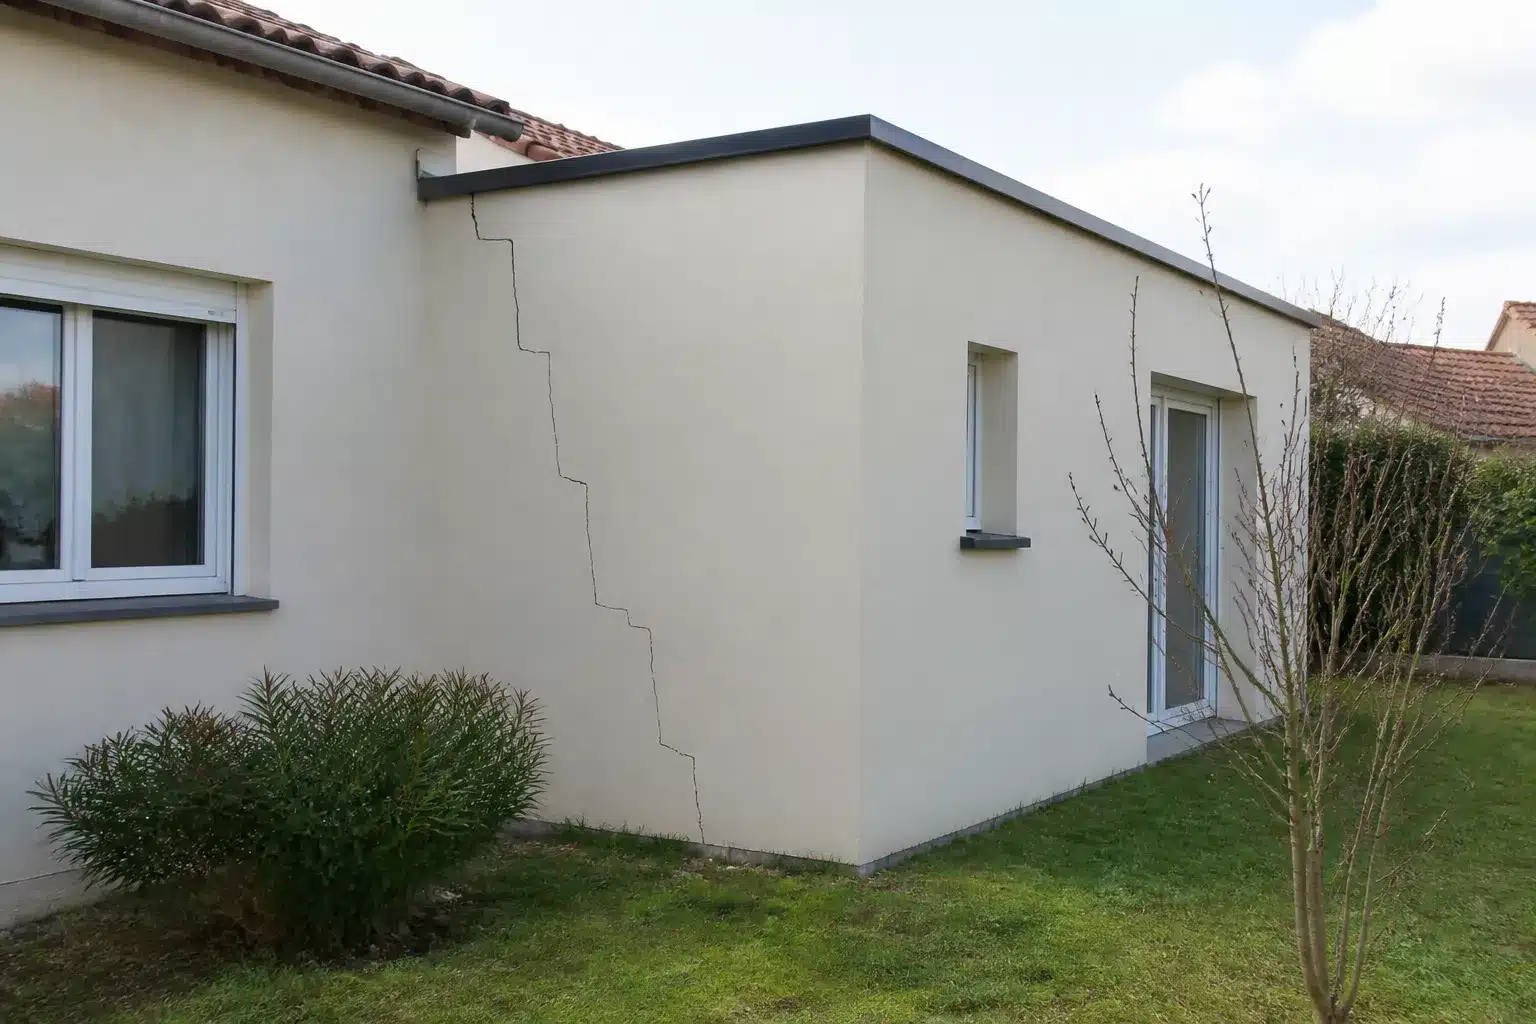
Le constat d’un commissaire de justice établit l’existence et l’aspect des désordres à une date donnée, mais ne se prononce pas sur leurs causes. L’analyse technique, elle, qualifie le désordre : une fissure traversante sur une extension, par exemple, ne s’interprète pas comme une microfissure d’enduit. Pour ce type de dommage, une expertise des fissures permet d’établir si la solidité de l’ouvrage est en cause, critère central de la responsabilité décennale.
Pourquoi passer par une expertise amiable contradictoire ?
Parce qu’elle permet d’établir les faits techniques en présence de l’artisan, qui peut faire valoir ses observations, ce qui rend le rapport plus difficile à contester. Face à un artisan non assuré, elle est souvent la première étape réaliste avant toute action en justice.
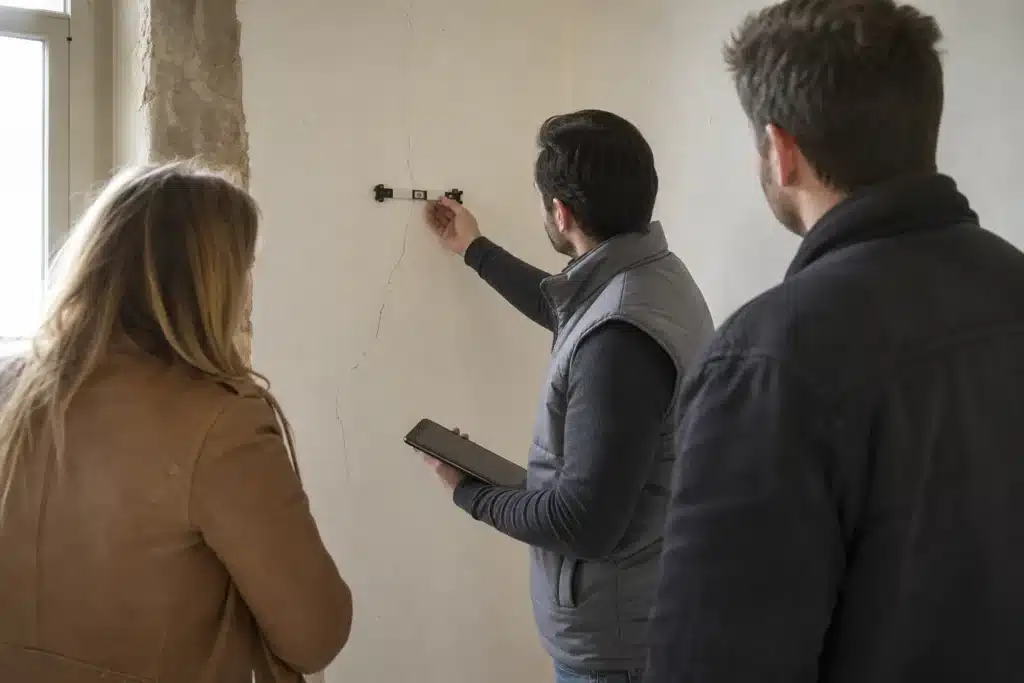
Le principe est simple : l’expert mandaté par le particulier convoque l’artisan, et le cas échéant son conseil, à une réunion sur place. Les désordres sont examinés ensemble, mesurés, photographiés, et chacun peut formuler des remarques. Le rapport décrit les constats, analyse les causes, indique si les désordres relèvent de la garantie décennale au regard des critères de l’article 1792 et chiffre ou décrit les travaux de reprise nécessaires.
Sans assureur dans la boucle, ce rapport sert de base de négociation directe avec l’artisan : reprise des travaux, prise en charge par une autre entreprise, échéancier. Si la discussion échoue, il constitue une pièce utile pour un avocat, qui pourra demander au juge une expertise judiciaire. Pour en savoir plus sur le déroulement de cette démarche, consultez notre page dédiée à l’expertise amiable contradictoire.
Le délai reste un point de vigilance. La responsabilité décennale court dix ans à compter de la réception, et l’ANIL rappelle qu’en l’absence de réparation, le juge doit être saisi avant l’expiration du délai de garantie : une lettre recommandée ou une réunion d’expertise amiable ne suffisent pas à le préserver.
Comment Check my House intervient face à un artisan non assuré
Check my House intervient à la demande du particulier, de manière indépendante, dès l’apparition des désordres ou avant la réception si un doute existe sur l’assurance de l’entreprise. La mission vise à établir des constats techniques exploitables, sans prendre parti au-delà des faits.
Selon la situation, l’intervention prend la forme d’une visite technique avec rapport, ou d’une expertise amiable contradictoire avec convocation de l’artisan. Le rapport décrit les désordres, les localise, les illustre, en analyse les causes probables au regard des règles de l’art et des DTU, et précise s’ils paraissent affecter la solidité de l’ouvrage ou le rendre impropre à sa destination. Il indique les reprises nécessaires et peut servir de base à une négociation ou à un dossier remis à un avocat.
Le réseau couvre l’ensemble du territoire grâce à des experts en construction présents sur toute la France. Pour connaître le coût d’une intervention, vous pouvez consulter nos tarifs. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.
Questions fréquentes sur l’artisan sans assurance décennale
Un auto-entrepreneur doit-il aussi être assuré en décennale ?
Oui, le statut juridique ou fiscal de l’artisan ne change rien à l’obligation. L’article L241-1 du Code des assurances vise toute personne physique ou morale dont la responsabilité décennale peut être engagée sur le fondement des articles 1792 et suivants du Code civil. Un micro-entrepreneur qui réalise une extension, une reprise de charpente, une toiture ou une étanchéité est donc soumis à la même obligation qu’une entreprise générale. Il doit justifier de son assurance à l’ouverture du chantier et joindre l’attestation à ses devis et factures, conformément à l’article L243-2. Le statut d’auto-entrepreneur n’est pas non plus une protection pour le client : en l’absence d’assurance, la responsabilité pèse sur une personne seule, dont la capacité à financer une reprise importante est souvent limitée. La vérification de l’attestation doit donc être aussi rigoureuse que pour une entreprise plus importante.
Peut-on refuser de payer un artisan qui n’a pas fourni d’attestation ?
L’absence d’attestation jointe au devis est un manquement à une obligation légale, mais elle ne donne pas automatiquement le droit de refuser tout paiement. Le bon réflexe est d’exiger l’attestation par écrit avant la signature ou, au plus tard, avant l’ouverture du chantier, et de ne pas faire démarrer les travaux sans l’avoir obtenue et vérifiée. Une fois les travaux réalisés, la suspension du paiement relève de l’exception d’inexécution prévue par l’article 1219 du Code civil, qui suppose une inexécution suffisamment grave de la part de l’artisan. Le défaut d’assurance, à lui seul, ne remet pas en cause la qualité des travaux exécutés. En cas de litige sur le paiement, il est préférable de faire établir un constat technique et de solliciter un conseil juridique avant de retenir une somme importante.
L’artisan était assuré, mais pas pour ces travaux : que faire ?
Il faut d’abord obtenir le contrat ou l’attestation complète pour connaître la liste exacte des activités déclarées. Service-public.fr rappelle que seuls les travaux déclarés dans le contrat d’assurance du constructeur sont couverts. Si les travaux litigieux ne figurent pas parmi ces activités, l’assureur peut refuser sa garantie, et la situation se rapproche alors de celle d’un artisan non assuré : la responsabilité décennale de l’artisan subsiste, mais sans financement par un assureur. Il est utile d’adresser la déclaration de sinistre à l’assureur malgré tout, afin d’obtenir une réponse écrite et motivée. La qualification précise des travaux réalisés peut en effet faire débat, par exemple entre maçonnerie et étanchéité. Un rapport technique décrivant exactement la nature des ouvrages exécutés aide à trancher cette question avec l’assureur.
Un sous-traitant non assuré a réalisé les travaux : qui est responsable ?
Face au particulier, c’est l’entreprise avec laquelle le contrat a été signé qui répond des désordres. Service-public.fr indique que les sous-traitants sont exclus du champ de la garantie décennale envers le maître d’ouvrage et qu’ils restent responsables envers le constructeur qui les a missionnés. Le particulier se tourne donc vers l’entreprise principale, signataire du devis, et vers son assureur décennal. Si cette entreprise principale est assurée pour l’activité concernée, l’absence d’assurance du sous-traitant ne prive pas le particulier de la garantie. C’est ensuite à l’entreprise principale ou à son assureur de se retourner contre le sous-traitant. Il est donc important d’identifier précisément, dans le devis et la facture, quelle entreprise s’est engagée envers vous et de vérifier son attestation, plutôt que celle de la personne présente sur le chantier.
Tous les travaux de rénovation relèvent-ils de la décennale ?
Non, la garantie décennale ne s’applique qu’aux dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, et service-public.fr précise que les travaux de rénovation sont concernés selon leur importance. Un désordre mineur de finition relève plutôt de la garantie de parfait achèvement, d’une durée d’un an après la réception. Les éléments d’équipement dissociables relèvent de la garantie de bon fonctionnement, d’au moins deux ans selon l’article 1792-3 du Code civil. La DGCCRF rappelle que si aucune de ces garanties ne s’applique, la responsabilité contractuelle de droit commun peut encore être engagée. Le défaut d’assurance décennale pèse surtout sur les désordres graves, ceux qui coûtent le plus cher à reprendre. C’est pourquoi la qualification technique du désordre est la première question à trancher.
Peut-on porter plainte contre un artisan non assuré ?
Oui, le défaut d’assurance obligatoire est une infraction pénale prévue par l’article L243-3 du Code des assurances, qui punit d’une peine d’emprisonnement et d’une amende quiconque contrevient aux articles L241-1 à L242-1. Une plainte peut donc être déposée. Il faut toutefois garder en tête que la procédure pénale vise à sanctionner l’artisan, pas à financer directement la reprise des désordres. La réparation des dommages passe par une demande civile, devant le juge pénal en se constituant partie civile ou devant le juge civil. La plainte peut néanmoins avoir un intérêt dans une démarche visant le dirigeant d’une société, puisque la Cour de cassation a retenu en 2010 la responsabilité personnelle d’un gérant ayant sciemment ouvert un chantier sans assurance. L’avis d’un avocat est recommandé pour articuler ces procédures.
J’ai acheté une maison et je découvre que l’artisan n’était pas assuré : quels recours ?
L’acquéreur dispose de recours propres, car l’article 1792 du Code civil rend le constructeur responsable envers le maître ou l’acquéreur de l’ouvrage. Pendant dix ans après la réception, vous pouvez donc agir contre l’artisan pour les désordres de nature décennale. L’article 1792-1, 2° répute également constructeur la personne qui vend un ouvrage qu’elle a construit ou fait construire : le vendeur ayant fait réaliser les travaux peut ainsi être recherché lorsque ces travaux constituent un ouvrage. L’acte de vente devait mentionner l’existence ou l’absence d’assurance, en application de l’article L243-2 du Code des assurances. Si des défauts cachés sans lien avec la décennale apparaissent, la question relève plutôt d’une expertise des vices cachés. Dans tous les cas, commencez par faire constater et qualifier techniquement les désordres.
Sources
- Légifrance : Code des assurances, articles L241-1, L242-1, L243-2, L243-3 et L243-8.
- Légifrance : Code civil, articles 1219, 1792, 1792-1, 1792-3 et 1792-4-1.
- Légifrance : Cour de cassation, chambre commerciale, 28 septembre 2010, n° 09-66.255.
- Service-public.fr : « Garantie décennale des constructeurs ».
- DGCCRF (economie.gouv.fr) : « Malfaçon : mettez en œuvre les garanties ».
- Economie.gouv.fr : « Professionnels : quelles sont les assurances obligatoires ? » (Bureau central de tarification).
- ANIL : « Modèle d’attestation d’assurance décennale et dommages-ouvrage » (arrêté du 5 janvier 2016) ; « Le déroulement des travaux ».
Pour vous faire une idée de nos interventions, vous pouvez consulter les avis de nos clients sur Trustpilot.