

Franchise catnat et travaux de résilience : ce que la réforme change pour les sinistrés
Longtemps figée à 380 euros pour les biens d’habitation (1 520 euros en sécheresse), la franchise catastrophes naturelles devient un outil de politique de prévention. Modulation selon les arrêtés répétés, débats sur la prise en compte des travaux de résilience, propositions sénatoriales : le paysage bouge, et les sinistrés ont intérêt à en suivre la ligne : demain, prévenir pèsera directement sur ce qui reste à leur charge.
Le régime catnat repose sur un équilibre : indemnisation mutualisée en échange d’une franchise légale restant à charge. Les montants de base sont fixés réglementairement : 380 euros pour les biens à usage d’habitation (phénomènes autres que sécheresse), 1 520 euros pour les dommages de sécheresse-réhydratation des sols, dont le détail et la mécanique de modulation en communes non dotées de plan de prévention sont décrits dans notre article dédié aux franchises et délais.
Le mouvement actuel va plus loin : face à la sinistralité climatique, l’État et les assureurs cherchent à récompenser la prévention : travaux de résilience valorisés, franchises modulées, fonds Barnier élargi, et obligations d’emploi des indemnités. Cet article fait le point sur ce qui est en vigueur, ce qui se discute, et surtout sur la stratégie concrète du propriétaire sinistré ou exposé : documenter, prévenir, et faire valoir chaque mesure au moment de l’indemnisation comme de la souscription.
Sinistré catnat ou exposé aux arrêtés répétés ? Les travaux de prévention deviennent votre meilleur argument : faites-les prescrire et documenter.
La franchise catnat aujourd’hui : montants et modulation
L’état du droit applicable :
- les montants de base : 380 euros pour les biens d’habitation et autres biens à usage non professionnel, portés à 1 520 euros pour les dommages imputables à la sécheresse-réhydratation des sols ; pour les biens professionnels, 10 pour cent des dommages avec minimum (1 140 euros), et des règles propres aux pertes d’exploitation ;
- la modulation en commune sans PPR : dans les communes non dotées d’un plan de prévention des risques naturels pour le phénomène concerné, la franchise se majore avec la répétition des arrêtés (doublée au troisième arrêté en cinq ans, triplée au quatrième, quadruplée au-delà) : les communes multi-sinistrées sans plan paient la prévention manquante ;
- l’inopposabilité : la franchise catnat est d’ordre public : le contrat ne peut la majorer librement ni la rendre rachetables ;
- le vécu des sinistrés : en sécheresse, 1 520 euros restent à charge sur chaque sinistre reconnu : un paramètre à intégrer aux arbitrages (déclarer, grouper les désordres, documenter l’aggravation).
Cette architecture, stable depuis des années, est précisément ce que les réformes en cours veulent faire évoluer vers la prévention.
Le virage prévention : indemnités affectées, résilience encouragée
Les briques déjà posées :
- l’indemnité affectée à la réparation : depuis l’ordonnance de 2023 et ses décrets, l’indemnité sécheresse s’emploie à la remise en état du bâtiment : fin de l’indemnité-chèque, début de la logique de résilience, détaillée dans notre article sur l’affectation de l’indemnité aux travaux ;
- le fonds Barnier élargi : financement d’études et de travaux de prévention des particuliers exposés (sous conditions : PPR, acquisitions amiables dans les cas extrêmes), régulièrement renforcé au fil des lois de finances ;
- la réparation durable en sécheresse : la réforme pousse aux réparations qui traitent la cause (gestion des eaux, écrans anti-racines, confortements adaptés) plutôt qu’aux rebouchages : les experts des compagnies l’intègrent, et les contre-expertises aussi ;
- le mouvement parlementaire : les travaux sénatoriaux et propositions de loi successives (assurabilité des territoires, initiative dite Husson-Rapin et suites) portent la modulation des franchises selon la prévention : réduction pour qui a réalisé des travaux de résilience, maintien ou majoration pour les biens jamais protégés ; des dispositifs conventionnels d’assureurs vont déjà dans ce sens ;
- le message : la trajectoire est univoque : à terme, le reste à charge dépendra de ce que vous avez fait pour réduire le risque.
Travaux de résilience : lesquels comptent, comment les faire valoir
Concrètement, phénomène par phénomène :
- sécheresse RGA : gestion des eaux pluviales éloignées des fondations, trottoirs périphériques anti-évaporation, écrans anti-racines et gestion de la végétation, et les confortements prescrits par expertise (micropieux, longrines) quand la structure l’exige ;
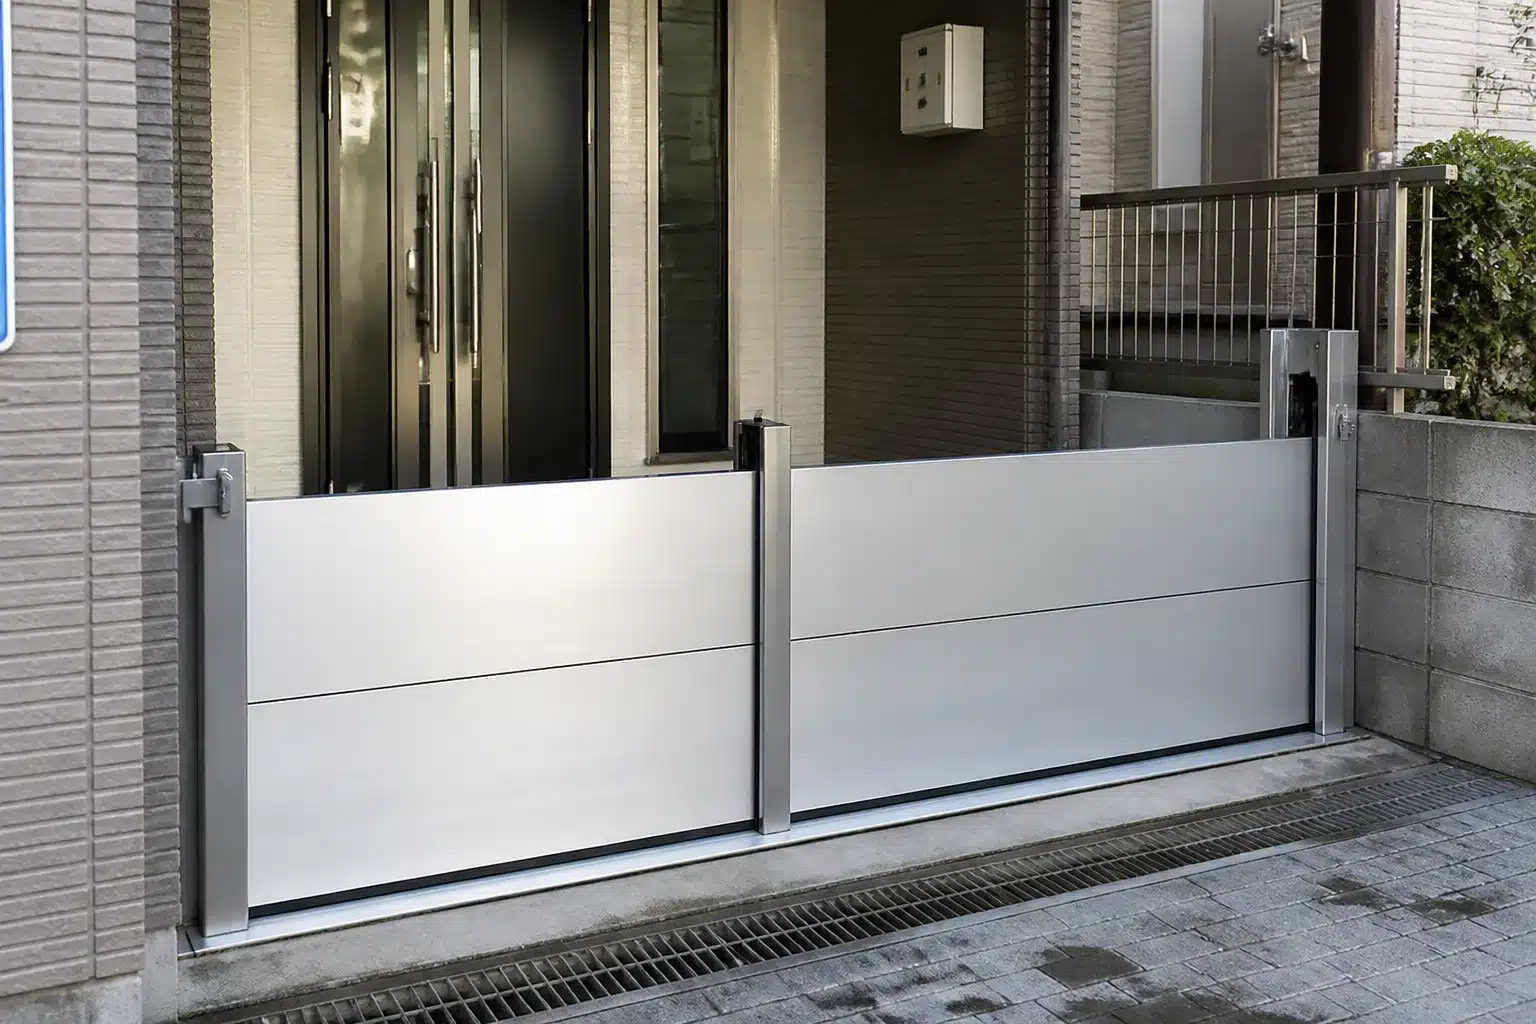
- inondation : batardeaux, clapets anti-retour, rehausse des équipements (tableau, chaudière), matériaux résilients en parties basses, pompes avec alarme ;
- tempête et grêle : couverture entretenue et fixée, éléments rapportés contrôlés ;
- incendie : OLD et adaptations du bâti, traitées dans notre article sur le débroussaillement obligatoire ;
- le dossier qui fait foi : prescriptions d’un rapport d’expert (le document qui transforme des travaux en « mesures de réduction de la vulnérabilité »), devis et factures, photos avant/après, et déclaration à l’assureur : chaque pièce servira à la franchise de demain, à la prime d’aujourd’hui et à l’indemnisation du prochain sinistre ;
- le cofinancement : fonds Barnier via la commune ou le PPR, aides locales : à instruire avant travaux.
Au moment du sinistre : optimiser légitimement le reste à charge
La franchise se gère aussi dans le dossier d’indemnisation :
- une déclaration complète : tous les désordres du même événement dans le même sinistre : les déclarations en pointillé multiplient les franchises ;
- la qualification du phénomène : sécheresse (1 520 euros) ou autre phénomène (380 euros) : les dossiers mixtes (sécheresse plus fuite aggravante, tempête plus infiltrations) méritent une analyse de cause sérieuse, l’imputation changeant le reste à charge et les garanties mobilisées ;
- le chiffrage juste : une franchise fixe pèse en proportion inverse du chiffrage : l’indemnisation complète (tous préjudices, assèchement, maîtrise d’œuvre le cas échéant) est le premier levier, d’où la contre-expertise quand l’offre minore, selon la méthode de notre article sur la contre-expertise d’assurance ;
- la modulation communale : en commune multi-arrêtés sans PPR, vérifiez le calcul de la franchise majorée appliqué par l’assureur, et l’existence réelle ou non d’un plan prescrit (qui fige la majoration) ;
- les délais : déclaration dans les trente jours de l’arrêté, et les délais d’indemnisation encadrés : le calendrier complet est dans notre article sur les franchises et délais du régime catnat.
Troisième arrêté catnat sur la commune et toujours pas de plan de prévention ? Vérifiez la franchise appliquée et faites valoir vos travaux.
Demain : vers un régime à deux vitesses, préparé ou subi
Ce que le propriétaire avisé anticipe :
- le scénario central : un régime catnat refinancé par la surprime relevée, des franchises et conditions de plus en plus sensibles à la prévention, et des assureurs qui trient par l’exposition ET par l’état du bien : le sujet rejoint l’assurabilité, traitée dans notre article sur les maisons difficiles à assurer ;
- la valeur immobilière : les biens « résilients documentés » se vendront et s’assureront mieux : le dossier de prévention devient un actif, comme le DPE l’est devenu ;
- les fenêtres à saisir : chaque sinistre indemnisé est l’occasion de reconstruire mieux (l’indemnité affectée s’y prête), chaque ravalement ou aménagement extérieur celle d’intégrer la prévention à coût marginal ;
- la veille utile : les évolutions se jouent aux échéances annuelles de vos contrats et dans les lois de finances : relire les conditions à chaque renouvellement, et faire requalifier le dossier après travaux ;
- le rôle de l’expertise indépendante : prescrire les bonnes mesures (pas les gadgets), les documenter, et les faire valoir face à l’assureur : la prévention ne vaut que prouvée.
Comment Check my House accompagne la résilience de votre maison
Nos experts prescrivent les mesures de réduction de vulnérabilité adaptées à votre bien et à son risque (sécheresse, inondation, incendie) dans le cadre de l’expertise fissures ou de l’expertise humidité, et documentent l’état avant/après travaux : le dossier qui pèse sur franchises, primes et indemnisations.
Au sinistre, l’assistance en expert d’assuré et la contre-expertise défendent le chiffrage complet. Les prix sont publiés sur la page tarifs des expertises.
Questions fréquentes sur la franchise catnat et la résilience
Quel est le montant de la franchise catastrophe naturelle ?
380 euros pour les biens d’habitation (phénomènes autres que sécheresse), 1 520 euros pour les dommages de sécheresse-réhydratation des sols, avec des règles propres aux biens professionnels. Ces montants, d’ordre public, ne se rachètent pas au contrat.
Pourquoi ma franchise a-t-elle été doublée ?
Dans les communes sans plan de prévention du risque concerné, la franchise se module avec la répétition des arrêtés : doublée au troisième arrêté en cinq ans, triplée au quatrième, quadruplée ensuite. Vérifiez le décompte et l’état réel du PPR communal.
Les travaux de prévention réduisent-ils la franchise ?
C’est la direction des réformes : plusieurs dispositifs et propositions lient déjà franchises, conditions et travaux de résilience, et les assureurs valorisent les dossiers documentés. Dans tous les cas, ils réduisent le risque réel et pèsent sur la souscription.
Quels travaux comptent comme « résilience » ?
Selon le phénomène : gestion des eaux et de la végétation et confortements en sécheresse RGA, batardeaux et rehausses en inondation, OLD et adaptations du bâti en incendie. Prescrits par expertise et documentés (factures, photos), ils deviennent opposables.
Le fonds Barnier peut-il financer mes travaux ?
Sous conditions (communes couvertes par un PPR notamment), il cofinance études et travaux de réduction de vulnérabilité des particuliers, et davantage dans les situations extrêmes. L’instruction passe par la commune et les services de l’État, avant travaux.
Comment limiter légitimement le reste à charge au sinistre ?
Déclaration complète et unique des désordres de l’événement, qualification exacte du phénomène, chiffrage intégral (contre-expertise si l’offre minore), et vérification de la modulation communale appliquée. La franchise est fixe : c’est l’indemnisation qui se défend.
Sources
- Code des assurances, articles L125-1 et suivants et A125-1 (franchises catnat), Légifrance.
- Ordonnance n° 2023-78 du 8 février 2023 et décrets d’application (emploi de l’indemnité sécheresse), Légifrance.
- Sénat, rapports et propositions de loi sur l’assurabilité des risques climatiques, senat.fr.
- Fonds de prévention des risques naturels majeurs (fonds Barnier), ecologie.gouv.fr.
- France Assureurs, prévention et assurance des risques naturels, franceassureurs.fr.
Pour vous faire une idée de nos interventions, vous pouvez consulter les avis clients publiés sur Trustpilot.