Exclusions de la garantie sécheresse : annexes, permis de construire et délai de 10 ans
Ce que la garantie sécheresse ne couvre pas, et que personne ne vous dit avant
Votre commune est reconnue, votre maison est fissurée, et pourtant une partie de ce que vous constatez restera à votre charge. Les exclusions de la garantie catastrophe naturelle en matière de sécheresse visent les annexes, les constructions sans permis, et une période de dix ans après des travaux réalisés en terrain argileux sans justificatif des mesures de prévention.
Cette dernière exclusion est la plus surprenante, parce qu’elle sanctionne ce que vous avez fait de bonne foi sans le documenter. Les trois méritent d’être connues avant le sinistre, pas pendant.
Un doute sur ce qui sera pris en charge chez vous ? Faites établir l’état réel du bâti.
Les trois exclusions, en une lecture
- Les annexes : remises, garages, terrasses, clôtures, piscines, sauf si elles font indissociablement corps avec le bâti principal.
- Les constructions édifiées sans permis de construire.
- Pendant dix ans après des travaux en terrain argileux, sans justificatif des mesures de prévention mises en oeuvre.
Les annexes, première source de déception
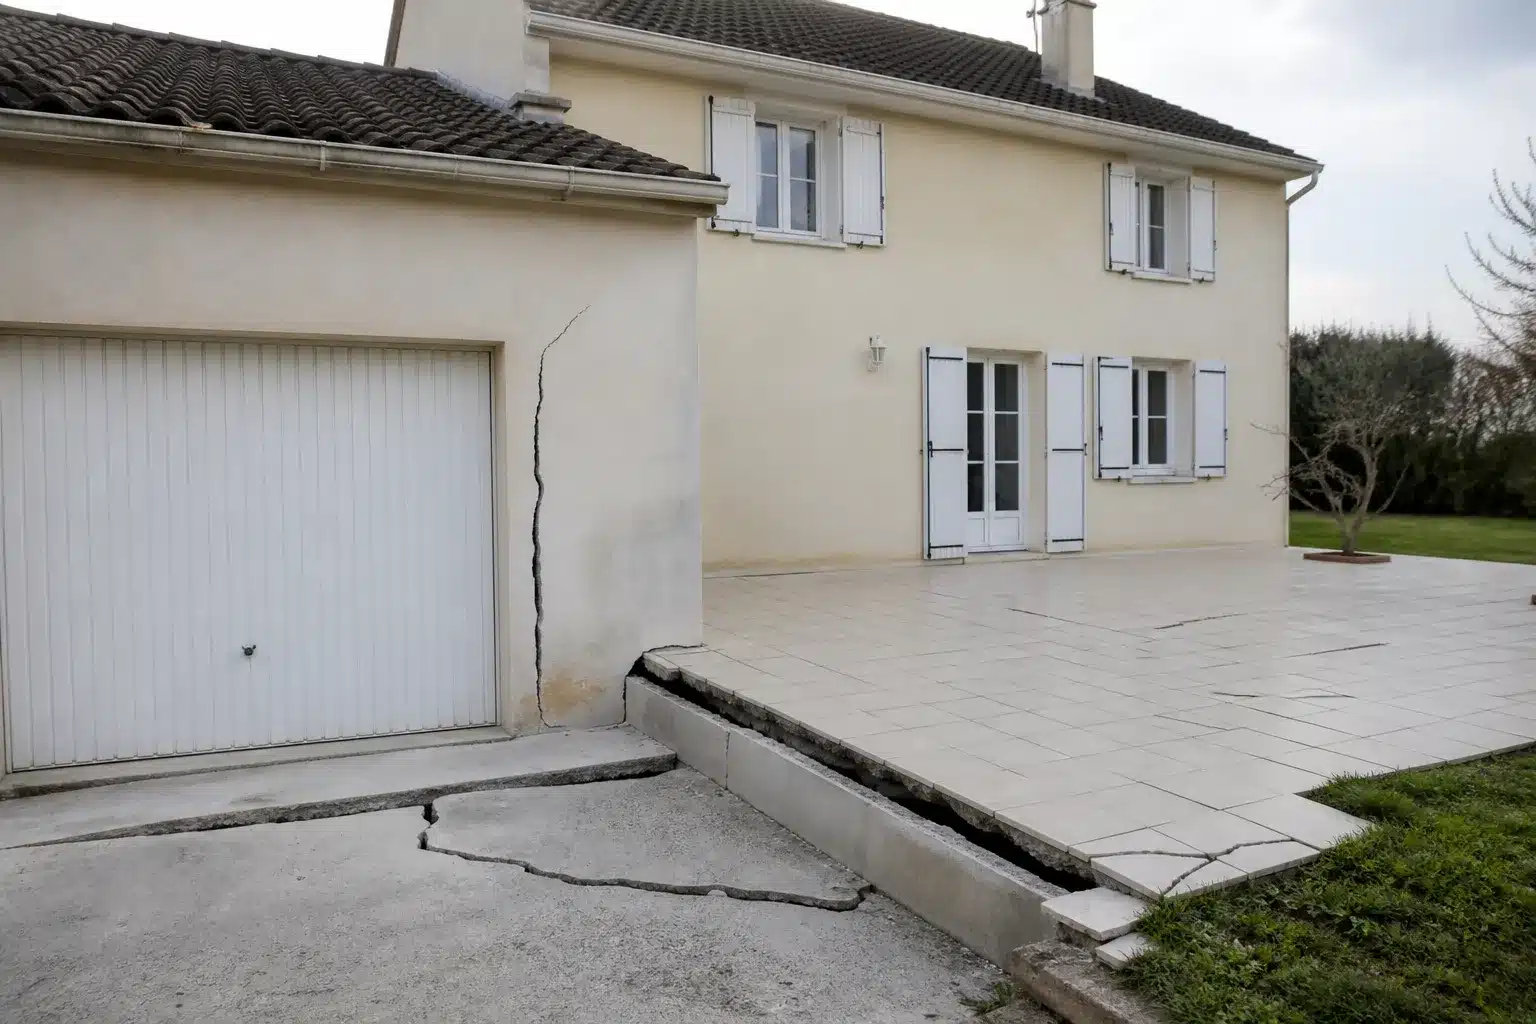
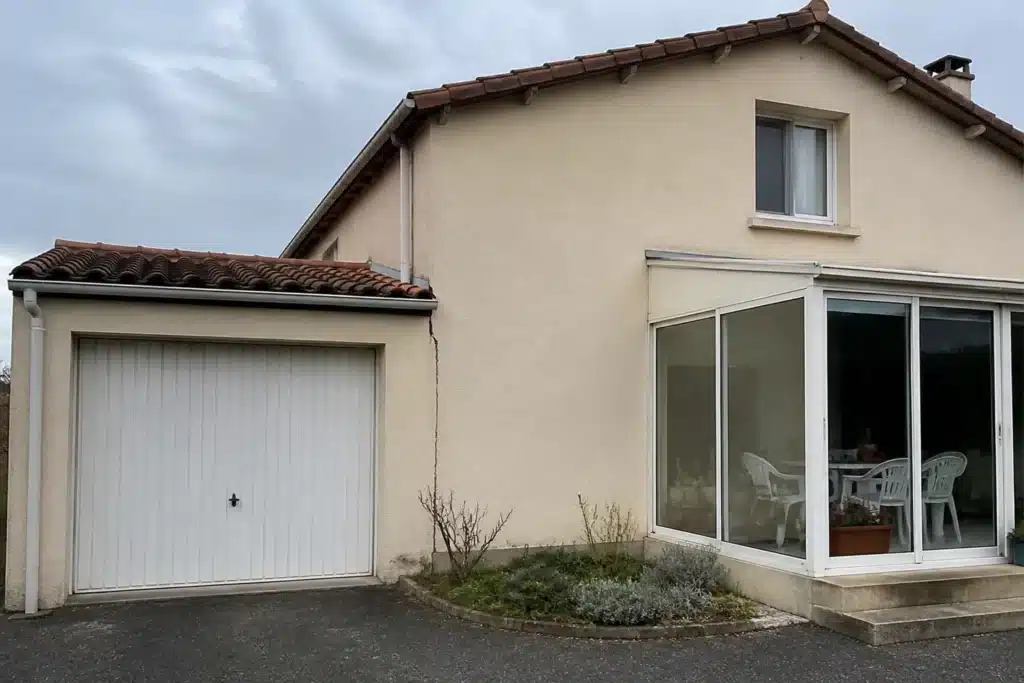
C’est l’exclusion que l’on découvre le plus souvent au moment de l’expertise, et c’est aussi celle qui touche les éléments qui bougent en premier. Un garage accolé, une terrasse, un perron, une véranda reposent rarement sur la même assise que la maison et n’ont pas la même inertie : ils accusent le mouvement du sol avant le bâti principal.
La question posée n’est pas celle de la contiguïté mais celle de la solidarité structurelle. Une annexe fait-elle indissociablement corps avec le bâtiment principal ? Cela se tranche sur les liaisons réelles, chaînages continus, fondations communes, continuité de la structure porteuse, et non sur le fait qu’elle soit collée au mur ou couverte par le même toit.
Le paradoxe mérite d’être relevé : une annexe correctement désolidarisée, ce qui est précisément la bonne pratique en terrain argileux, sera plus facilement regardée comme un ouvrage distinct, donc exclue. Ce n’est pas une raison de mal construire, c’est une raison de savoir à quoi s’attendre et de documenter l’état du bâti principal avec soin.
Les constructions sans permis
Une construction édifiée sans permis de construire est hors garantie. L’exclusion est de principe et ne souffre pas de discussion technique.
Elle vise plus de situations qu’on ne l’imagine, parce que les extensions et surélévations réalisées sans autorisation sont fréquentes dans le parc ancien. Si votre maison comporte une partie non déclarée, elle sera écartée du périmètre indemnisable, et la discussion portera alors sur ce qui relève de la construction régulière.
Si vous achetez, c’est un point à vérifier au même titre que l’état du bâti. Une extension non autorisée sur une maison en zone d’exposition forte combine deux risques, celui de l’urbanisme et celui de l’assurance. C’est un des points que couvre un bilan avant achat immobilier.
Les dix ans après travaux, l’exclusion que personne n’anticipe
La garantie ne joue pas pendant dix ans après des travaux réalisés en terrain argileux sans justificatif des mesures de prévention mises en oeuvre. Lisez bien : ce n’est pas l’absence de mesures qui est sanctionnée en premier lieu, c’est l’absence de justificatif.
La logique est cohérente avec l’esprit de la réforme. L’État et les assureurs cherchent à ce que l’on construise et répare en tenant compte du sol. Celui qui a pris les précautions adéquates doit pouvoir le prouver ; celui qui ne peut rien prouver est présumé ne pas les avoir prises.
Les conséquences pratiques sont immédiates. Si vous faites construire en terrain argileux, conservez l’étude géotechnique préalable, l’étude de conception, les plans d’exécution et les comptes rendus de chantier. Si vous faites réaliser une reprise en sous-oeuvre après un sinistre, conservez l’étude de sol, les devis, les factures détaillées et les photos de chantier. Si vous réalisez des travaux de prévention, même modestes, gardez-en la trace.
Ce réflexe documentaire protège votre couverture pendant une décennie. Il protège aussi l’acquéreur si vous vendez, et il vous protège vous si la discussion s’engage plus tard.
Ce qui n’est pas une exclusion, mais une condition de garantie
Deux motifs de refus sont fréquemment présentés comme des exclusions alors qu’ils relèvent du périmètre même de la garantie. La distinction compte, parce qu’ils se discutent, eux.
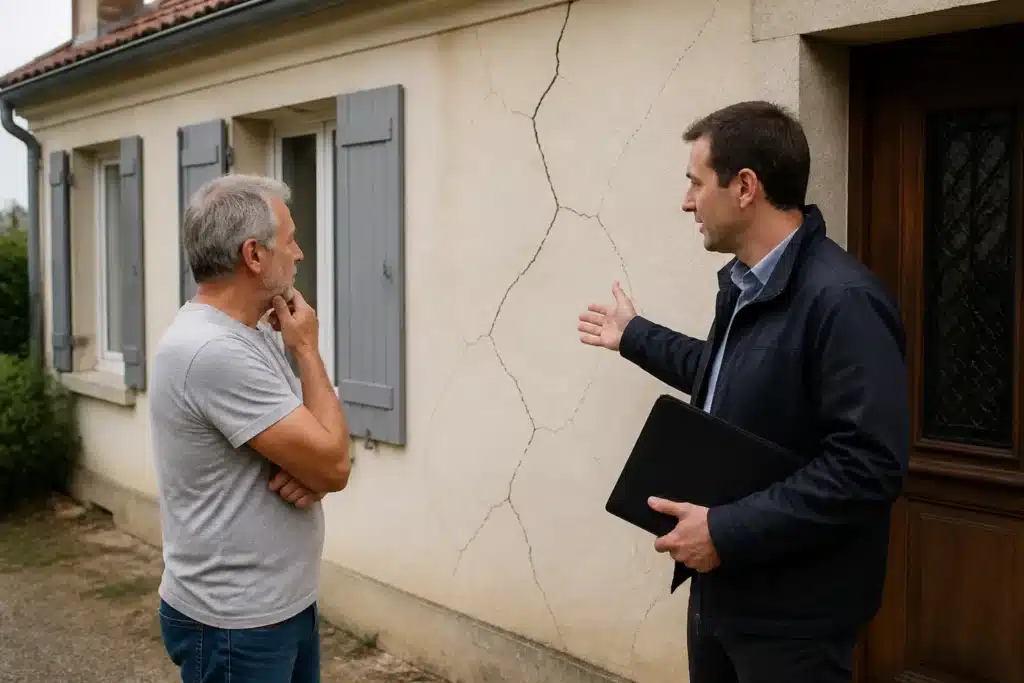
Le premier est la gravité. La garantie couvre les dommages qui affectent la solidité du bâti ou son usage normal. Les autres dommages ne sont pris en charge que s’ils sont de nature à évoluer défavorablement. Un désordre jugé superficiel et stable sort du champ, mais cette appréciation repose sur des constats qui peuvent être contestés, en particulier si elle a été rendue sur une visite unique sans suivi dans le temps.
Le second est la causalité. Si l’expert retient une cause étrangère au retrait-gonflement, fuite sur réseau enterré, défaut de portance, retrait de matériaux, malfaçon, le dossier sort du régime. Là encore, c’est une analyse technique, et une analyse se discute sur ses manques. C’est tout l’objet d’une expertise fissures menée de votre côté.
Qui sommes-nous
Check my House est un cabinet d’expertise en bâtiment et construction qui intervient sur toute la France auprès des particuliers. Nos missions couvrent l’expertise des fissures et de l’humidité, l’inspection immobilière avant achat, l’assistance VEFA et CCMI, l’expertise de vices cachés et l’assistance en tant qu’expert d’assuré.
Tarifs
Les tarifs de nos expertises sont consultables et tenus à jour sur une page dédiée. Nous préférons vous y renvoyer plutôt que d’afficher un montant dans un article, pour que l’information corresponde exactement à ce qui vous sera facturé. Consultez la page tarifs des expertises, ou décrivez-nous votre situation pour obtenir une réponse adaptée à votre bien.
Une exclusion se discute sur sa motivation
Une exclusion opposée par un assureur n’est pas un verdict. Elle doit être fondée sur une clause du contrat et sur des constatations techniques motivées, et c’est sur ce second point que la discussion se joue le plus souvent. Demandez systématiquement le rapport d’expertise et vérifiez trois choses : la clause précise qui est invoquée, les constatations de fait qui la fonderaient, et l’examen explicite des hypothèses concurrentes. Une exclusion appuyée sur une affirmation générale, sans mesure ni reconnaissance de sol, se contredit par une analyse technique indépendante, puis en expertise contradictoire. Et gardez en vue que l’issue utile n’est pas toujours le régime catastrophes naturelles : une garantie décennale, un vice caché ou la responsabilité d’un tiers couvrent parfois mieux, et sans franchise légale.
Questions fréquentes sur les exclusions de la garantie sécheresse
Mon garage accolé est fissuré, est-il couvert ?
Cela dépend de sa liaison structurelle avec la maison, pas de sa proximité. Les annexes sont exclues sauf si elles font indissociablement corps avec le bâti principal, et un garage accolé peut relever de l’un ou de l’autre.
Les éléments qui plaident pour la solidarité sont la continuité des fondations, un chaînage commun, une structure porteuse partagée, une couverture et une charpente continues. Ceux qui plaident contre sont un joint de rupture, des fondations distinctes, une dalle désolidarisée. Si l’enjeu est significatif, faites documenter ce point au moment de l’expertise plutôt que de le découvrir dans le rapport : une fois la position prise, elle est plus difficile à faire évoluer sans élément nouveau.
Et ma piscine, ma terrasse, mon mur de clôture ?
Les piscines, terrasses et clôtures figurent explicitement parmi les annexes exclues. Dans l’immense majorité des cas, ces ouvrages reposent sur leurs propres appuis et ne font pas corps avec la maison, ce qui ferme la discussion.
Cela ne les rend pas sans intérêt pour votre dossier. Une terrasse qui se désolidarise, un mur de clôture qui bascule, un dallage extérieur qui se fissure sont des indices précieux de mouvement du sol, même s’ils ne sont pas indemnisables en eux-mêmes. Photographiez-les, datez-les, et versez-les au dossier comme éléments du faisceau d’indices. Ils contribuent à démontrer la cause, ce qui sert le bâti principal.
Comment prouver les mesures de prévention après des travaux ?
Par les pièces techniques du chantier. Étude géotechnique préalable et étude de conception pour une construction, étude de sol de type G5 sur ouvrage existant pour une reprise, plans et notes de calcul, devis détaillés, factures poste par poste, photos des phases enterrées avant remblaiement.
Les photos de fondations et de reprises en sous-oeuvre ont une valeur particulière, parce que ces ouvrages deviennent invisibles une fois le chantier terminé. Prenez-les systématiquement, avec un repère de date et d’échelle. Classez le tout dans un dossier unique et conservez-le au moins dix ans, puisque c’est la durée pendant laquelle l’exclusion peut vous être opposée. Si vous vendez, transmettez-le à l’acquéreur.
Une extension sans permis exclut-elle toute la maison ?
L’exclusion vise les constructions édifiées sans permis de construire, pas l’ensemble du bien par contagion. La partie régulièrement autorisée reste dans le champ de la garantie.
La difficulté est pratique plutôt que juridique : quand une extension non déclarée est structurellement liée à la maison et que les désordres courent de l’une à l’autre, la séparation des dommages devient un exercice d’expertise. Il faut distinguer ce qui affecte la partie régulière et ce qui affecte la partie non autorisée, ce qui suppose un relevé précis. Si vous êtes dans cette situation, régulariser l’urbanisme est une démarche utile en soi, indépendamment de l’assurance.
J’ai fait reprendre mes fondations il y a trois ans, suis-je exclu ?
Pas si vous pouvez justifier des mesures de prévention mises en oeuvre. L’exclusion vise les travaux réalisés en terrain argileux sans justificatif, et vous êtes dans le délai de dix ans.
Rassemblez dès maintenant ce que vous avez : étude de sol, devis, factures, plans, photos, procès-verbal de réception. Si des pièces manquent, demandez-les à l’entreprise ou au bureau d’études, qui les conservent généralement. Ce travail de reconstitution est bien plus facile à trois ans qu’à huit. Et si les travaux ont été réalisés sans aucune étude préalable, il vaut mieux le savoir maintenant que le découvrir au moment d’un sinistre.
Les dommages esthétiques sont-ils exclus ?
Ce n’est pas une exclusion mais une question de périmètre de garantie. Celle-ci couvre les dommages affectant la solidité du bâti ou son usage normal, les autres n’étant pris en charge que s’ils sont de nature à évoluer défavorablement.
Une microfissure stable en faïençage superficiel n’ouvre donc pas droit à indemnisation. Mais la frontière entre esthétique et structurel n’est pas toujours évidente, et surtout elle n’est pas figée : un désordre jugé superficiel aujourd’hui peut évoluer. C’est précisément ce que permet de démontrer un suivi fissurométrique daté, conduit sur un cycle annuel complet couvrant une fin d’été et un retour des pluies. Sans ce suivi, vous n’avez rien à opposer à l’appréciation de l’expert.
Mon assureur invoque une cause étrangère, est-ce une exclusion ?
Non, c’est une question de causalité, et elle se discute. Si l’expert retient un défaut de portance, une fuite sur canalisation enterrée, un retrait de matériaux ou une malfaçon, le dossier sort du régime de catastrophe naturelle, mais sur un raisonnement technique et non sur une clause.
Examinez alors sur quoi repose cette conclusion. Le sol a-t-il été caractérisé ? Les fondations ont-elles été relevées ? La saisonnalité a-t-elle été analysée ? Un rapport qui écarte le retrait-gonflement sans ces éléments écarte une hypothèse sans l’avoir testée. Depuis le 1er janvier 2025 vous disposez du rapport définitif et des comptes rendus de visite pour le vérifier. Et si la cause étrangère est confirmée, elle ouvre d’autres voies, garantie décennale, responsabilité du vendeur, selon les circonstances.
Une maison neuve est-elle concernée par ces exclusions ?
Elle l’est, mais la question se pose rarement dans ces termes. Sur une construction de moins de dix ans, la garantie décennale et la garantie dommages-ouvrage ont vocation à intervenir en premier lieu si les désordres compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Le débat se déplace alors vers la conception : les dispositions applicables en terrain argileux ont-elles été respectées, ancrage suffisant et homogène, chaînages, désolidarisation des annexes, gestion des eaux ? C’est ce que documentent les pièces du chantier, les mêmes que celles qui servent à écarter l’exclusion des dix ans. Les deux voies peuvent d’ailleurs être explorées en parallèle. L’assistance pendant le chantier, dont une assistance CCMI, sert précisément à constituer ce dossier au moment où c’est encore possible.
Que faire si je découvre l’exclusion en cours de dossier ?
Demandez la clause et le raisonnement par écrit. Une exclusion doit être identifiée précisément, et vous devez savoir sur quel élément de fait elle s’appuie : quelle annexe, quelle construction, quels travaux et quelle absence de justificatif.
Ensuite, vérifiez si l’élément de fait est exact. Les erreurs de qualification existent, en particulier sur la solidarité structurelle d’une annexe ou sur l’existence de pièces que vous pouvez retrouver. Si l’exclusion est fondée, concentrez le dossier sur ce qui reste indemnisable, c’est-à-dire le bâti principal régulier, et veillez à ce que les désordres qui l’affectent soient correctement relevés. Une exclusion partielle ne doit pas faire perdre le reste.
Ces exclusions valent-elles aussi pour les autres aléas ?
Non, elles sont propres au retrait-gonflement des argiles. Le régime de catastrophe naturelle distingue les aléas, et la sécheresse géotechnique a son propre corpus de règles : critères de reconnaissance spécifiques depuis 2024, franchise légale de 1 520 euros contre 380 euros pour les autres aléas en habitation, prescription de cinq ans au lieu de deux, et ces exclusions.
C’est une raison de ne pas raisonner par analogie avec un dégât des eaux ou une tempête. Les délais, les franchises, le périmètre de garantie et les obligations post-indemnisation diffèrent. Vérifiez toujours à quel phénomène se rattache votre sinistre avant d’appliquer une règle lue ailleurs.
Notre zone d’intervention
Nous intervenons sur l’ensemble du territoire national, dans les treize régions métropolitaines et dans chaque département.
Parler de votre situation
Une exclusion vous est opposée et vous voulez savoir si elle est fondée : transmettez-nous le rapport et les éléments dont vous disposez. Nous contacter pour en discuter. Nos retours d’intervention sont consultables sur Trustpilot.
Sources
- Caisse centrale de réassurance, portail des catastrophes naturelles, règles d’indemnisation, franchises, périmètre de garantie et exclusions en matière de sécheresse
- Code des assurances, articles L. 125-1 et L. 113-2
- Légifrance, décret relatif à l’indemnisation des dommages consécutifs à la sécheresse et à la réhydratation des sols argileux, Journal officiel du 6 février 2024
- Légifrance, décret n° 2024-1101 et arrêtés d’application relatifs aux obligations des experts, en vigueur depuis le 1er janvier 2025
- Code de la construction et de l’habitation, articles L. 132-4 à L. 132-9 et R. 132-3 à R. 132-8
- Norme NF P 94-500, missions géotechniques G1 à G5
Dernière vérification réglementaire : 9 octobre 2026.