

Assurance dommages-ouvrage en rénovation : quand est-elle obligatoire et que change-t-elle ?
En rénovation, l’assurance dommages-ouvrage est obligatoire dès que les travaux sont des travaux de construction au sens de l’article L242-1 du Code des assurances, et elle doit être souscrite avant l’ouverture du chantier. Une extension, une surélévation, une reprise de fondations ou de structure, des travaux destinés à assurer l’étanchéité du bâtiment entrent dans ce cadre. Le remplacement ou l’ajout d’un équipement sur une maison existante relève en revanche d’un autre régime depuis un arrêt de la Cour de cassation du 21 mars 2024.
Ce que change la DO est concret : en cas de dommage de nature décennale, l’assureur finance les réparations sans attendre que les responsabilités des entreprises soient établies, et il est tenu par des délais fixés par la loi. Sans elle, le particulier doit lui-même rechercher l’entreprise responsable et son assureur, et il engage sa responsabilité personnelle s’il revend dans les dix ans.
Voici les textes applicables, les travaux concernés, les délais de l’assureur et la place d’un expert en bâtiment indépendant lorsque le sinistre est discuté.
Un sinistre sur des travaux de rénovation récents, ou un doute sur la couverture de votre chantier ? Un expert indépendant peut analyser la situation avant votre déclaration.
Que prévoit l’article L242-1 du Code des assurances ?
L’article L242-1 oblige toute personne qui fait réaliser des travaux de construction, en qualité de propriétaire de l’ouvrage, de vendeur ou de mandataire du propriétaire, à souscrire une assurance avant l’ouverture du chantier. Cette assurance garantit, en dehors de toute recherche des responsabilités, le paiement de la totalité des travaux de réparation des dommages dont les constructeurs sont responsables sur le fondement de l’article 1792 du Code civil.
Le texte vise donc les dommages de nature décennale : ceux qui compromettent la solidité de l’ouvrage, ou qui, l’affectant dans l’un de ses éléments constitutifs ou l’un de ses éléments d’équipement, le rendent impropre à sa destination. Les clauses types annexées à l’article A243-1 du Code des assurances y ajoutent les dommages qui affectent la solidité des éléments d’équipement indissociables des ouvrages de viabilité, de fondation, d’ossature, de clos et de couvert, au sens de l’article 1792-2 du Code civil.
Quand la garantie commence-t-elle et quand s’arrête-t-elle ?
La DO prend effet à l’expiration de la garantie de parfait achèvement, soit un an après la réception des travaux (article 1792-6 du Code civil). Selon les clauses types, la période de garantie prend fin dix ans après la réception.
Deux situations permettent toutefois de la mobiliser plus tôt :
- avant la réception, lorsque le contrat conclu avec l’entrepreneur est résilié pour inexécution de ses obligations, après une mise en demeure restée infructueuse ;
- après la réception, lorsque l’entrepreneur n’a pas exécuté ses obligations malgré une mise en demeure, notamment au titre de la garantie de parfait achèvement.
Ce que la DO ne couvre pas
Les clauses types excluent les dommages résultant exclusivement du fait intentionnel ou du dol du souscripteur ou de l’assuré, de l’usure normale, du défaut d’entretien ou de l’usage anormal, et de la cause étrangère. Le cas des dommages survenus pendant le chantier est traité dans la FAQ.
Quels travaux de rénovation sont concernés ?
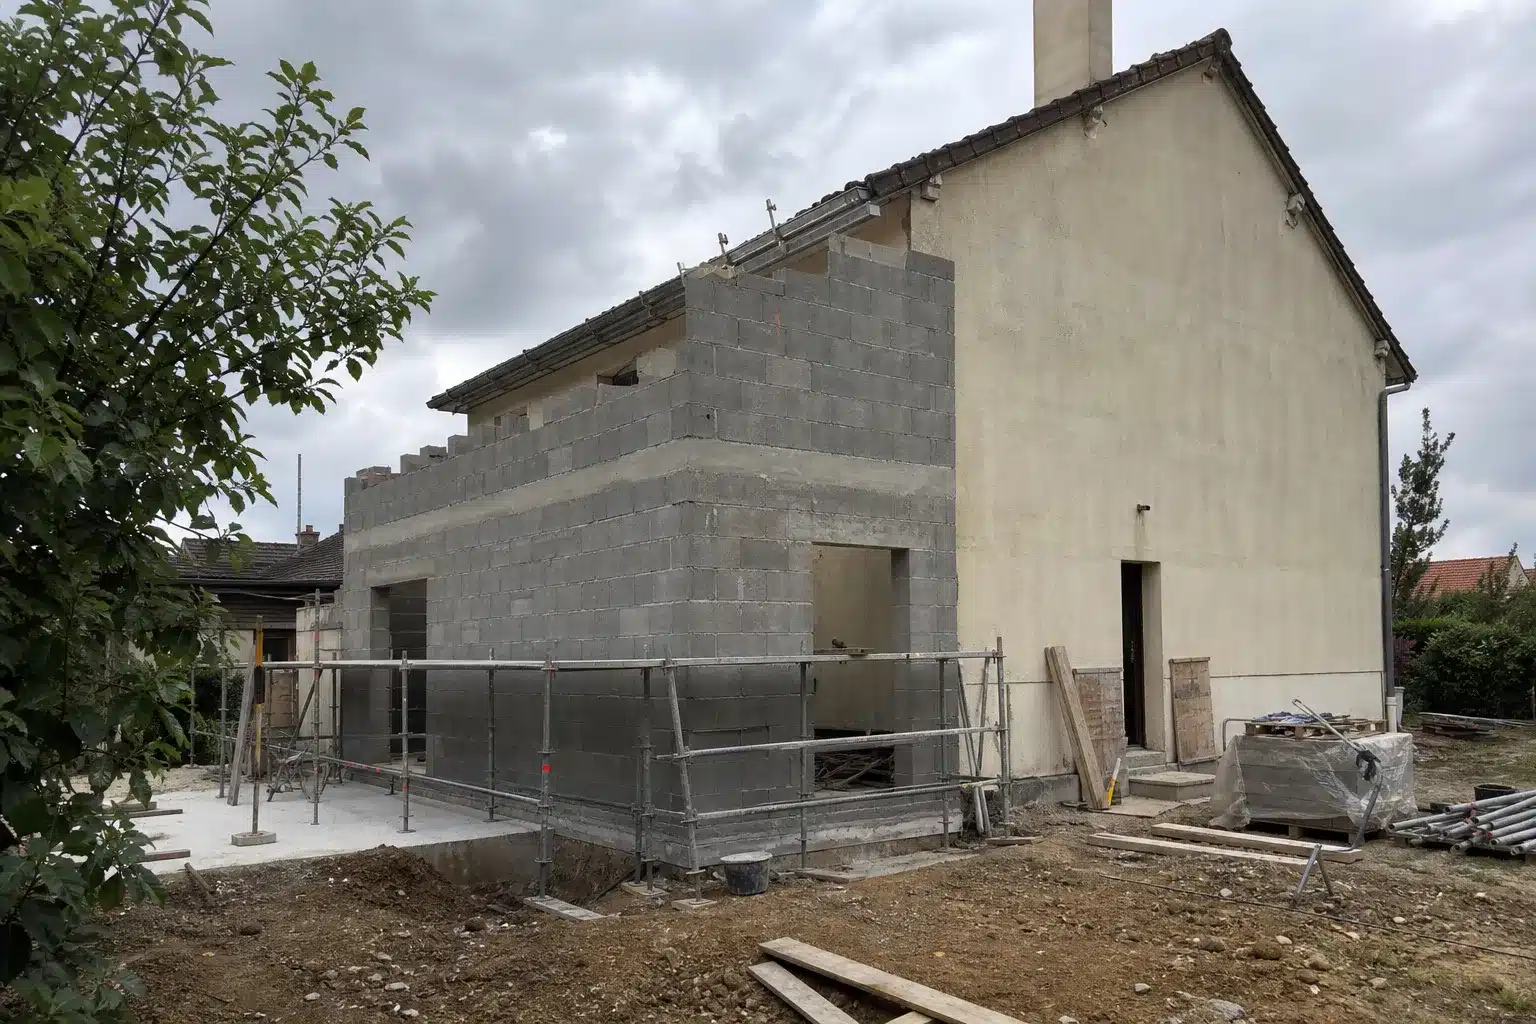
Sont concernés les travaux de rénovation qui constituent des travaux de construction. La fiche officielle de service-public.fr cite les modifications structurelles, le gros œuvre extérieur, les fondations, les terrassements et les travaux destinés à assurer l’étanchéité du bâtiment, et la DGCCRF mentionne expressément l’extension et la surélévation. L’ANIL précise que la règle est la même qu’en construction neuve : le maître d’ouvrage souscrit lui-même la DO avant l’ouverture du chantier.
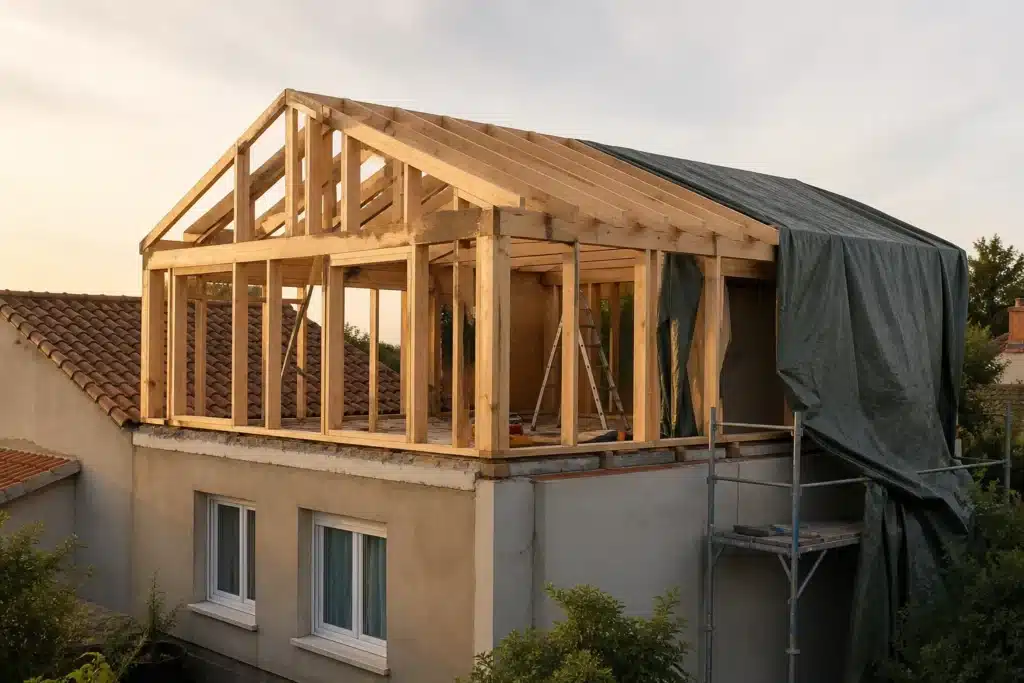
La qualification dépend de la nature réelle des travaux, et non de l’intitulé du devis : un poste « rénovation salle de bains » peut très bien inclure l’ouverture d’un mur porteur, qui touche à la structure.
Les parties existantes de la maison : une couverture limitée
Les obligations d’assurance ne s’appliquent pas aux ouvrages existants avant l’ouverture du chantier, à l’exception de ceux qui, totalement incorporés dans l’ouvrage neuf, en deviennent techniquement indivisibles (article L243-1-1, II, du Code des assurances). Les clauses types reprennent cette règle : la garantie couvre l’ouvrage réalisé et les existants devenus indivisibles de l’ouvrage neuf.
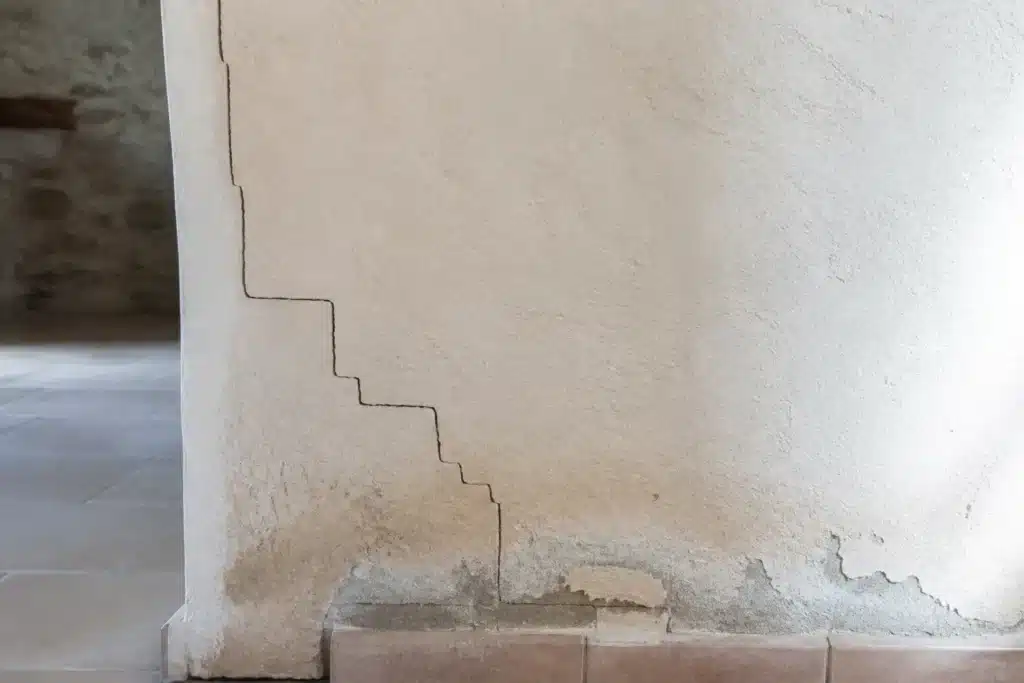
Concrètement, lorsqu’une surélévation s’accompagne de fissures sur les murs anciens qui la portent, la question est de savoir si ces murs sont devenus techniquement indivisibles de l’ouvrage neuf, et si les désordres viennent des travaux. Ce point se tranche sur des constats précis, par exemple lors d’une expertise des fissures avec relevés et suivi dans le temps.
Les éléments d’équipement installés sur l’existant
Depuis l’arrêt de la troisième chambre civile de la Cour de cassation du 21 mars 2024 (pourvoi n° 22-18.694), les éléments d’équipement installés en remplacement ou par adjonction sur un ouvrage existant, s’ils ne constituent pas en eux-mêmes un ouvrage, ne relèvent ni de la garantie décennale ni de la garantie biennale de bon fonctionnement, quel que soit le degré de gravité des désordres. Ils relèvent de la responsabilité contractuelle de droit commun, qui n’est pas soumise à l’assurance obligatoire des constructeurs.
L’affaire portait sur un insert posé dans la cheminée d’une maison, à l’origine d’un incendie qui l’avait détruite. Pour un particulier, la conséquence est directe : un équipement ajouté ou remplacé sur la maison existante n’entre pas, en principe, dans le champ de la DO, sauf si les travaux réalisés constituent eux-mêmes un ouvrage.
Revirement de jurisprudence. De 2017 à mars 2024, la Cour de cassation jugeait que les désordres affectant des éléments d’équipement, d’origine ou installés sur existant, relevaient de la décennale lorsqu’ils rendaient l’ouvrage dans son ensemble impropre à sa destination. L’arrêt du 21 mars 2024 abandonne expressément cette solution : des contenus antérieurs peuvent donc décrire une règle qui ne s’applique plus.
Qui doit souscrire, et avant quelle date ?
La DO est souscrite par le maître d’ouvrage, c’est-à-dire le propriétaire qui commande les travaux, avant l’ouverture du chantier. Service-public.fr cite aussi le mandataire, le syndic de copropriété, le vendeur et le promoteur.
Elle ne se confond pas avec l’assurance de responsabilité décennale, que chaque professionnel intervenant sur l’ouvrage doit souscrire lui-même. Les deux se complètent : la DO préfinance les réparations, puis l’assureur DO se retourne contre les responsables et leurs assureurs.
Les vérifications à faire avant de signer les devis
- l’attestation d’assurance décennale de chaque entreprise, qui doit être jointe à ses devis et factures (article L243-2 du Code des assurances) ;
- la correspondance entre les activités déclarées à l’assureur et les travaux confiés : service-public.fr rappelle que seuls les travaux déclarés dans le contrat d’assurance du constructeur sont couverts ;
- les conditions particulières du contrat DO, qui désignent les intervenants et le coût de construction déclaré.
Si aucun assureur n’accepte de couvrir le chantier, le Bureau central de tarification peut être saisi : il fixe le tarif auprès de l’assureur que vous avez choisi. L’ADIL de votre département peut vous renseigner sur cette démarche.
Rénover sans assurance dommages-ouvrage : quels risques, notamment à la revente ?
Le particulier qui rénove sans DO s’expose surtout à un risque civil : s’il revend dans les dix ans, il est personnellement responsable envers l’acquéreur des conséquences de ce défaut d’assurance, comme le rappellent la DGCCRF et l’ANIL. La sanction pénale, elle, ne le vise pas lorsqu’il réalise des travaux sur le logement qu’il occupe ou destine à sa famille.
Le volet pénal
L’article L243-3 du Code des assurances punit d’une peine d’emprisonnement et d’une amende celui qui contrevient aux obligations d’assurance des articles L241-1 à L242-1. Le même article écarte cette sanction pour la personne physique construisant un logement pour l’occuper elle-même ou le faire occuper par son conjoint, ses ascendants, ses descendants ou ceux de son conjoint. L’obligation de s’assurer, elle, demeure.
Le volet revente
Lorsqu’un acte transfère la propriété du bien avant l’expiration du délai de dix ans de l’article 1792-4-1 du Code civil, il doit mentionner l’existence ou l’absence des assurances obligatoires, et l’attestation d’assurance y est annexée (article L243-2 du Code des assurances). L’absence de DO apparaît donc dans l’acte de vente.
Pour l’acquéreur, cette mention est un signal : en cas de désordre décennal, il ne pourra pas compter sur un préfinancement par un assureur DO. Avant d’acheter une maison rénovée récemment, une inspection immobilière avant achat permet d’examiner les travaux réalisés et de réunir les justificatifs utiles : factures, attestations décennales des entreprises, procès-verbal de réception.
Le volet indemnisation
Sans DO, le propriétaire doit agir contre l’entreprise responsable sur le fondement de l’article 1792 du Code civil, ou directement contre l’assureur qui garantit sa responsabilité, grâce à l’action directe de l’article L124-3 du Code des assurances. Il lui faut alors établir lui-même la nature décennale du désordre et identifier l’entreprise en cause, ce qui allonge l’indemnisation.
Comment déclarer un sinistre à l’assureur dommages-ouvrage ?
La déclaration se fait par écrit, contre récépissé, par lettre recommandée ou par envoi recommandé électronique avec demande d’avis de réception. Les clauses types fixent la liste des informations qui la rendent « réputée constituée », et c’est seulement à partir de sa réception que courent les délais de l’assureur.
Les mentions obligatoires
- le numéro du contrat d’assurance et, le cas échéant, celui de l’avenant ;
- le nom du propriétaire de la construction endommagée ;
- l’adresse de la construction endommagée ;
- la date de réception ou, à défaut, la date de la première occupation des locaux ;
- la date d’apparition des dommages, leur description et leur localisation ;
- pendant l’année de parfait achèvement, la copie de la mise en demeure adressée à l’entreprise.
L’assureur dispose de dix jours à compter de la réception de la déclaration pour signaler qu’elle n’est pas réputée constituée et réclamer les renseignements manquants.
Décrire les dommages de façon exploitable
Une description précise, pièce par pièce, avec photographies datées et évolution constatée, facilite le travail de l’expert de l’assureur. Sur le terrain, on observe souvent des déclarations trop vagues, du type « fissures dans la maison ». Pour des infiltrations ou des taches d’humidité apparues après des travaux, une expertise humidité réalisée avant la déclaration aide à documenter l’origine du désordre.
Le délai pour déclarer
Les actions dérivant d’un contrat d’assurance se prescrivent par deux ans à compter de l’événement qui y donne naissance ou, en cas de sinistre, du jour où l’assuré en a eu connaissance s’il prouve l’avoir ignoré jusque-là (article L114-1 du Code des assurances). La prescription est interrompue notamment par la désignation d’experts à la suite d’un sinistre, ou par une lettre recommandée de l’assuré à l’assureur portant sur le règlement de l’indemnité (article L114-2). Le dommage doit en outre survenir pendant la période de garantie, qui prend fin dix ans après la réception.
Quels délais l’assureur DO doit-il respecter ?
L’assureur a 60 jours pour se prononcer sur le principe de la garantie et 90 jours pour présenter une offre d’indemnité, à compter de la réception de la déclaration. Si l’assuré accepte l’offre, le paiement intervient dans un délai de 15 jours (article L242-1 du Code des assurances).
- 60 jours : décision sur la mise en jeu des garanties, prise au vu du rapport préliminaire de l’expert. Ce rapport est communiqué à l’assuré au plus tard avec la décision, et tout refus doit être expressément motivé.
- 90 jours : offre d’indemnité, le cas échéant provisionnelle, fondée sur le rapport d’expertise et ventilée par postes de dépenses.
- 15 jours : versement de l’indemnité après acceptation de l’offre.
- 135 jours au plus : délai supplémentaire possible pour l’offre en cas de difficultés exceptionnelles, sur proposition motivée par des considérations techniques et avec l’acceptation expresse de l’assuré.
Que se passe-t-il si l’assureur dépasse les délais ?
Si l’assureur ne respecte pas l’un de ces délais ou propose une offre manifestement insuffisante, l’assuré peut, après le lui avoir notifié, engager les dépenses nécessaires à la réparation des dommages. L’indemnité est alors majorée de plein droit d’un intérêt égal au double du taux de l’intérêt légal.
Le refus sans expertise
L’assureur peut se dispenser d’expertise lorsqu’il évalue le dommage sous un seuil fixé par les clauses types, ou lorsque la mise en jeu de la garantie est manifestement injustifiée. Il doit alors notifier son offre ou son refus dans les 15 jours de la réception de la déclaration, et l’assuré qui conteste peut obtenir la désignation d’un expert. Les étapes pratiques sont reprises dans notre article sur la déclaration de sinistre dommages-ouvrage et ses délais.
En cas de désaccord sur le montant
L’assuré qui n’accepte pas les propositions mais ne souhaite pas différer les travaux peut demander une avance au moins égale aux trois quarts de l’indemnité notifiée, versée en une seule fois dans les 15 jours de sa demande.
Rapport préliminaire reçu, refus de garantie ou offre qui vous paraît insuffisante ? Faites relire le dossier par un expert indépendant avant de répondre à l’assureur.
Quel rôle pour l’expert d’assuré face à l’expert de l’assureur ?
L’expert d’assuré est un professionnel du bâtiment que vous mandatez pour défendre vos intérêts techniques pendant l’expertise DO. Les clauses types prévoient que les opérations de l’expert de l’assureur revêtent un caractère contradictoire, que l’assuré peut se faire assister ou représenter, et que ses observations sont consignées dans le rapport.
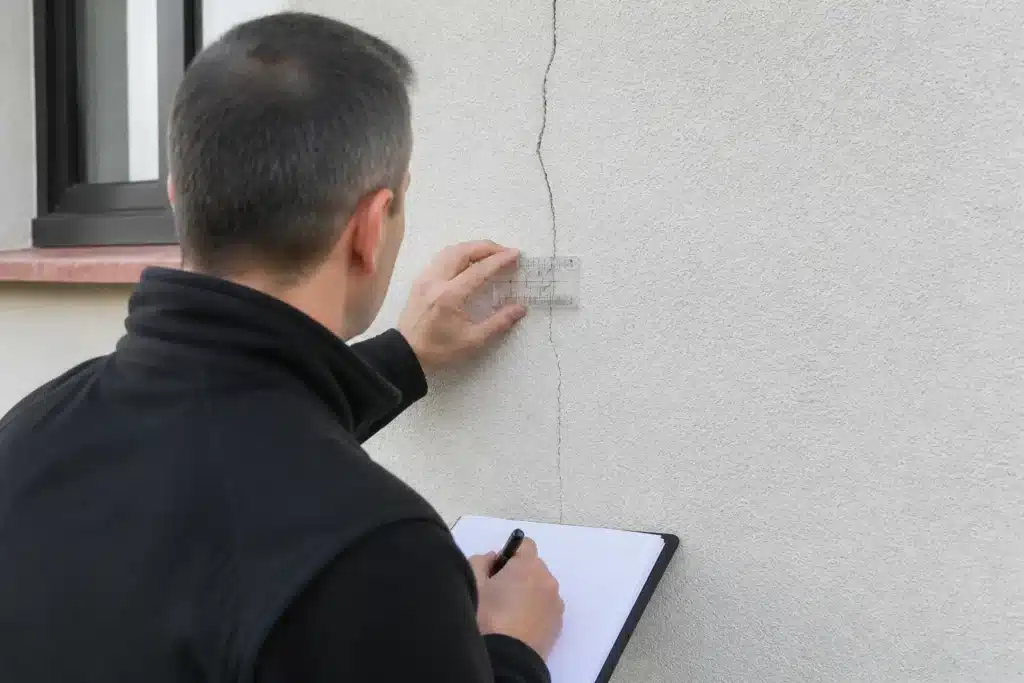
L’expert désigné par l’assureur constate, décrit et évalue les dommages. L’expert d’assuré intervient à vos côtés sur les points qui décident de l’issue du dossier :
- la qualification décennale du désordre, atteinte à la solidité ou impropriété à la destination, appuyée sur des constats mesurés : ouverture et évolution des fissures, relevés d’humidité, contrôles de planéité ou de verticalité ;
- le périmètre de l’ouvrage couvert, en particulier pour les existants devenus indivisibles de l’ouvrage neuf ;
- la pertinence des mesures conservatoires et de la solution de réparation retenue ;
- la rédaction d’observations écrites, que l’expert de l’assureur doit consigner dans son rapport.
L’assuré peut aussi récuser l’expert de l’assureur dans les huit jours de la notification de sa désignation ; en cas de seconde récusation, l’assureur fait désigner l’expert par le juge des référés. Le détail de cette mission figure sur notre page expert d’assuré.
Comment Check my House intervient sur un chantier de rénovation
Check my House intervient comme expert indépendant à trois moments : pendant les travaux pour examiner un point technique, à la réception pour aider à formuler les réserves, et après un sinistre pour accompagner la déclaration et l’expertise de l’assureur.
Après un sinistre, la mission consiste à constater les désordres, à rechercher leur cause probable, à apprécier s’ils présentent les caractères d’un dommage décennal et à assister le propriétaire lors des opérations d’expertise de l’assureur. Lorsque plusieurs entreprises sont en cause, une expertise contradictoire amiable permet de réunir les parties autour des mêmes constats.
Le rapport remis comprend la description et la localisation des désordres, les mesures et relevés effectués, des photographies, l’analyse des causes probables, une position technique argumentée sur la qualification et des préconisations de reprise. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale. Pour connaître le coût d’une intervention, vous pouvez consulter nos tarifs.
Questions fréquentes sur l’assurance dommages-ouvrage en rénovation
La DO est-elle obligatoire pour refaire une salle de bains ou une cuisine ?
La réponse dépend du contenu des travaux, pas de la pièce concernée. L’obligation de l’article L242-1 vise les travaux de construction, que service-public.fr illustre par les modifications structurelles, le gros œuvre, les fondations, les terrassements et l’étanchéité du bâtiment. Une rénovation qui se limite à remplacer ou ajouter des équipements sur la maison existante relève, depuis l’arrêt de la Cour de cassation du 21 mars 2024, de la responsabilité contractuelle de droit commun lorsque ces équipements ne constituent pas en eux-mêmes un ouvrage. À l’inverse, si le projet comprend la démolition d’un mur porteur ou la création d’une trémie dans un plancher, il touche à la structure et la question de la DO se pose réellement. Le plus sûr est de soumettre un descriptif précis des travaux à un assureur avant le démarrage.
Peut-on souscrire une DO une fois le chantier commencé ?
L’article L242-1 impose une souscription avant l’ouverture du chantier, et ne prévoit pas de régularisation ultérieure. L’acceptation d’un contrat en cours de travaux dépend donc de l’assureur sollicité, qui n’y est pas tenu par ce texte. Si vous n’obtenez aucune proposition, le Bureau central de tarification est l’organisme prévu en cas de refus des assureurs, et l’ADIL de votre département peut vous orienter. Il faut garder à l’esprit les conséquences d’une absence de DO : elle sera mentionnée dans l’acte en cas de vente dans les dix ans, et vous resterez personnellement responsable envers l’acquéreur des conséquences de ce défaut. Pour un chantier déjà engagé, réunissez au minimum les attestations décennales de toutes les entreprises : leur assurance de responsabilité sera alors le principal appui en cas de désordre grave.
La DO couvre-t-elle les dommages survenus pendant les travaux ?
En principe non, car la garantie prend effet après l’année de parfait achèvement qui suit la réception. La DGCCRF précise que les sinistres survenant pendant le chantier, comme un incendie, relèvent de l’assurance professionnelle de l’entrepreneur. Il existe une exception importante : avant la réception, la DO garantit le paiement des réparations nécessaires lorsque le contrat avec l’entrepreneur est résilié pour inexécution de ses obligations, après une mise en demeure restée infructueuse. Ce mécanisme suppose donc une démarche formelle : mise en demeure écrite, puis résiliation du contrat. Il ne couvre pas pour autant le retard d’achèvement, que la DGCCRF exclut expressément. Pendant le chantier, faites constater par écrit tout désordre apparent pour pouvoir l’inscrire en réserve à la réception. La réception, prononcée contradictoirement, reste le moment clé pour fixer l’état des travaux.
Qui profite de la DO si je vends la maison rénovée ?
La DO bénéficie aux propriétaires successifs : elle est souscrite pour le compte du souscripteur et de ceux qui lui succèdent, et les clauses types définissent l’assuré comme le souscripteur et les propriétaires successifs de l’ouvrage. Après la vente, c’est donc l’acquéreur qui déclare le sinistre et engage la procédure, comme le précise service-public.fr. L’acte de vente conclu dans les dix ans de la réception doit mentionner l’existence ou l’absence de l’assurance, et l’attestation y est annexée. Si un désordre n’entre pas dans le champ décennal, d’autres fondements peuvent être étudiés selon la situation, par exemple la garantie des vices cachés, qui repose sur des conditions différentes et suppose une expertise des vices cachés pour établir l’antériorité et la gravité du défaut.
La DO remplace-t-elle l’assurance décennale des entreprises ?
Non, les deux assurances sont obligatoires et jouent des rôles différents. La responsabilité décennale pèse sur chaque constructeur, qui doit être assuré pour l’activité qu’il exerce sur votre chantier ; la DO est souscrite par le maître d’ouvrage. En cas de sinistre décennal, l’assureur DO paie les réparations sans rechercher qui est responsable, puis exerce ses recours contre les entreprises et leurs assureurs. Les clauses types organisent ce recours : l’expert de l’assureur consulte les entreprises et leurs assureurs, et l’assuré doit leur permettre d’accéder aux lieux du sinistre. Sans DO, c’est au propriétaire de mener lui-même cette recherche de responsabilité. Conservez dans tous les cas les attestations décennales avec les devis, factures et procès-verbal de réception : elles permettent d’identifier rapidement chaque entreprise et son assureur.
Une franchise peut-elle rester à ma charge ?
Selon service-public.fr, la proposition d’indemnisation de l’assureur DO ne peut laisser de franchise à la charge de l’assuré. L’article L242-1 parle d’ailleurs du paiement de la totalité des travaux de réparation des dommages. Les clauses types précisent que les propositions de l’assureur comprennent, outre les travaux proprement dits, les frais annexes nécessaires à leur mise en œuvre, comme les honoraires, essais et analyses, ainsi que les taxes applicables, et qu’elles sont ventilées par postes avec les justifications de quantités et de prix unitaires. En contrepartie, l’indemnité doit servir à la remise en état effective du bâtiment, et l’assureur peut demander à constater l’exécution des travaux de réparation. Une offre qui ne détaille pas ses postes mérite d’être vérifiée point par point.
Les fissures apparues après une extension sont-elles couvertes ?
Elles le sont si elles présentent un caractère décennal et si elles affectent l’ouvrage garanti. Une fissure qui compromet la solidité de la construction, ou qui la rend impropre à sa destination, par exemple en laissant passer l’eau, répond aux critères de l’article 1792 du Code civil ; une microfissure d’enduit sans incidence sur la structure ni sur l’usage n’y répond pas. Le deuxième critère concerne la localisation : la DO couvre l’extension elle-même et les existants devenus techniquement indivisibles de l’ouvrage neuf, mais pas les parties anciennes qui restent indépendantes des travaux. À la jonction entre l’ancien et le neuf, la cause est souvent discutée : tassement différentiel, absence de joint, fondations de nature différente. Des relevés et un suivi de l’ouverture des fissures permettent d’objectiver la situation.
Sources
- Légifrance, Code des assurances, article L242-1 (version en vigueur depuis le 30 juillet 2008).
- Légifrance, Code des assurances, articles L243-1-1, L243-2 et L243-3.
- Légifrance, Code des assurances, annexe II à l’article A243-1 : clauses types applicables aux contrats d’assurance de dommages ouvrage.
- Légifrance, Code des assurances, articles L114-1, L114-2 et L124-3.
- Légifrance, Code civil, articles 1792, 1792-2, 1792-3, 1792-4-1 et 1792-6.
- Cour de cassation, troisième chambre civile, 21 mars 2024, pourvoi n° 22-18.694, publié au bulletin.
- Service-public.fr, fiches « Assurance dommages-ouvrage » (F2032) et « Garantie décennale du constructeur » (F2034).
- DGCCRF, economie.gouv.fr, « Assurance de dommages ouvrage : quelle est la réglementation applicable ? ».
- ANIL, « Les déroulements des travaux ».
Pour vous faire une idée de la manière dont nos interventions sont perçues, vous pouvez consulter les avis clients publiés sur Trustpilot.