Indemnité affectée aux travaux : les 24 mois du décret de février 2024 et le risque de restitution
L’indemnité n’est plus une somme libre d’emploi
Pour les sinistres sécheresse survenus à compter du 1er janvier 2024, l’indemnité versée par votre assureur doit être affectée à la réparation du bien, en suivant les recommandations du rapport d’expertise. Vous disposez de 24 mois pour réaliser les travaux, délai prorogeable de 12 mois, et à défaut de factures l’assureur peut vous mettre en demeure et réclamer la restitution des acomptes.
C’est le changement le plus coûteux de la réforme, et c’est aussi le moins connu. Beaucoup de propriétaires raisonnent encore comme avant, en considérant l’indemnité comme une compensation dont ils disposent librement. Ce n’est plus le cas.
Avant d’engager des travaux, assurez-vous qu’ils correspondent à ce qui sera attendu de vous. Parlons-en.
La frise à retenir
- Sinistres survenus à compter du 1er janvier 2024 : indemnité affectée à la réparation.
- 24 mois pour réaliser les travaux, prorogeables de 12 mois dans certaines situations.
- Pas de factures, pas de preuve : mise en demeure possible et restitution des acomptes.
- Exception : l’obligation ne s’applique pas si le coût des travaux dépasse la valeur vénale du bien au moment du sinistre.
D’où vient cette règle
Le décret publié au Journal officiel du 6 février 2024 met en oeuvre l’ordonnance publiée le 9 février 2023, qui a réformé l’indemnisation des dommages causés par les mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols argileux. Il s’applique aux sinistres survenus à compter du 1er janvier 2024.
L’intention est explicite : faire en sorte que l’argent de l’indemnisation serve effectivement à remettre les maisons en état, plutôt qu’à compenser une perte de valeur sans traiter le désordre. Le corollaire, moins souvent énoncé, est que l’assureur doit vous informer de ces obligations.
Ce que signifie « selon les recommandations du rapport d’expertise »
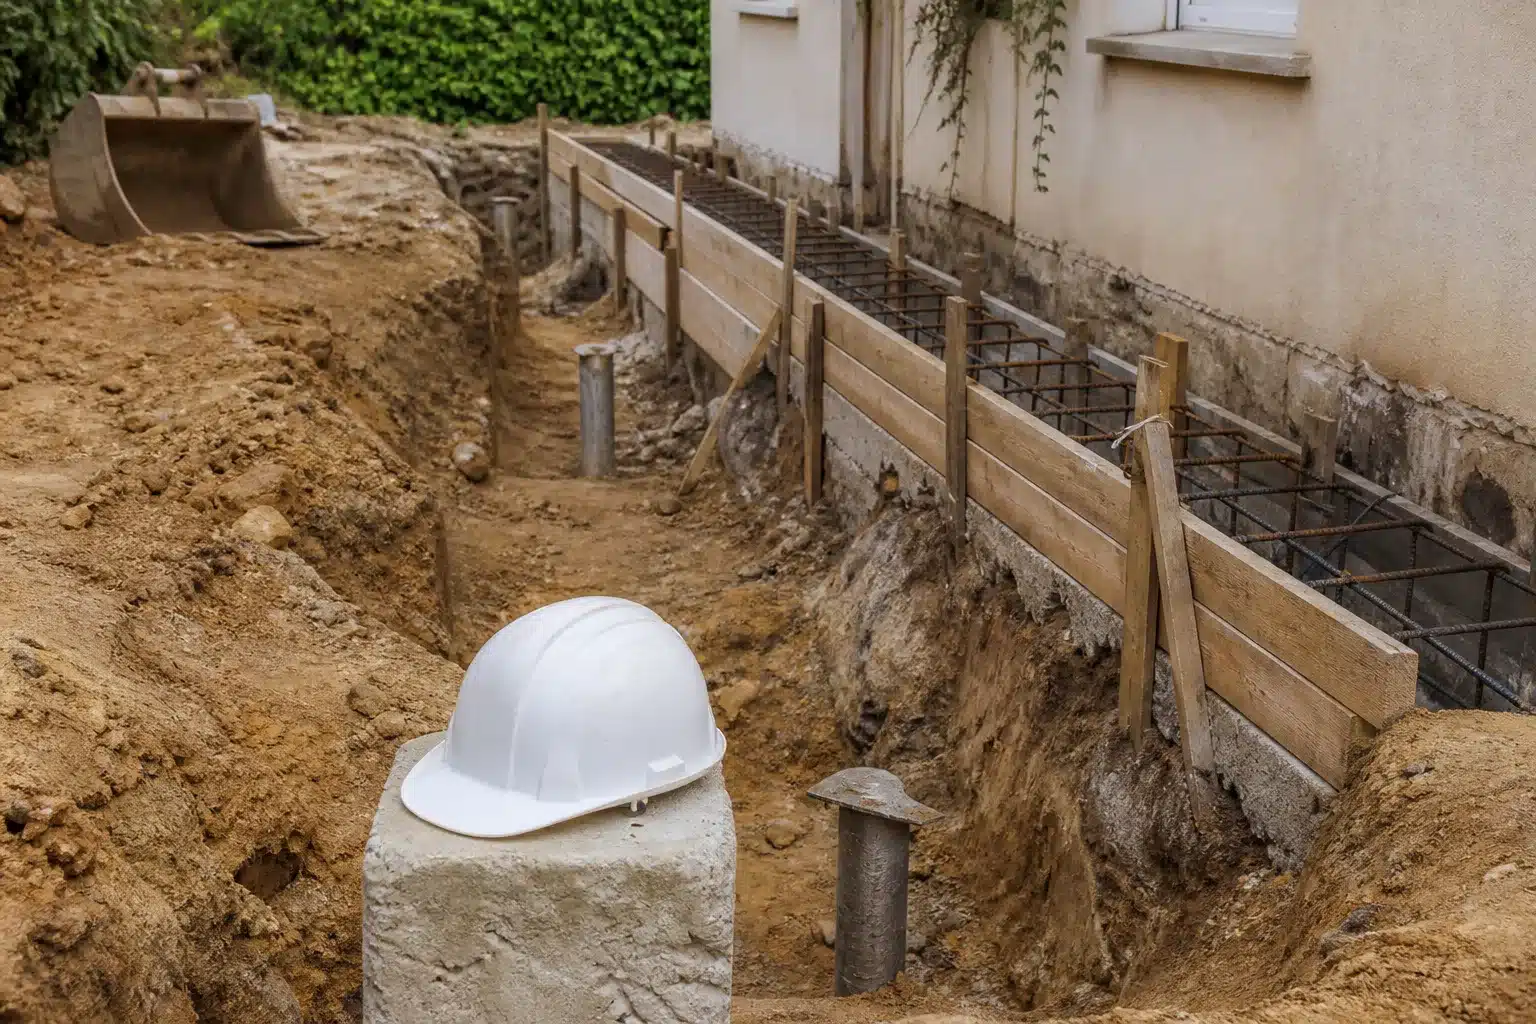
C’est le point qui engage réellement. Les travaux attendus ne sont pas ceux que vous estimez utiles, ce sont ceux que le rapport d’expertise préconise. Si ce rapport recommande une reprise en sous-oeuvre et que vous faites reboucher les fissures, vous n’avez pas satisfait à l’obligation, même factures à l’appui.
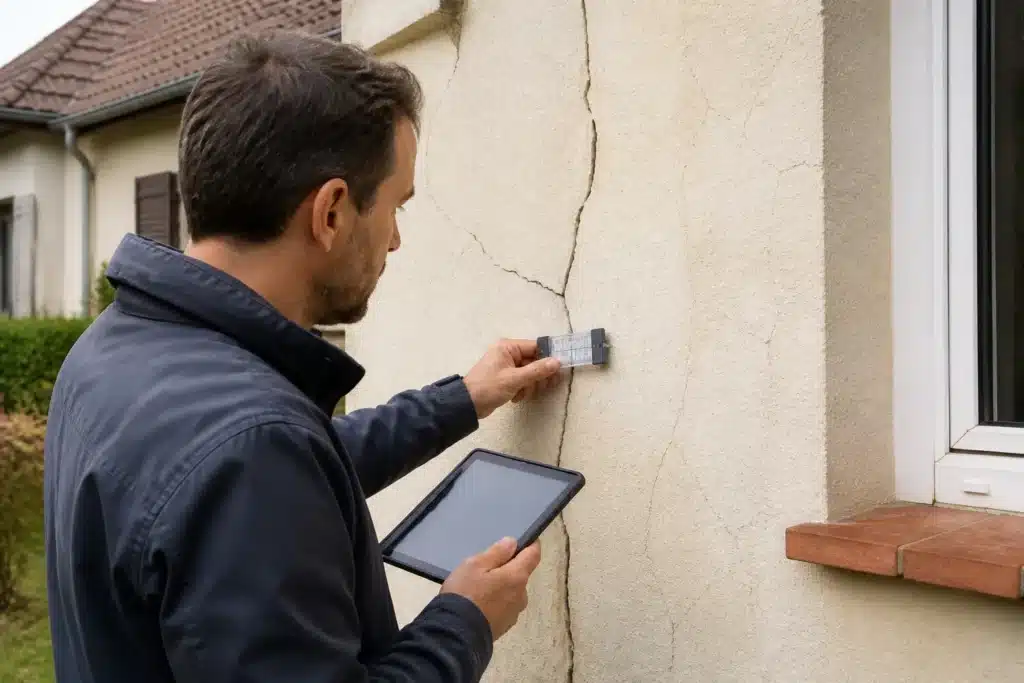
Deux conséquences pratiques en découlent.
D’abord, le rapport d’expertise cesse d’être un document que l’on subit pour devenir le cahier des charges de vos travaux. Il faut donc le lire, et le discuter s’il est insuffisant. Depuis le 1er janvier 2025, le décret n° 2024-1101 et ses arrêtés obligent l’assureur à vous remettre le rapport définitif ainsi que les comptes rendus de visite : vous avez la matière pour le faire.
Ensuite, engager des travaux avant d’avoir le rapport revient à financer à l’aveugle quelque chose qui ne correspondra peut-être pas à ce qui sera exigé. C’est l’une des raisons pour lesquelles notre position est constante : aucun travaux avant un diagnostic qui identifie la cause et avant d’avoir le rapport qui fixe les préconisations.
Le calendrier des 24 mois, et ce qu’il faut en faire
Vous disposez de 24 mois pour réaliser les travaux. Ce délai est prorogeable de 12 mois dans certaines situations, ce qui porte le total à trois ans. C’est confortable sur le papier, et serré en pratique dès qu’une reprise structurelle est en jeu.
La raison tient à l’enchaînement technique. Une reprise en sous-oeuvre se dimensionne sur une étude géotechnique, de type G5 sur un ouvrage existant au sens de la norme NF P 94-500, qui demande son propre délai de reconnaissance et de laboratoire. S’y ajoute la disponibilité d’entreprises spécialisées, qui n’est pas la même partout. Entre le rapport, l’étude, les devis, le choix et l’exécution, deux ans se consomment vite.
La bonne pratique est donc de lancer l’étude de sol dès que le rapport d’expertise est connu, sans attendre le versement complet de l’indemnité, et de conserver la trace de chaque étape. En cas de dépassement, c’est ce dossier qui soutiendra une demande de prorogation.
Ce qui se passe si les travaux ne sont pas faits
À défaut de production des factures, l’assureur peut vous mettre en demeure et réclamer la restitution des acomptes déjà versés. Ce n’est pas une menace théorique, c’est le mécanisme prévu.
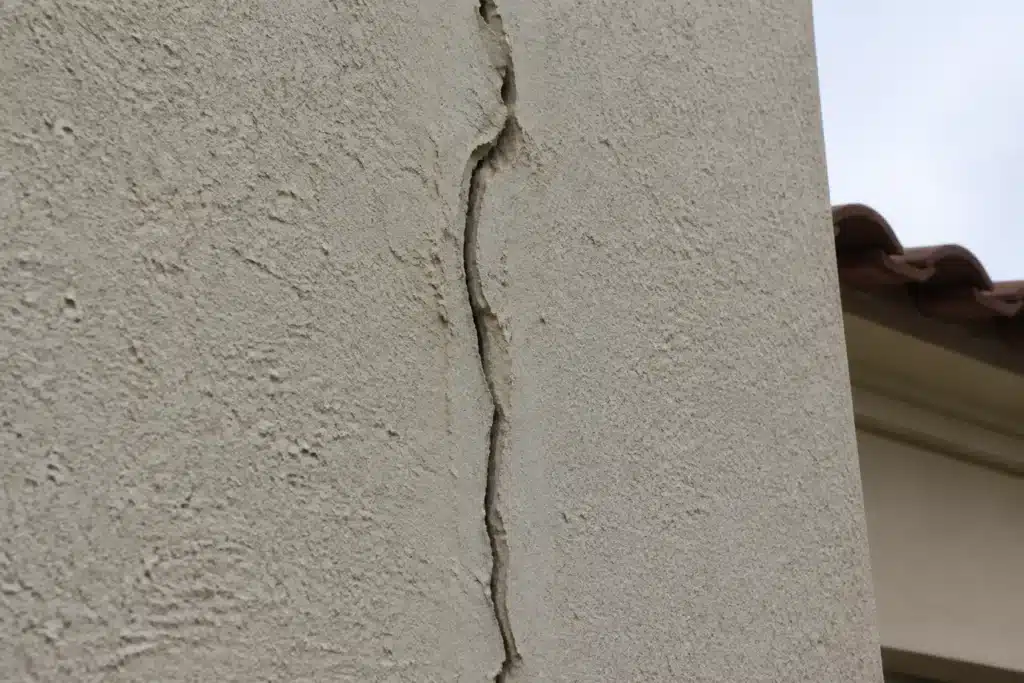
Trois situations se rencontrent, et elles n’ont pas la même issue. Les travaux n’ont pas été faits par choix : l’indemnité est restituable. Les travaux ont été faits mais ne correspondent pas aux préconisations : la discussion porte sur la conformité, et il faut pouvoir démontrer que ce qui a été réalisé traite bien le désordre visé. Les travaux n’ont pas pu être faits dans le délai : c’est l’hypothèse de la prorogation, qui suppose un dossier documenté montrant que la démarche a été engagée.
Dans tous les cas, conservez tout : rapport, étude de sol, devis comparés, factures détaillées, photos avant, pendant et après. Ces pièces servent deux fois, pour justifier l’emploi de l’indemnité et, plus tard, pour prouver les mesures de prévention mises en oeuvre.
L’exception de la valeur vénale
L’obligation de réparation ne s’applique pas si le coût des travaux dépasse la valeur vénale du bien au moment du sinistre. C’est une soupape, destinée aux situations où remettre en état coûterait davantage que ce que vaut la maison.
Elle concerne surtout des biens de faible valeur marchande dans des secteurs détendus, avec des désordres structurels lourds. Si vous pensez être dans ce cas, il faut deux éléments, une estimation sérieuse de la valeur vénale à la date du sinistre et un chiffrage des travaux préconisés. L’un sans l’autre ne suffit pas à ouvrir l’exception.
Et si vous vendez avant d’avoir réparé
La réforme a prévu l’hypothèse. En cas de vente d’un bien ayant subi des dommages indemnisés ou indemnisables au titre de ce régime sans que les travaux aient été réalisés, l’information doit être annexée à l’état des risques joint à la promesse de vente ou, à défaut, à l’acte authentique de vente.
Autrement dit, vendre ne fait pas disparaître le sujet, cela le transfère avec une obligation d’information. Un acquéreur informé achète en connaissance de cause et négocie en conséquence ; un acquéreur non informé qui découvre la situation après coup dispose d’arguments. Pour un vendeur, l’intérêt bien compris est de documenter plutôt que de taire, ce qui rejoint le terrain d’une expertise de vices cachés lorsque la discussion s’engage après la vente.
Qui sommes-nous
Check my House est un cabinet d’expertise en bâtiment et construction qui intervient sur toute la France auprès des particuliers. Nos missions couvrent l’expertise des fissures et de l’humidité, l’inspection immobilière avant achat, l’assistance VEFA et CCMI, l’expertise de vices cachés et l’assistance en tant qu’expert d’assuré. Nous ne réalisons pas les travaux de reprise : notre rôle est de caractériser la cause et de documenter l’état du bâti.
Tarifs
Les tarifs de nos expertises sont consultables et tenus à jour sur une page dédiée. Nous préférons vous y renvoyer plutôt que d’afficher un montant dans un article, pour que l’information corresponde exactement à ce qui vous sera facturé. Consultez la page tarifs des expertises, ou décrivez-nous votre situation pour obtenir une réponse adaptée à votre bien.
Questions fréquentes sur l’indemnité affectée aux travaux
À partir de quand cette obligation s’applique-t-elle ?
Aux sinistres survenus à compter du 1er janvier 2024. Le décret a été publié au Journal officiel du 6 février 2024, en application de l’ordonnance publiée le 9 février 2023, mais c’est la date de survenance du sinistre qui commande, pas celle de la publication.
Cette distinction compte quand les désordres sont anciens et se sont aggravés récemment. Un sinistre rattaché à un épisode antérieur à 2024 relève des règles précédentes, un sinistre rattaché à un épisode postérieur relève du nouveau régime. Comme l’épisode de sécheresse est apprécié année par année dans la procédure de reconnaissance, la date de l’arrêté qui couvre votre commune donne en général la réponse. Datez précisément l’apparition et l’aggravation de vos désordres, c’est ce qui permettra de rattacher le dossier au bon régime.
Qui décide des travaux à réaliser ?
Le rapport d’expertise fixe les préconisations, et c’est à elles que l’indemnité doit être affectée. Vous restez libre du choix de l’entreprise et des modalités d’exécution, mais pas de la nature de l’intervention.
Si vous estimez les préconisations inadaptées, c’est le rapport qu’il faut discuter, avant d’engager quoi que ce soit. Un rapport qui recommande une reprise lourde sans avoir caractérisé le sol, ou à l’inverse qui se limite à un traitement de surface sur un désordre structurel, se conteste sur ses manques. Depuis le 1er janvier 2025, vous disposez du rapport définitif et des comptes rendus de visite, ce qui rend cette discussion possible sur pièces. Un expert d’assuré intervient de votre côté pour la mener.
Puis-je faire les travaux moi-même ?
La question n’est pas tant de savoir qui tient la truelle que de pouvoir justifier que les travaux préconisés ont été réalisés. L’obligation porte sur la production de justificatifs, et des factures d’entreprise sont la forme la plus simple de preuve.
Sur un traitement de surface, l’auto-réalisation se conçoit, avec factures de matériaux et photos datées. Sur une reprise structurelle, micropieux, longrines, reprise en sous-oeuvre, elle n’est ni réaliste ni souhaitable : ces techniques se dimensionnent sur une étude géotechnique et engagent la stabilité du bâtiment. Une reprise mal exécutée ne traite pas le désordre, et vous vous retrouverez à devoir démontrer une conformité que vous ne pourrez pas établir.
Que se passe-t-il si je dépasse les 24 mois ?
Le délai est prorogeable de 12 mois dans certaines situations. Pour en bénéficier, il faut pouvoir montrer que la démarche a été engagée et que le retard ne vous est pas imputable : étude de sol commandée, devis sollicités, entreprises consultées, calendrier d’exécution fixé.
Si rien n’a été entrepris, la situation est différente. L’assureur peut vous mettre en demeure et réclamer la restitution des acomptes déjà versés. La bonne pratique consiste donc à ouvrir le dossier technique dès la réception du rapport, sans attendre le solde de l’indemnité, et à conserver la trace écrite de chaque étape. Ce dossier est à la fois votre outil de pilotage et votre justificatif.
L’indemnité couvre-t-elle les travaux d’arrêt des désordres ?
Oui. La garantie couvre les travaux destinés à arrêter les désordres, dans la limite de la valeur assurée. C’est une précision utile, parce qu’elle vise les interventions qui traitent la cause et pas seulement la remise en état esthétique.
Dans un dossier sécheresse, cette distinction recouvre deux familles d’intervention. Celles qui traitent la cause agissent sur le sol ou sur le report des charges, reprise en sous-oeuvre par micropieux, longrines de redistribution, injection de résine, et surtout maîtrise des variations hydriques autour du bâtiment. Celles qui traitent l’effet referment la fissure, agrafage, harpage, reprise d’enduit. Les secondes ne tiennent que si les premières ont été faites, et c’est généralement ce que traduisent les préconisations du rapport, que confirme ou discute une expertise fissures menée de votre côté.
Et la franchise, est-elle déduite de l’indemnité ?
Oui. La franchise légale en matière de retrait-gonflement est de 1 520 euros pour une habitation. Elle s’applique par évènement et par contrat, elle est obligatoire, non rachetable et non indexée, et aucun contrat ne peut la supprimer.
Elle reste donc à votre charge et vient en déduction de ce qui vous est versé. Cela a une incidence directe sur le plan de financement des travaux, qu’il faut anticiper. À noter que cette franchise est spécifique au retrait-gonflement : pour les autres aléas en habitation, elle est de 380 euros, ou égale à la franchise contractuelle tempête lorsque celle-ci est non nulle et inférieure ou égale à ce montant.
Mon assureur ne m’a pas informé de ces obligations, est-ce un problème ?
Le texte prévoit que l’assureur informe l’assuré de ces obligations. Le défaut d’information est donc un élément à verser au dossier si une difficulté survient ensuite sur l’emploi de l’indemnité.
Cela ne vous dispense pas pour autant de l’obligation elle-même. En pratique, la meilleure protection consiste à formaliser par écrit : demandez le rapport d’expertise définitif, demandez la confirmation des préconisations retenues, demandez le point de départ du délai. Ces échanges écrits construisent la chronologie du dossier et évitent les discussions de mémoire deux ans plus tard.
Puis-je utiliser l’indemnité pour d’autres travaux dans la maison ?
Non. L’indemnité est affectée à la réparation du bien selon les recommandations du rapport d’expertise. L’employer à une rénovation sans rapport avec le sinistre vous expose à une restitution.
La nuance utile porte sur les travaux connexes rendus nécessaires par la réparation elle-même, par exemple la reprise des finitions après une intervention structurelle. Ils s’inscrivent dans le périmètre dès lors qu’ils découlent des préconisations. En revanche, profiter du chantier pour refaire une pièce ou changer des menuiseries relève de vos fonds propres, et il faut que la facturation permette de distinguer les deux. Demandez des devis et des factures détaillés poste par poste, c’est ce qui rendra la justification lisible.
Si je vends la maison avant d’avoir réparé, qui est responsable ?
L’obligation d’information pèse sur le vendeur : l’information relative aux dommages indemnisés ou indemnisables sans travaux réalisés doit être annexée à l’état des risques joint à la promesse de vente ou, à défaut, à l’acte authentique.
Sur le plan du financement, la situation se règle dans la négociation, l’acquéreur achetant un bien dont l’état est connu et chiffrable. Ce qui crée un risque réel, c’est le silence. Un acquéreur qui découvre après la vente l’existence d’un sinistre indemnisé non réparé dispose d’arguments sérieux, et la discussion se déplace alors vers le terrain du vice caché et de l’obligation d’information du vendeur. Documenter coûte moins cher que se défendre.
Faut-il attendre le versement total pour commencer ?
Non, et attendre fait perdre du temps sur un délai de 24 mois qui court. Ce qu’il faut attendre, c’est le rapport d’expertise, puisqu’il fixe les préconisations auxquelles l’indemnité doit être affectée.
Une fois ce rapport connu, l’étape suivante est l’étude géotechnique si une reprise structurelle est en jeu, car c’est elle qui dimensionne la solution. Lancer cette étude tôt est le meilleur usage des premiers mois. Rappel du calendrier côté assureur : il dispose d’un mois après l’état estimatif ou le rapport pour proposer une indemnisation ou une réparation en nature, puis de 21 jours pour verser après votre acceptation, ou d’un mois pour mandater l’entreprise.
Notre zone d’intervention
Nous intervenons sur l’ensemble du territoire national, dans les treize régions métropolitaines et dans chaque département.
Parler de votre dossier
Vous avez reçu un rapport d’expertise et vous ne savez pas quels travaux il engage réellement : transmettez-nous les éléments. Nous contacter pour en discuter. Nos retours d’intervention sont consultables sur Trustpilot.
Sources
- Légifrance, décret relatif à l’indemnisation des dommages causés par les mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols argileux, Journal officiel du 6 février 2024, pris en application de l’ordonnance publiée le 9 février 2023
- Légifrance, décret n° 2024-1101 et arrêtés d’application relatifs aux obligations des experts, en vigueur depuis le 1er janvier 2025
- Caisse centrale de réassurance, portail des catastrophes naturelles, règles d’indemnisation, délais, franchises et exclusions
- Code des assurances, articles L. 125-1 et L. 113-2
- Norme NF P 94-500, missions géotechniques G1 à G5
Dernière vérification réglementaire : 9 octobre 2026.