Franchise de 1 520 euros, 30 jours pour déclarer, 5 ans pour agir : le calendrier légal du sinistre sécheresse
Le calendrier d’un sinistre sécheresse, des deux côtés
Un dossier sécheresse se perd rarement sur le fond. Il se perd sur les dates. Vous disposez de 30 jours après la publication de l’arrêté pour déclarer, votre assureur est tenu par ses propres délais, une franchise de 1 520 euros reste à votre charge, et vous avez cinq ans pour agir en justice.
Les pages des assureurs donnent les délais qui vous incombent. Elles donnent beaucoup plus rarement ceux qui leur incombent. Les voici ensemble, parce que connaître les deux change la conduite d’un dossier.
Un délai qui court, un assureur qui tarde ? Faites le point sur votre dossier avec nous.
Les quatre repères à retenir
- Franchise légale habitation en matière de retrait-gonflement : 1 520 euros.
- Déclaration du sinistre : 30 jours après la publication de l’arrêté.
- Prescription : 5 ans en matière de sécheresse et de mouvements de terrain, contre 2 ans en règle générale.
- Travaux avec l’indemnité : 24 mois, prorogeables de 12 mois.
Avant l’arrêté : ce qui se joue en amont
Rien ne court tant que l’arrêté n’est pas publié, mais tout se prépare. La demande de reconnaissance appartient au maire, qui recense les dommages et dépose auprès du préfet, de préférence par le téléservice iCatNat. Il dispose de 24 mois après le début de l’évènement, ce délai courant après le dernier épisode concerné pour la sécheresse. La commission interministérielle se réunit en principe mensuellement, et la publication au Journal officiel intervient dans les deux mois suivant le dépôt.
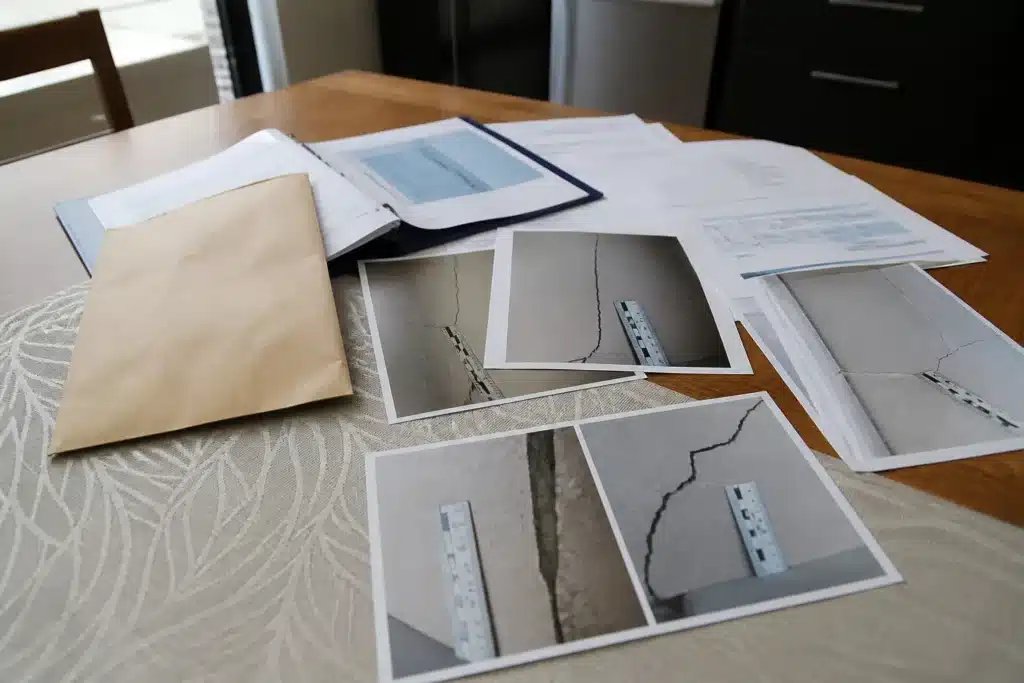
Votre rôle à ce stade est double. Signaler vos dégâts en mairie, par écrit, avec un descriptif daté et des photos, pour alimenter le recensement communal. Et documenter, parce que ce que vous n’aurez pas relevé maintenant ne se reconstituera pas plus tard.
Après l’arrêté : les 30 jours
Vous disposez de 30 jours à compter de la publication de l’arrêté pour déclarer le sinistre à votre assureur. Ce délai était de 10 jours auparavant, il a été porté à 30 jours, ce qui reste court quand on ne surveille pas les publications.
Point important : le délai court depuis la publication, pas depuis le moment où vous en prenez connaissance. Une déclaration tardive peut entraîner la déchéance de garantie, mais elle n’est pas automatique : l’assureur doit établir que le retard lui a causé un préjudice, conformément à l’article L. 113-2 du code des assurances. Un dépassement de quelques jours sans conséquence sur la possibilité d’expertiser se discute, mais il n’y a aucune raison de se placer sur ce terrain.
Déclarez par écrit, en visant l’arrêté par sa date de publication, avec un descriptif des désordres, leur date d’apparition et un dossier photo daté.
Les délais de l’assureur, que l’on vous rappelle rarement
Une fois la déclaration faite, l’assureur est tenu par un calendrier.
Un mois après la déclaration, ou après la publication de l’arrêté, pour vous informer des garanties mobilisables et, si besoin, lancer l’expertise.
Un mois après l’état estimatif ou le rapport d’expertise, pour proposer une indemnisation ou une réparation en nature.
Après votre acceptation, 21 jours pour verser l’indemnité, ou un mois pour mandater l’entreprise chargée de la réparation en nature.
S’y ajoute, depuis le 1er janvier 2025, l’obligation de vous remettre le rapport d’expertise définitif et, en matière de sécheresse, les comptes rendus de visite. Ces documents ne sont pas facultatifs, et les demander par écrit en visant le texte est le réflexe utile quand ils tardent.
La franchise de 1 520 euros
En matière de retrait-gonflement, la franchise légale est de 1 520 euros pour une habitation. Elle s’applique par évènement et par contrat. Elle est obligatoire, non rachetable et non indexée : aucun contrat d’assurance habitation ne peut la supprimer ni la réduire, et aucune option ne permet de s’en exonérer.
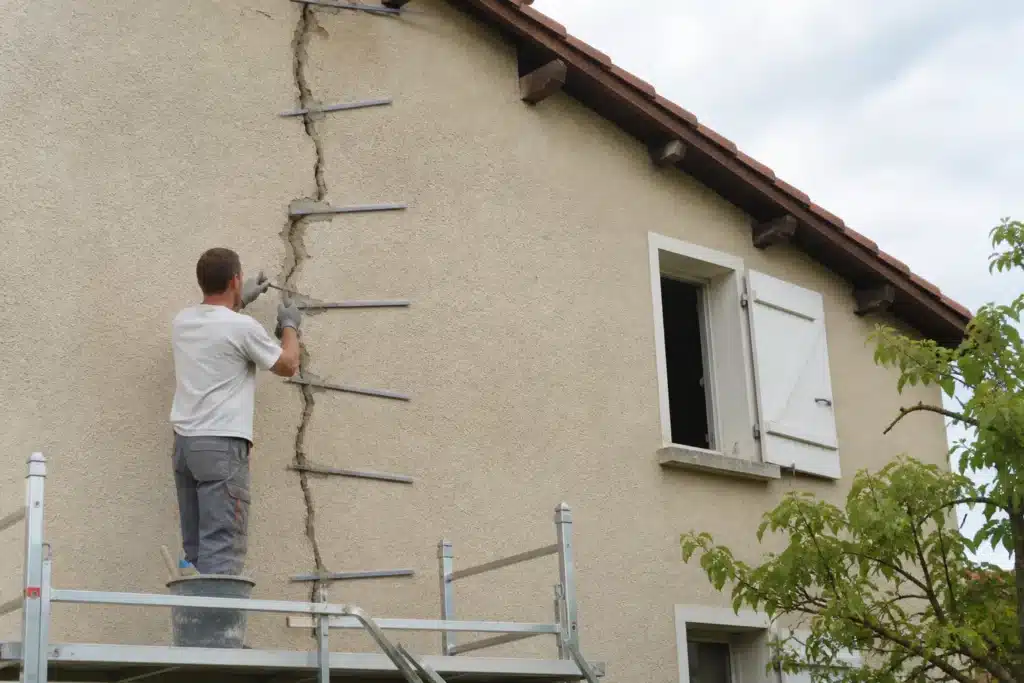
Elle se distingue de la franchise applicable aux autres aléas en habitation, qui est de 380 euros, ou égale à la franchise contractuelle tempête lorsque celle-ci est non nulle et inférieure ou égale à ce montant. Cet écart n’est pas anodin et il explique une partie de l’incompréhension des assurés qui raisonnent par analogie avec un dégât des eaux.
Concrètement, elle vient en déduction de l’indemnité et pèse sur le plan de financement des travaux. À anticiper dès le chiffrage.
La prescription de cinq ans, votre marge de manoeuvre
La prescription est de deux ans en règle générale en matière d’assurance, mais de cinq ans pour la sécheresse et les mouvements de terrain. C’est le délai pour agir en justice, et c’est la donnée la plus sous-exploitée du dossier.
Pourquoi elle compte. La garantie couvre les dommages affectant la solidité du bâti ou son usage normal, les autres n’étant pris en charge que s’ils sont de nature à évoluer défavorablement. Démontrer cette évolutivité suppose des mesures datées sur un cycle annuel complet, couvrant une fin d’été et un retour des pluies. Cinq ans, c’est le temps de conduire ce suivi sérieusement plutôt que d’accepter une conclusion rendue sur une visite unique.
Cela ne signifie pas attendre. Cela signifie que vous n’êtes pas obligé de solder le dossier dans l’urgence, et qu’un refus reçu aujourd’hui n’est pas définitif si vous construisez la preuve manquante.
Après l’indemnisation : les 24 mois
Pour les sinistres survenus à compter du 1er janvier 2024, l’indemnité doit être affectée à la réparation du bien selon les recommandations du rapport d’expertise. Vous disposez de 24 mois pour réaliser les travaux, délai prorogeable de 12 mois dans certaines situations. À défaut de factures, l’assureur peut vous mettre en demeure et réclamer la restitution des acomptes versés.
L’obligation ne s’applique pas si le coût des travaux dépasse la valeur vénale du bien au moment du sinistre. Et si vous vendez sans avoir réparé, l’information doit être annexée à l’état des risques joint à la promesse de vente ou, à défaut, à l’acte authentique.
Ces 24 mois sont plus courts qu’il n’y paraît dès qu’une reprise structurelle est en jeu, puisqu’il faut y loger l’étude géotechnique, les devis et l’exécution. Notre règle s’applique ici aussi : aucun travaux avant le diagnostic qui identifie la cause, mais le diagnostic se lance sans attendre. C’est le rôle d’une expertise fissures.
Qui sommes-nous
Check my House est un cabinet d’expertise en bâtiment et construction qui intervient sur toute la France auprès des particuliers. Nos missions couvrent l’expertise des fissures et de l’humidité, l’inspection immobilière avant achat, l’assistance VEFA et CCMI, l’expertise de vices cachés et l’assistance en tant qu’expert d’assuré.
Tarifs
Les tarifs de nos expertises sont consultables et tenus à jour sur une page dédiée. Nous préférons vous y renvoyer plutôt que d’afficher un montant dans un article, pour que l’information corresponde exactement à ce qui vous sera facturé. Consultez la page tarifs des expertises, ou décrivez-nous votre situation pour obtenir une réponse adaptée à votre bien.
Questions fréquentes sur les délais et la franchise
Le délai de 30 jours court-il depuis la publication ou depuis que je l’apprends ?
Depuis la publication de l’arrêté au Journal officiel. C’est une date objective, qui ne dépend ni de votre information ni d’un courrier de votre assureur ou de votre mairie.
D’où l’intérêt d’une veille. Demandez à votre mairie d’être prévenu du dépôt de la demande et de son issue, et surveillez les publications concernant votre commune. Si vous découvrez tardivement qu’un arrêté est paru, déclarez immédiatement sans attendre de vérifier si le délai est tenu : une déclaration tardive se discute, une déclaration jamais faite ne se rattrape pas. La déchéance suppose d’ailleurs que l’assureur établisse un préjudice résultant du retard.
Puis-je négocier ou racheter la franchise de 1 520 euros ?
Non. La franchise légale applicable au retrait-gonflement est obligatoire, non rachetable et non indexée. Aucun contrat, aucune option, aucun geste commercial ne peut l’effacer, parce qu’elle ne relève pas de la liberté contractuelle.
Elle s’applique par évènement et par contrat, ce qui mérite attention si plusieurs épisodes successifs sont reconnus pour des périodes distinctes. Si un assureur vous propose une couverture supprimant cette franchise, relisez attentivement ce qui est couvert : ce ne peut pas être la franchise légale catastrophe naturelle elle-même.
Mon assureur ne respecte pas ses délais, que faire ?
Écrivez, en visant les délais applicables et en datant chaque échange. Un mois pour vous informer et lancer l’expertise, un mois après le rapport pour proposer, 21 jours pour verser après acceptation, ou un mois pour mandater l’entreprise.
Demandez également, par écrit, le rapport d’expertise définitif et les comptes rendus de visite, que l’assureur doit vous remettre depuis le 1er janvier 2025. La trace écrite a deux effets : elle accélère souvent le traitement, et elle construit la chronologie du dossier si une difficulté survient ensuite. Si le blocage persiste, la saisine du service réclamation puis du médiateur de l’assurance sont les étapes suivantes, avant toute action contentieuse.
Quelle différence entre le délai de déclaration et la prescription ?
Ils ne servent pas à la même chose et ils se confondent souvent. Le délai de déclaration, 30 jours après la publication de l’arrêté, conditionne l’ouverture du dossier auprès de l’assureur. La prescription, cinq ans en matière de sécheresse et de mouvements de terrain, conditionne la possibilité d’agir en justice.
Conséquence pratique : avoir déclaré dans les temps et reçu un refus ne clôt pas la partie. Vous disposez de plusieurs années pour construire les éléments qui manquaient, notamment un suivi fissurométrique démontrant le caractère évolutif, et pour rouvrir la discussion. À l’inverse, une prescription acquise ferme la voie même si le dossier était solide.
Plusieurs arrêtés concernent ma commune, puis-je déclarer plusieurs fois ?
Chaque arrêté vise une période déterminée, et la franchise s’applique par évènement et par contrat. Si des épisodes distincts sont reconnus et que vos désordres s’y rattachent, plusieurs déclarations sont envisageables.
Encore faut-il pouvoir rattacher une aggravation précise à un épisode précis, ce qui suppose un historique daté. C’est l’une des raisons pour lesquelles un suivi régulier a une valeur disproportionnée par rapport à son coût : sans lui, vous ne pourrez pas distinguer l’aggravation de 2025 de celle de 2023, et le dossier se traitera comme un sinistre unique.
Mon dossier a été refusé, dans quel délai puis-je revenir ?
Il faut distinguer deux refus de nature différente. Si c’est la commune qui n’a pas été reconnue, le recours appartient au maire, qui dispose de six mois après un avis défavorable pour le former. Vous ne pouvez pas contester seul l’arrêté.
Si c’est votre dossier qui a été refusé alors que la commune est reconnue, la discussion est technique et vous disposez du délai de prescription de cinq ans. Dans ce cas, identifiez le motif exact du refus, absence de lien de causalité, dommages jugés non évolutifs, exclusion opposée, puis construisez la pièce qui manque. Un suivi daté, une reconnaissance de sol, un relevé de fondations : ce sont ces éléments qui font évoluer une position, pas la répétition d’une demande.
Les délais sont-ils les mêmes pour un dégât des eaux ou une tempête ?
Non, et raisonner par analogie est une source d’erreur fréquente. La sécheresse géotechnique a son propre régime : franchise de 1 520 euros contre 380 euros pour les autres aléas en habitation, prescription de cinq ans contre deux ans, critères de reconnaissance spécifiques depuis le 1er janvier 2024, exclusions propres et obligation d’affectation de l’indemnité aux travaux.
Avant d’appliquer une règle lue ailleurs, vérifiez à quel phénomène se rattache votre sinistre. Un même arrêté peut d’ailleurs reconnaître plusieurs phénomènes pour des communes différentes, et votre commune peut y figurer pour une inondation sans être reconnue pour la sécheresse.
Dois-je attendre l’indemnisation pour faire une étude de sol ?
Non, et attendre consomme le délai de 24 mois. L’étude de sol, de type G5 sur un ouvrage existant au sens de la norme NF P 94-500, est ce qui dimensionne une éventuelle reprise structurelle, et elle demande son propre délai de reconnaissance et de laboratoire.
L’ordre efficace est le suivant : déclarer, obtenir le rapport d’expertise qui fixe les préconisations, lancer l’étude de sol dès ce rapport connu, puis consulter les entreprises. Engager des travaux avant le rapport revient à financer à l’aveugle quelque chose qui ne correspondra peut-être pas à ce qui sera exigé de vous.
Que se passe-t-il si je dépasse les 24 mois de travaux ?
Le délai est prorogeable de 12 mois dans certaines situations. Pour en bénéficier, il faut démontrer que la démarche a été engagée : étude commandée, devis sollicités, entreprises consultées, calendrier arrêté.
Si rien n’a été entrepris, l’assureur peut vous mettre en demeure et réclamer la restitution des acomptes déjà versés. Conservez systématiquement la trace écrite de chaque étape, elle sert à la fois de pilotage et de justificatif. Et rappelez-vous l’exception : l’obligation ne s’applique pas si le coût des travaux dépasse la valeur vénale du bien au moment du sinistre.
Où vérifier la date de publication d’un arrêté ?
Sur Légifrance, où les arrêtés interministériels sont publiés avec en annexe la liste des communes et le phénomène retenu pour chacune. Le portail Géorisques permet aussi de consulter l’historique des reconnaissances par commune.
Conservez une copie datée de ce que vous consultez, et citez l’arrêté par sa date de publication dans votre déclaration. Évitez les pages commerciales qui recopient les listes sans préciser le phénomène ni la période : sur un sujet où c’est la date de publication qui fait courir votre délai, une information de seconde main vous expose directement.
Notre zone d’intervention
Nous intervenons sur l’ensemble du territoire national, dans les treize régions métropolitaines et dans chaque département.
Parler de votre dossier
Un délai qui court, un assureur qui tarde, un refus à comprendre : décrivez-nous où en est votre dossier. Nous contacter pour en discuter. Nos retours d’intervention sont consultables sur Trustpilot.
Sources
- Caisse centrale de réassurance, portail des catastrophes naturelles, procédure de reconnaissance, délais de déclaration et d’indemnisation, franchises légales et prescription
- Code des assurances, articles L. 125-1 et L. 113-2
- Légifrance, décret relatif à l’indemnisation des dommages consécutifs à la sécheresse et à la réhydratation des sols argileux, Journal officiel du 6 février 2024
- Légifrance, décret n° 2024-1101 et arrêtés d’application relatifs aux obligations des experts, en vigueur depuis le 1er janvier 2025
- Légifrance, décret n° 2025-613 modifiant les franchises applicables aux entreprises et collectivités à compter du 4 juillet 2025
- Norme NF P 94-500, missions géotechniques G1 à G5
Dernière vérification réglementaire : 9 octobre 2026.