

L’assureur décennal refuse votre sinistre : comment faire établir les désordres ?
Quand l’assureur décennal refuse votre sinistre, la réponse passe par la preuve : il faut faire établir, par des constats techniques précis et discutés contradictoirement, que le désordre remplit les critères de l’article 1792 du Code civil et qu’il relève de l’activité assurée. Le refus de l’assureur est la position d’une partie, pas une décision qui tranche le litige.
Sur le terrain, on observe que les refus reposent le plus souvent sur un désordre jugé non décennal, sur une activité que l’entreprise n’avait pas déclarée à son assureur, ou sur un défaut qualifié de simplement esthétique. Chacun de ces motifs appelle une réponse différente, technique ou juridique.
Voici comment lire le refus, ce qui distingue un désordre décennal d’un désordre ordinaire, comment organiser une contre-expertise ou une expertise amiable avec un expert en construction indépendant, et quelles voies de recours restent ouvertes.
Refus de garantie reçu après des travaux de rénovation ? Un expert indépendant peut examiner les désordres et la motivation du refus avant votre réponse.
Pourquoi l’assureur décennal peut-il refuser votre sinistre ?
L’assureur décennal garantit la responsabilité de l’entreprise qui a réalisé les travaux : il ne paie que si cette responsabilité est engagée au titre de la garantie décennale. Son refus revient donc presque toujours à contester l’une des conditions de cette responsabilité : la gravité du désordre, le champ de l’assurance, le délai ou la cause du dommage.
Chaque constructeur intervenant sur l’ouvrage doit souscrire une assurance de responsabilité décennale, et vous pouvez agir directement contre cet assureur grâce à l’action directe de l’article L124-3 du Code des assurances. Il faut le distinguer de l’assureur dommages-ouvrage, qui paie les réparations en dehors de toute recherche des responsabilités et obéit à des délais légaux stricts. Si vous disposez d’une DO, c’est vers elle que la déclaration se fait en premier ; ses refus sont traités dans notre article sur les recours après un refus dommages-ouvrage.
Les motifs de refus que l’on rencontre
- désordre non décennal : ni atteinte à la solidité, ni impropriété à la destination ;
- désordre esthétique : un défaut d’aspect sans conséquence sur la structure ou l’usage ;
- activité non couverte : les travaux réalisés ne figurent pas parmi les activités déclarées par l’entreprise ;
- désordre apparent à la réception : service-public.fr rappelle que seuls les défauts non détectables à la réception sont couverts ;
- équipement installé sur l’existant : depuis l’arrêt de la Cour de cassation du 21 mars 2024, il ne relève plus de la décennale s’il ne constitue pas en lui-même un ouvrage ;
- délai expiré : la responsabilité décennale prend fin dix ans après la réception (article 1792-4-1 du Code civil) ;
- cause étrangère : c’est la seule cause d’exonération prévue par l’article 1792, et la preuve en incombe au constructeur.
Les clauses types qui imposent à l’assureur dommages-ouvrage de motiver expressément tout refus ne concernent que la DO. Face à l’assureur de l’entreprise, demandez par écrit le motif précis du refus et la communication du rapport de son expert : c’est le point de départ de toute contestation.
Désordre décennal ou désordre ordinaire : où passe la frontière ?
Un désordre est décennal lorsqu’il compromet la solidité de l’ouvrage ou lorsque, l’affectant dans l’un de ses éléments constitutifs ou d’équipement, il le rend impropre à sa destination (article 1792 du Code civil). Tout autre désordre relève d’un régime différent : garantie de parfait achèvement, garantie de bon fonctionnement ou responsabilité contractuelle de droit commun.
La présomption de l’article 1792 joue de plein droit : le maître d’ouvrage n’a pas à prouver une faute de l’entreprise, mais il doit établir la gravité du désordre et son lien avec les travaux. L’article 1792-2 étend cette présomption aux dommages qui affectent la solidité des éléments d’équipement faisant indissociablement corps avec les ouvrages de viabilité, de fondation, d’ossature, de clos ou de couvert, c’est-à-dire ceux dont la dépose, le démontage ou le remplacement ne peut se faire sans détérioration ou enlèvement de matière de l’ouvrage.
L’atteinte à la solidité
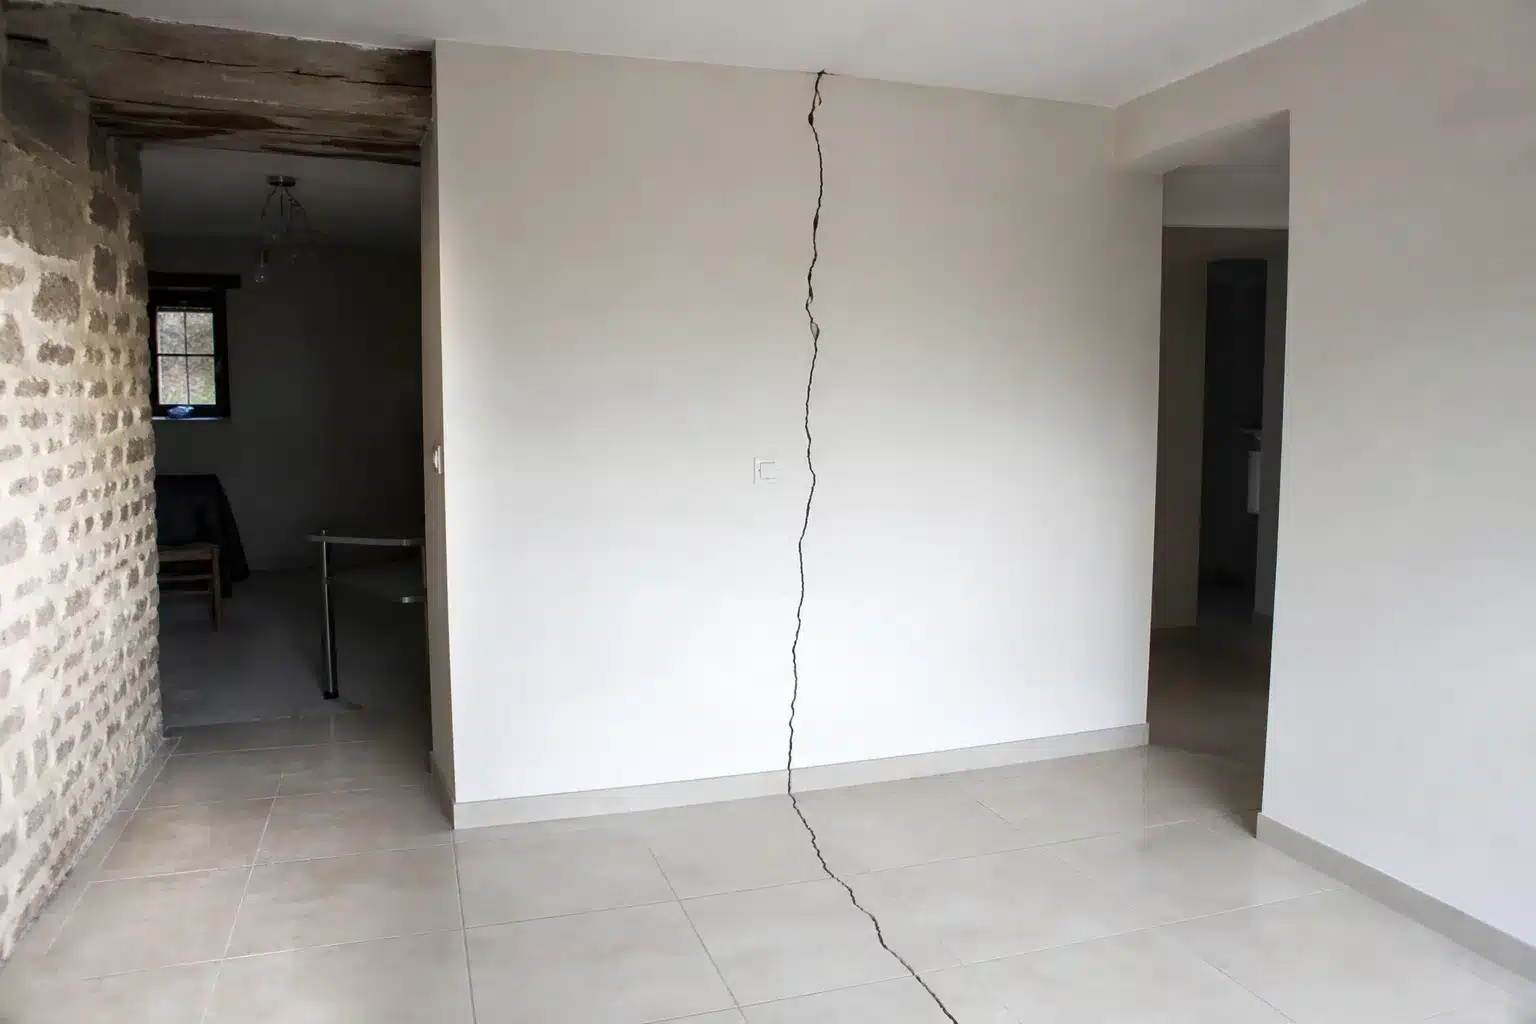
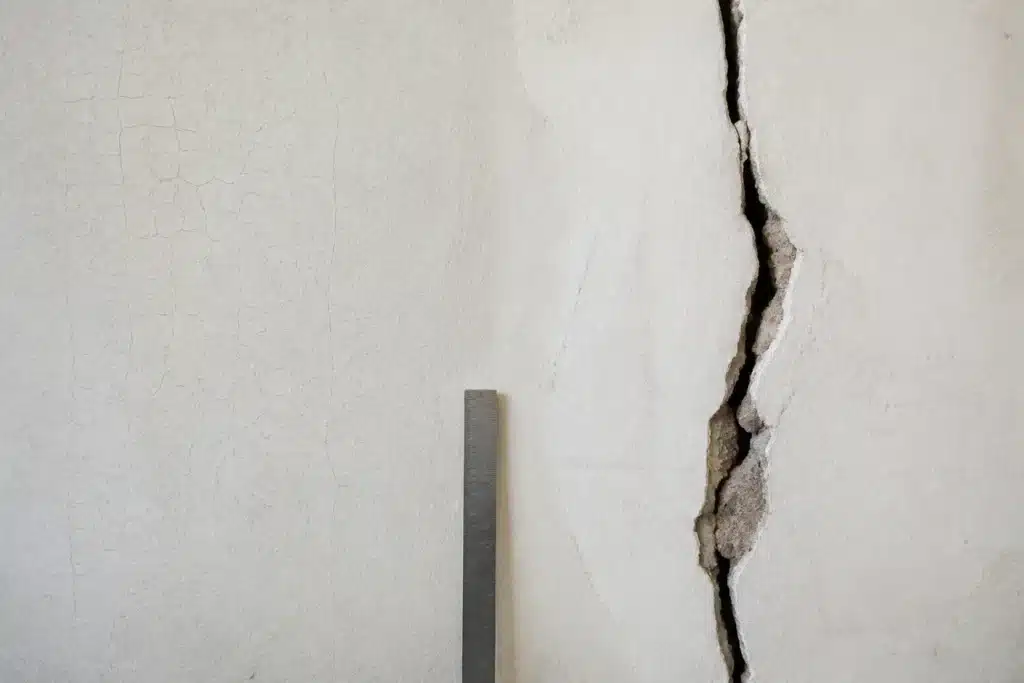
Elle vise les désordres qui menacent la stabilité ou la résistance du bâti. La DGCCRF cite les fissures importantes, l’affaissement de plancher ou l’effondrement de toiture. En pratique, l’expert vérifie si la fissure est traversante, si elle évolue, si elle s’accompagne de déformations (portes qui frottent, planchers qui fléchissent) et si sa cause tient aux travaux réalisés.
L’impropriété à la destination
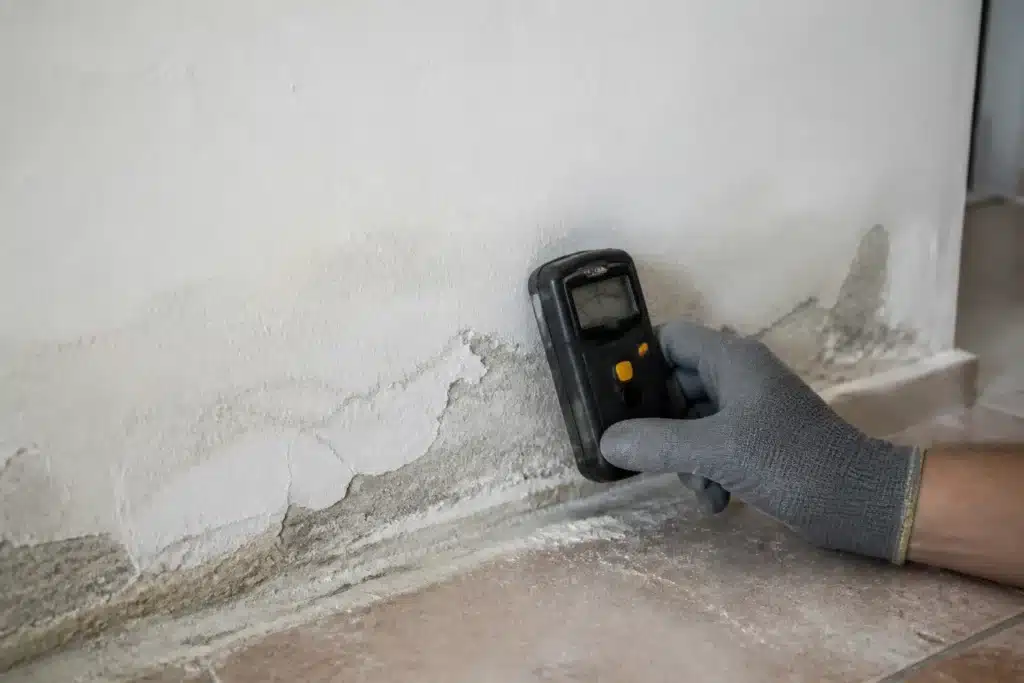
Elle vise un ouvrage qui ne peut plus remplir sa fonction normale, même sans risque structurel. La DGCCRF mentionne les infiltrations et les défauts d’isolation thermique parmi les dommages de nature décennale. Pour des infiltrations ou une humidité persistante après une rénovation, une expertise humidité permet de mesurer le phénomène, d’en localiser l’origine et d’en apprécier les conséquences sur l’usage des pièces.
Le désordre ordinaire et ses garanties
Un désordre qui n’atteint pas ce seuil n’est pas pour autant sans recours. La garantie de parfait achèvement couvre, pendant un an après la réception, tous les désordres signalés par réserves ou par notification écrite (article 1792-6). Les éléments d’équipement dissociables bénéficient d’une garantie de bon fonctionnement d’au moins deux ans (article 1792-3). Au-delà, les autres actions en responsabilité contre les constructeurs se prescrivent par dix ans à compter de la réception (article 1792-4-3), mais elles ne bénéficient pas de l’assurance obligatoire.
Désordres évolutifs. Un désordre qui s’aggrave après dix ans ne peut relever de la décennale que si un désordre compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination a été dénoncé dans le délai de la garantie (Cour de cassation, troisième chambre civile, 6 juillet 2011, pourvois n° 10-17.965 et 10-20.136, publié au bulletin, analysé par l’ANIL). Dans cette affaire, les désordres signalés pendant la période décennale avaient été présentés comme esthétiques, et leur gravité n’était apparue que dans un rapport établi dix-sept ans après la réception : la Cour de cassation a censuré l’arrêt qui avait admis l’action contre l’assureur dommages-ouvrage sans relever qu’un désordre de nature décennale avait été dénoncé dans le délai.
Désordre esthétique, activité non couverte, réception : comment répondre ?
Ces trois motifs se contestent par des éléments différents : des mesures pour le désordre dit esthétique, des documents d’assurance pour l’activité non couverte, le procès-verbal de réception pour le désordre apparent. Dans les trois cas, la réponse doit être écrite, argumentée et appuyée sur des pièces.
« Un désordre purement esthétique »
La qualification dépend des conséquences du désordre, pas de son apparence du moment. Une fissure fine peut traduire un mouvement de structure, et un faïençage d’enduit peut rester sans incidence. Seuls des constats objectifs permettent de trancher : ouverture mesurée, pose de témoins ou de jauges, suivi dans le temps, recherche de la cause (tassement, absence de joint entre ancien et neuf, fondations inadaptées). Une expertise fissures menée avec ce protocole donne une base sérieuse pour discuter la position de l’assureur.
L’arrêt de 2011 analysé par l’ANIL montre l’enjeu du calendrier : un désordre d’abord esthétique doit être documenté et sa gravité dénoncée avant l’expiration des dix ans.
« L’activité n’est pas couverte »
Service-public.fr rappelle que seuls les travaux déclarés dans le contrat d’assurance du constructeur sont couverts. La vérification porte donc sur l’attestation d’assurance, qui doit être jointe aux devis et factures de l’entreprise (article L243-2 du Code des assurances) et suivre un modèle comprenant des mentions minimales fixé par arrêté du 5 janvier 2016. Comparez la liste des activités déclarées avec la nature réelle des travaux exécutés, poste par poste.
Si l’activité n’était effectivement pas déclarée, l’assureur peut refuser sa garantie, mais la responsabilité de l’entreprise demeure : la présomption de l’article 1792 pèse sur le constructeur, qu’il soit bien assuré ou non. Le recours se dirige alors contre l’entreprise elle-même, ce qui rend sa solvabilité déterminante.
« Le désordre était apparent à la réception »
Un défaut visible lors de la réception et non réservé n’entre pas dans la garantie décennale. Relisez le procès-verbal : si le désordre y figure en réserve, il relève de la garantie de parfait achèvement de l’article 1792-6. S’il ne s’est révélé que plus tard, ou si son ampleur n’était pas décelable à la réception, l’argument de l’assureur peut se discuter, à condition de documenter la date et les conditions d’apparition.
Comment faire établir les désordres par une contre-expertise ?
Faire établir un désordre, c’est produire des constats datés, mesurés et rattachés aux travaux, dans une forme que l’autre partie ne peut pas écarter d’un revers de main. Le rapport d’un expert que vous mandatez seul est utile, mais il a une limite juridique précise.
La Cour de cassation, réunie en chambre mixte le 28 septembre 2012 (pourvoi n° 11-18.710), a jugé que si le juge ne peut refuser d’examiner une pièce régulièrement versée aux débats et soumise à la discussion contradictoire, il ne peut se fonder exclusivement sur une expertise réalisée à la demande de l’une des parties. Ce principe vaut dans les deux sens : le rapport de l’expert de l’assureur est lui aussi une expertise de partie.
Ce que doit contenir un rapport exploitable
- la description et la localisation précise de chaque désordre, avec photographies datées ;
- les mesures réalisées : ouverture des fissures, taux d’humidité, défauts de planéité ou de verticalité ;
- l’analyse de la cause probable et du lien avec les travaux de l’entreprise ;
- la discussion de la qualification au regard des articles 1792 et 1792-2 du Code civil ;
- les préconisations de reprise et, le cas échéant, les mesures conservatoires.
Le rôle de l’expert d’assuré
L’expert d’assuré est le professionnel que vous mandatez pour défendre vos intérêts techniques face à l’expert de l’assureur. Il assiste aux réunions, vérifie les constats, conteste par écrit les conclusions qu’il estime erronées et propose ses propres analyses. Sur le terrain, on observe souvent que la discussion se joue sur un point précis : la cause d’une fissure, l’origine d’une infiltration, l’étendue des reprises. Pour connaître cette mission, consultez notre page expert d’assuré.
L’expert de l’assureur conclut à un désordre non décennal ? Faites examiner les constats et la cause du désordre par un expert qui défend vos intérêts.
Pourquoi organiser une expertise amiable contradictoire ?
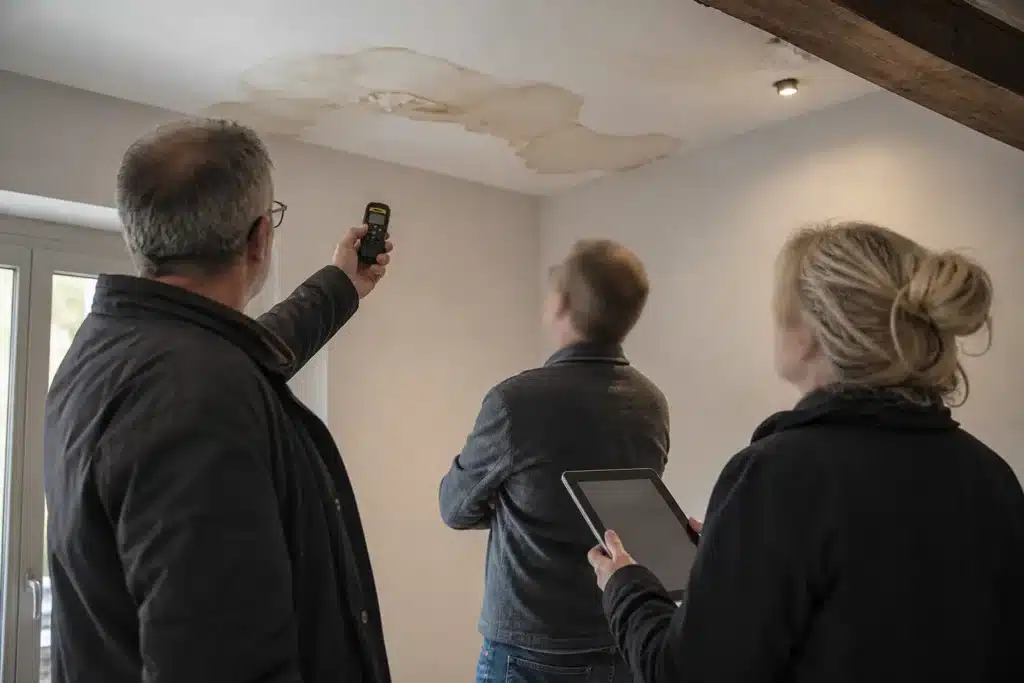
L’expertise amiable contradictoire réunit sur place l’entreprise, son assureur et le propriétaire autour des mêmes constats. Elle répond directement à la limite posée par la Cour de cassation : des constatations faites en présence des parties, ou auxquelles elles ont été invitées, pèsent davantage qu’un rapport unilatéral.
Comment elle se déroule
- convocation écrite de l’entreprise et de son assureur, par lettre recommandée avec avis de réception, avec date, lieu et objet de la réunion ;
- visite commune des désordres, mesures et sondages réalisés devant les participants ;
- compte rendu écrit consignant les constats, les positions de chacun et les points d’accord ou de désaccord ;
- diffusion du rapport à toutes les parties, qui peuvent formuler leurs observations.
Ses limites
Personne n’est obligé de participer, et ses conclusions ne s’imposent pas comme une décision. Si l’entreprise ou l’assureur refuse de venir, la convocation restée sans réponse montre néanmoins que vous avez cherché un débat contradictoire. Pour en savoir plus sur cette démarche, voyez notre page expertise contradictoire amiable.
Quelles voies de recours après un refus maintenu ?
Après un refus confirmé, trois voies s’enchaînent : la réclamation écrite, la médiation, puis le juge, avec une expertise judiciaire si les faits restent discutés. Le choix dépend surtout du temps restant avant l’expiration du délai de dix ans.
La réclamation écrite
Adressez à l’assureur une réclamation motivée, avec le rapport d’expertise et les pièces, et mettez en demeure l’entreprise de réparer. Conservez les preuves d’envoi : elles seront demandées à chaque étape suivante.
La médiation
Selon sa charte, la Médiation de l’Assurance peut être saisie par tout consommateur, assuré ou bénéficiaire, après une réclamation écrite auprès de l’assureur, deux mois après cette réclamation qu’il y ait eu réponse ou non, et au plus tard un an après. Elle est gratuite, doit rendre une proposition dans les 90 jours suivant la notification de la recevabilité, et son avis ne s’impose pas aux parties. Lorsque vous agissez contre l’assureur de l’entreprise et non contre le vôtre, vérifiez la recevabilité avec le test d’éligibilité en ligne. Le litige avec l’entreprise elle-même peut aussi être soumis gratuitement à un médiateur de la consommation (article L612-1 du Code de la consommation).
L’expertise judiciaire et l’action au fond
Lorsqu’il existe un motif légitime de conserver ou d’établir avant tout procès la preuve de faits, le juge peut ordonner une mesure d’instruction, en référé ou sur requête (article 145 du Code de procédure civile). L’expert judiciaire convoque toutes les parties et son rapport sert de base à l’action au fond devant le tribunal judiciaire, contre l’entreprise et son assureur. L’article 2241 du Code civil précise que la demande en justice, même en référé, interrompt le délai de prescription ainsi que le délai de forclusion : à l’approche des dix ans, c’est ce levier qu’il faut envisager avec un avocat, plutôt que de prolonger les échanges amiables.
Comment Check my House intervient après un refus de l’assureur
Check my House intervient comme expert indépendant pour le compte du propriétaire : examen des désordres sur place, analyse du refus et du rapport de l’assureur, puis assistance lors des réunions d’expertise. L’objectif est de vérifier, sur des bases mesurées, si le désordre présente les caractères d’un dommage décennal.
La mission comprend la lecture du dossier (devis, factures, attestations d’assurance, procès-verbal de réception, courriers de l’assureur), la visite avec relevés et sondages non destructifs, et, si nécessaire, l’organisation d’une expertise amiable contradictoire. Le rapport de notre expert en bâtiment peut ensuite être produit à l’appui d’une demande d’expertise judiciaire.
Le rapport remis décrit et localise les désordres, présente les mesures et photographies, analyse les causes probables, discute la qualification au regard des articles 1792 et suivants du Code civil et formule des préconisations de reprise. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale. Pour connaître le coût d’une intervention, vous pouvez consulter nos tarifs.
Questions fréquentes sur le refus de l’assureur décennal
Le rapport de l’expert de l’assureur s’impose-t-il à moi ?
Non. L’expert mandaté par l’assureur intervient pour le compte de celui-ci, et son rapport est une expertise de partie. La Cour de cassation, en chambre mixte le 28 septembre 2012, a jugé que le juge ne peut se fonder exclusivement sur une expertise réalisée à la demande de l’une des parties, même s’il doit examiner les pièces régulièrement versées aux débats. Vous pouvez donc contester ses conclusions par écrit, en vous appuyant sur vos propres constats, et demander que vos observations soient prises en compte. Le moyen le plus efficace reste de confronter les analyses sur place, lors d’une réunion où chacun peut vérifier les mesures. Si le désaccord persiste, l’expertise judiciaire permet de faire trancher les questions techniques par un expert désigné par le juge, qui convoque toutes les parties et répond à une mission fixée par la décision.
Combien de temps ai-je pour contester un refus ?
Le repère principal est la date de réception des travaux. La responsabilité décennale des constructeurs prend fin dix ans après la réception (article 1792-4-1 du Code civil), et c’est dans ce délai que la gravité du désordre doit être dénoncée et l’action engagée. L’article 2241 du Code civil prévoit que la demande en justice, même en référé, interrompt ce type de délai. Si vous disposez aussi d’une assurance dommages-ouvrage, les actions contre votre propre assureur sont soumises à la prescription de deux ans de l’article L114-1 du Code des assurances, interrompue notamment par la désignation d’un expert ou par une lettre recommandée relative à l’indemnité. Faites le compte à rebours dès le refus reçu, et ne laissez pas des échanges amiables consommer le temps restant.
Mon artisan a fait faillite : puis-je encore être indemnisé ?
Oui, la garantie décennale reste mobilisable après la disparition de l’entreprise, comme le rappelle service-public.fr. L’assureur figure sur l’attestation d’assurance remise avec le devis ou la facture, et son nom peut aussi être demandé au liquidateur. Le tiers lésé dispose d’une action directe contre l’assureur qui garantit la responsabilité civile de la personne responsable (article L124-3 du Code des assurances). Les difficultés pratiques tiennent alors à la preuve : l’entreprise n’est plus là pour participer aux constats, et l’assureur peut contester la qualification ou le champ de la garantie. D’où l’intérêt de réunir rapidement les pièces du chantier et de faire constater les désordres de façon détaillée, en convoquant l’assureur aux opérations d’expertise. Vérifiez aussi si une assurance dommages-ouvrage a été souscrite pour le chantier : elle intervient sans recherche de responsabilité.
Que faire si l’entreprise n’était pas assurée ?
L’absence d’assurance ne fait pas disparaître la responsabilité de l’entreprise : la présomption de l’article 1792 du Code civil s’applique au constructeur, assuré ou non. Vérifiez d’abord l’attestation qui devait être jointe au devis ou à la facture (article L243-2 du Code des assurances), et interrogez au besoin l’assureur mentionné sur la couverture de la période des travaux. L’article L243-3 du Code des assurances prévoit d’ailleurs des sanctions pénales pour le constructeur qui ne respecte pas son obligation d’assurance. En pratique, le recours se dirige contre l’entreprise ou ses dirigeants selon les cas, ce qui pose la question de sa solvabilité. Si vous avez souscrit une assurance dommages-ouvrage, celle-ci reste mobilisable puisqu’elle intervient en dehors de toute recherche des responsabilités. Dans tous les cas, l’établissement technique des désordres reste la première étape : sans qualification décennale démontrée, aucun de ces leviers ne peut être actionné utilement.
Puis-je faire réparer avant la fin du litige ?
Faire réparer trop tôt peut faire disparaître la preuve. Une fois le désordre repris, il devient difficile de démontrer sa gravité, sa cause et le lien avec les travaux de l’entreprise. L’article 145 du Code de procédure civile permet justement de conserver ou d’établir la preuve de faits avant tout procès, par une mesure d’instruction ordonnée en référé ou sur requête. Lorsque des mesures conservatoires sont urgentes, par exemple pour stopper une infiltration ou étayer un plancher, il est préférable de les faire constater avant et après leur réalisation, avec photographies datées et, si possible, en présence des parties convoquées. Conservez aussi les factures et les éléments déposés. Si les parties refusent toute constatation commune, une demande fondée sur l’article 145 permet de faire désigner un expert avant d’engager les reprises.
La garantie de parfait achèvement suffit-elle pour les petits désordres ?
Pendant l’année qui suit la réception, oui : la garantie de parfait achèvement de l’article 1792-6 du Code civil couvre la réparation de tous les désordres signalés par le maître d’ouvrage, soit par réserves au procès-verbal de réception, soit par notification écrite pour ceux révélés ensuite. Elle ne dépend pas de la gravité du désordre, ce qui la rend précieuse pour les défauts que l’assureur décennal qualifierait d’ordinaires. Les délais de reprise sont fixés d’un commun accord ; à défaut, ou en cas d’inexécution, les travaux peuvent être exécutés aux frais et risques de l’entrepreneur défaillant après mise en demeure restée infructueuse. Au-delà de cette année, seules la garantie de bon fonctionnement, la décennale ou la responsabilité contractuelle de droit commun restent mobilisables, selon la nature du désordre. Notre article sur les malfaçons après rénovation et la bonne garantie à actionner détaille l’articulation avec les autres garanties.
J’ai acheté une maison rénovée par le vendeur : contre qui agir ?
Le vendeur peut être tenu comme un constructeur. L’article 1792-1 du Code civil répute constructeur de l’ouvrage toute personne qui vend, après achèvement, un ouvrage qu’elle a construit ou fait construire. Si la rénovation réalisée par le vendeur constitue un ouvrage, vous pouvez donc agir contre lui sur le fondement de la garantie décennale, en plus d’un recours contre les entreprises qu’il a employées et leurs assureurs. L’acte de vente conclu dans les dix ans doit d’ailleurs mentionner l’existence ou l’absence des assurances obligatoires (article L243-2 du Code des assurances), ce qui permet d’identifier les assureurs concernés. Reste à établir que les désordres sont de nature décennale et qu’ils proviennent bien des travaux, ce qui suppose une analyse technique du bâti.
Sources
- Légifrance, Code civil, articles 1792, 1792-1, 1792-2, 1792-3, 1792-4-1, 1792-4-3, 1792-6 et 2241.
- Légifrance, Code des assurances, articles L114-1, L124-3, L243-2 et L243-3 ; annexe II à l’article A243-1.
- Légifrance, Code de procédure civile, article 145 ; Code de la consommation, article L612-1.
- Cour de cassation, chambre mixte, 28 septembre 2012, pourvoi n° 11-18.710, publié au bulletin (Légifrance).
- Cour de cassation, troisième chambre civile, 21 mars 2024, pourvoi n° 22-18.694.
- Cour de cassation, troisième chambre civile, 6 juillet 2011, pourvois n° 10-17.965 et 10-20.136 (Légifrance) ; ANIL, « Désordres évolutifs et garantie décennale ».
- Service-public.fr, fiches « Garantie décennale du constructeur » (F2034) et « Assurance dommages-ouvrage » (F2032).
- DGCCRF, economie.gouv.fr, « Assurance de dommages ouvrage : quelle est la réglementation applicable ? ».
- Ministère de l’Économie, economie.gouv.fr, « Un différend avec un assureur : pensez à la Médiation de l’Assurance » ; La Médiation de l’Assurance, charte du Médiateur.
Pour vous faire une idée de la manière dont nos interventions sont perçues, vous pouvez consulter les avis clients publiés sur Trustpilot.